猜你想问
这份研报主要分析了哪些期货品种?
这份研报主要分析了碳酸锂、沪银、生猪、红枣、钯、沪金、玻璃、焦煤、集运欧线、甲醇、燃料油、丙烯、液化石油气(LPG)、豆一、聚丙烯等核心期货品种的行情走势。报告详细列出了各品种的涨跌情况、跌幅排行以及资金流向数据,为投资者提供了全面的期市参考信息。
报告对沥青行业的分析有哪些关键点?
报告指出,沥青行业当前开工率处于近年同期最低水平,10月国内沥青总排产环比和同比均大幅下降。供应端因部分装置检修导致开工率下降,而下游开工率虽稳定但低于往年同期。报告强调,沥青库存加速去化,但绝对水平仍偏高,美伊谈判重启及沙特原油出口情况或影响原料供给,建议投资者关注美伊谈判进展。
PP行业未来的发展趋势如何?
报告显示,PP行业新增产能计划陆续投产,当前企业开工率下降,石化库存增加。下游开工率环比回落,但BOPP膜价格继续上涨。报告分析,传统消费旺季下PP下游开工率有望回升,但原料成本挤压利润,下游采购谨慎。中东局势紧张和美伊谈判的不确定性仍是主要风险因素,预计近强远弱格局。
当前期货市场的整体状况如何?
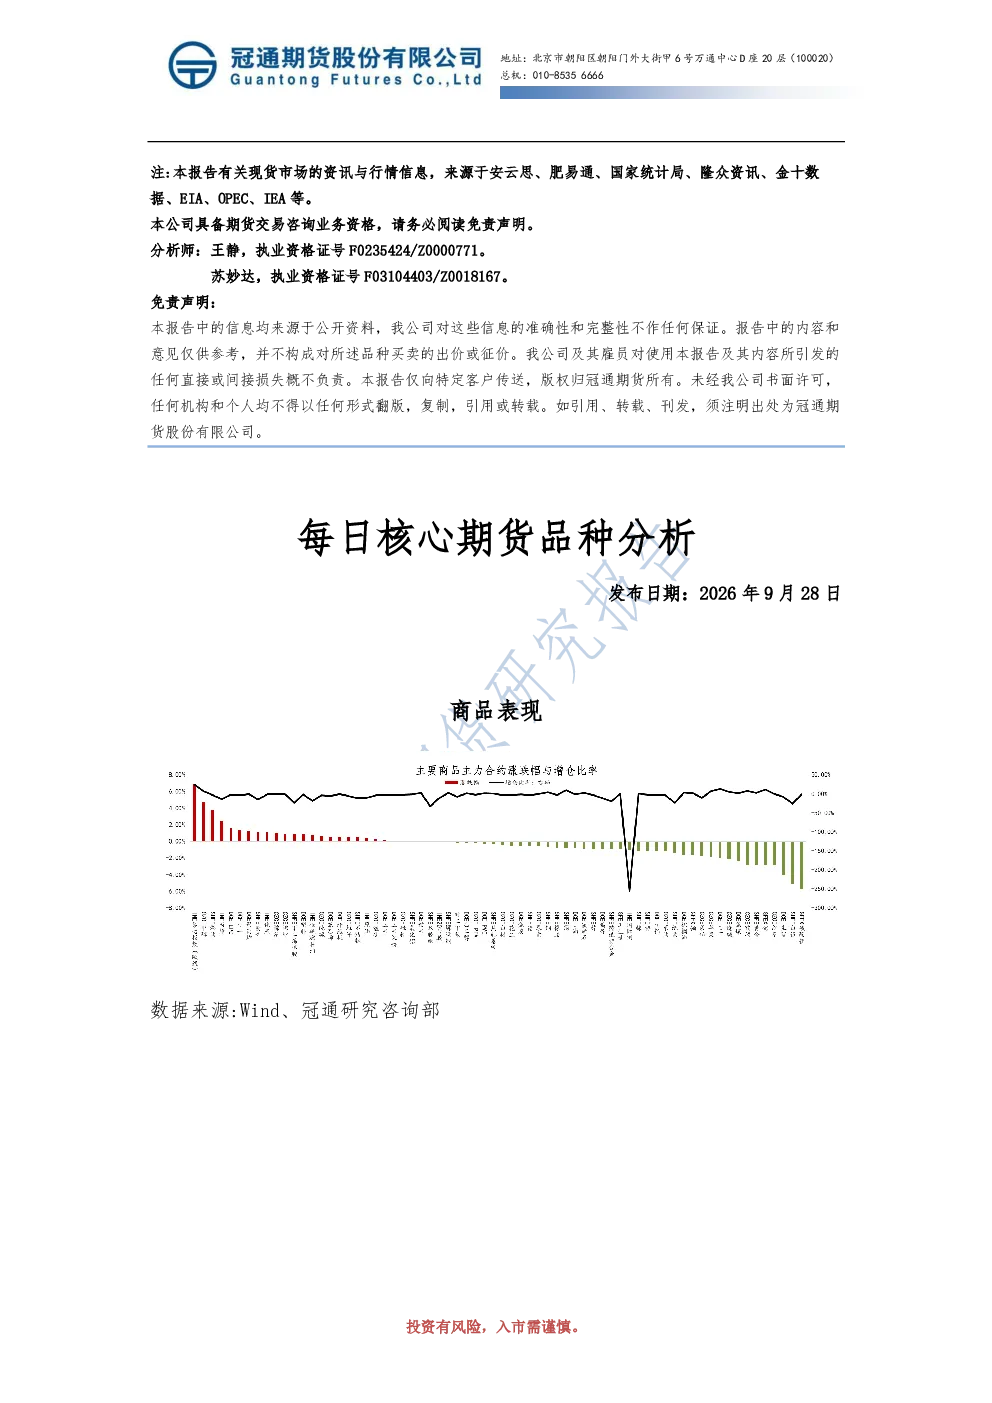
截至2026年9月28日,国内期货市场呈现跌多涨少格局。下跌品种中碳酸锂、沪银跌幅显著,上涨品种以集运欧线、甲醇等为主。股指期货和国债期货也录得下跌。资金流向方面,部分主力合约资金流入,但沪银、原油、碳酸锂等合约资金流出。整体市场波动较大,投资者需密切关注市场动态。
研报提示了哪些投资风险?
报告提示,地缘政治风险持续存在,美伊谈判僵局及沙特原油出口不确定性对原油、PP、塑料等品种价格产生影响。此外,部分行业如沥青、PVC的下游需求恢复不及预期,库存压力仍存。新增产能投放和原料成本波动也是需关注的风险点。投资者应谨慎评估风险,关注关键事件进展。
你可能感兴趣
2026年9月24日每日核心期货品种分析
冠通期货2026-09-24
2026年9月9日每日核心期货品种分析
冠通期货2026-09-09
2026年8月19日每日核心期货品种分析
冠通期货2026-08-19
2026年7月30日每日核心期货品种分析
冠通期货2026-07-30
2026年8月11日冠通期货每日核心期货品种分析
冠通期货2026-08-11
2026年6月23日每日核心期货品种分析
冠通期货2026-06-23
2026年6月17日每日核心期货品种分析
冠通期货2026-06-17
2017年9月28日主流品种持仓分析报告
神华期货2017-09-28
2026年9月28日冠通期货早盘速递
冠通期货2026-09-28
2026年06月30日核心期货品种分析
冠通期货2026-06-30