猜你想问
这份研报主要分析了哪些期货品种的表现?
这份研报主要分析了SC原油、甲醇、纯苯、丙烯、对二甲苯、燃料油、苯乙烯(EB)、液化石油气(LPG)、短纤、PTA、钯、硅铁、尿素、棕榈油等国内期货主力合约的涨跌情况,以及股指期货和国债期货的表现。此外,还重点分析了原油、沥青、PP、塑料、PVC、尿素等品种的供需情况、市场动态和未来趋势。
研报中提到的沥青行业发展趋势如何?
研报显示,沥青行业供应端开工率环比回落,下游开工率多数下跌,但沥青厂库库存率处于近年同期最低位,价格小幅上涨。美伊军事冲突升级助推原油价格,预计沥青偏强震荡。需关注美伊军事冲突进展,注意控制风险。
报告中关于PP品种的重点分析方向是什么?
报告中重点分析了PP品种的供需平衡、成本端变化和下游需求情况。PP下游开工率环比回升,但同比仍偏低,石化库存处于近年同期中性水平,成本端原油价格上涨。新增产能投产,社会库存去化加速,预计PP整体偏强震荡,近强远弱,关注中东局势是否缓和。
研报对当前市场现状有何判断?
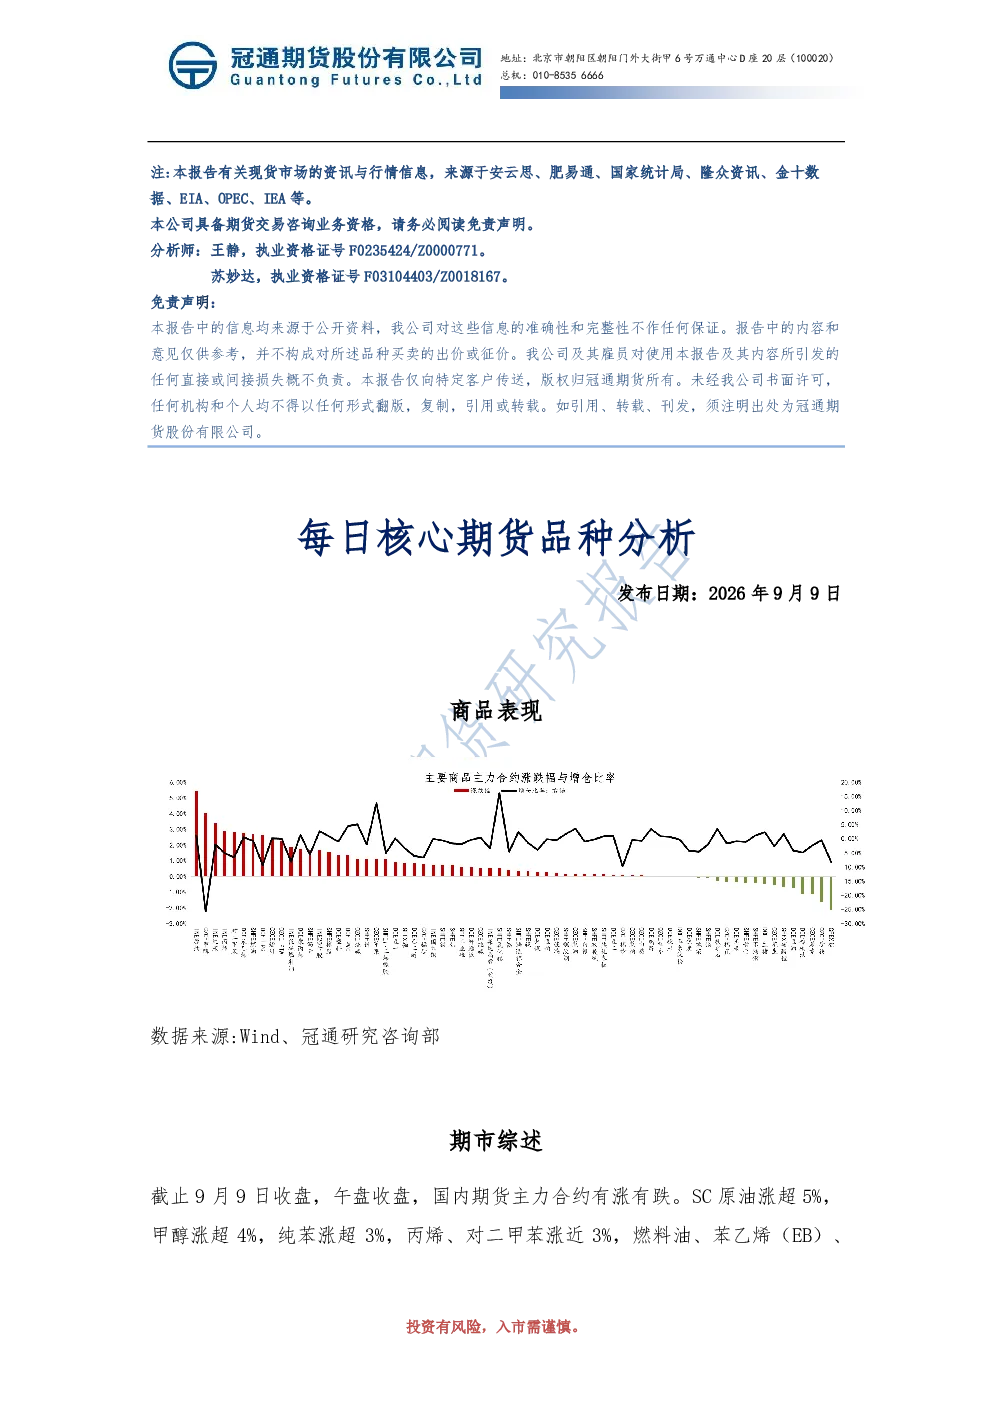
研报显示,国内期货主力合约涨跌互现,资金流向显示原油、氧化铝、30年期国债期货主力合约资金流入,股指期货和国债期货表现平稳,但中证1000股指期货主力合约资金流出。商品期货中,部分品种库存去化加速,价格表现分化,整体市场呈现震荡态势。
研报中提示了哪些相关风险?
研报提示,美伊冲突缓和情况、地缘政治反复是影响原油及相关品种价格的关键风险因素。此外,下游需求恢复情况、产业链库存水平、政策变化等也可能对市场产生重要影响。需密切关注这些因素变化,注意控制投资风险。
你可能感兴趣
宝城期货品种套利数据日报(2026年9月9日)
宝城期货2026-09-09
华鑫期货每日晨报2026年9月9日
华鑫期货2026-09-09
2026年8月19日每日核心期货品种分析
冠通期货2026-08-19
2026年8月11日冠通期货每日核心期货品种分析
冠通期货2026-08-11
2026年7月30日每日核心期货品种分析
冠通期货2026-07-30
2026年6月23日每日核心期货品种分析
冠通期货2026-06-23
2026年6月17日每日核心期货品种分析
冠通期货2026-06-17
2026年9月9日-12日ST荃银行业调研核心信息整理
未知机构2026-09-12
2026年9月9日卖方会议核心信息整理
未知机构2026-09-09
2026年06月30日核心期货品种分析
冠通期货2026-06-30