猜你想问
这份研报主要分析了什么内容?
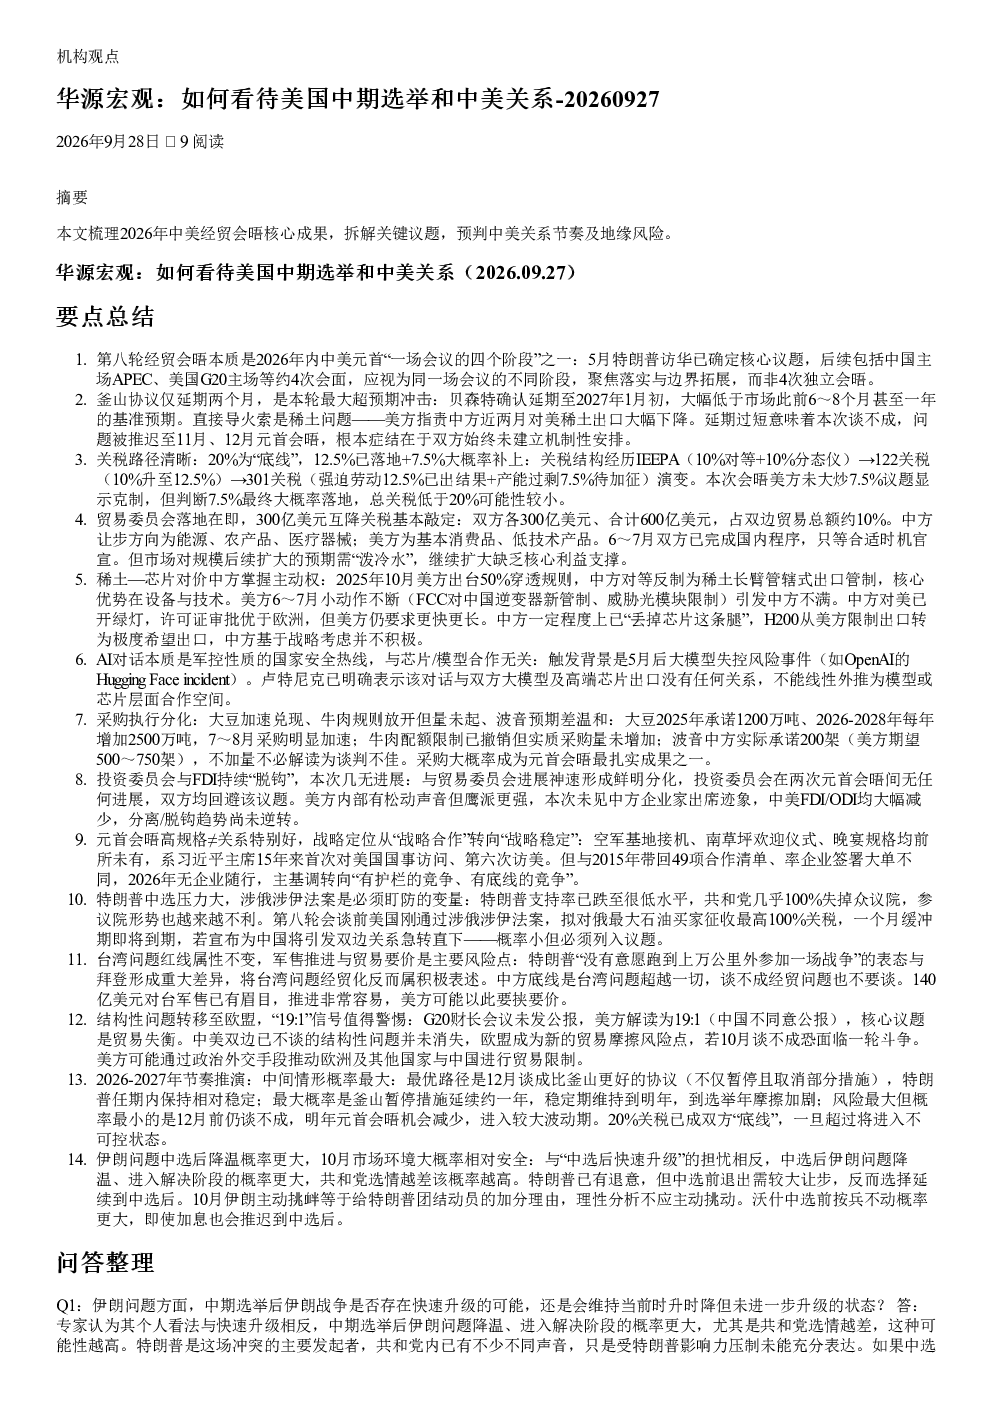
这份研报主要分析了2026年中美关系的整体基调,重点关注了第八轮经贸会晤及其后续三次会面(中国主场APEC、美国G20主场)的落实与边界拓展情况。报告指出,全年基调稳定,即使釜山协议仅延期两个月,也不算特别大的问题,但12月份若仍只再延两个月而非一年或更长将是真正的观察窗口。研报还详细拆解了关键议题,如釜山协议延期、关税路径、贸易委员会、稀土—芯片对价、AI对话、采购执行、投资委员会与FDI、元首会晤定位、特朗普中选压力、台湾问题、结构性问题转移以及2026-2027年节奏推演等。
中美贸易关系未来发展趋势如何?
中美贸易关系未来发展趋势呈现复杂性和多变性。从报告分析看,2026年整体基调预计较为稳定,但存在诸多不确定性。釜山协议的延期虽未造成重大冲击,但谈判未达成机制性安排仍是隐患。关税路径方面,20%为双方“底线”,12.5%已落地,7.5%大概率补上,总关税低于20%可能性小。贸易委员会方面,300亿美元互降关税基本敲定,但市场对规模后续扩大的预期需“泼冷水”。稀土—芯片对价中,中方掌握主动权,但美方仍要求更快更长。AI对话本质是军控性质的国家安全热线,与芯片/模型合作无关。采购执行方面,大豆、牛肉等采购有加速迹象,但波音订单未达预期。投资委员会与FDI持续“脱钩”,分离/脱钩趋势尚未逆转。元首会晤定位从“战略合作”转向“战略稳定”,主基调为“有护栏的竞争、有底线的竞争”。台湾问题仍是红线,美方可能以此要挟要价。结构性问题未消失,欧盟成为新的贸易摩擦风险点。2026-2027年节奏推演中,中间情形概率最大,但20%关税已成双方“底线”,一旦超过将进入不可控状态。
研报重点分析了哪些方向?
研报重点分析了多个方向:首先,聚焦2026年中美关系的整体基调与关键议题,如釜山协议延期的影响、关税路径演变、贸易委员会互降关税的落实情况、稀土与芯片的对价博弈、AI对话的性质与范围、农产品与能源领域的采购执行、投资委员会与FDI的“脱钩”趋势、元首会晤的战略定位调整、特朗普中选压力对双边关系的影响、台湾问题的红线属性、结构性问题的转移风险以及2026-2027年的节奏推演。其次,深入探讨了双方在经贸谈判中的立场与策略,如中方通过许可证制度管控稀土、美方对H200芯片的出口限制、大豆与牛肉的采购承诺、波音订单的谈判进展等。此外,研报还分析了潜在的风险点,如特朗普中选后涉俄涉伊法案可能引发的贸易摩擦、台湾问题可能成为要挟筹码、欧盟可能成为新的贸易摩擦风险点等。最后,对2026-2027年的中美关系进行了多情景推演,包括最优路径、最大概率路径和风险最大路径,并强调了20%关税作为双方“底线”的重要性。
当前中美市场现状如何判断?
当前中美市场现状呈现复杂且多变的态势。从经贸谈判看,双方关系整体基调预计较为稳定,但存在诸多不确定性。釜山协议的延期虽未造成重大冲击,但谈判未达成机制性安排仍是隐患。关税路径方面,20%为双方“底线”,12.5%已落地,7.5%大概率补上,总关税低于20%可能性小。贸易委员会方面,300亿美元互降关税基本敲定,但市场对规模后续扩大的预期需“泼冷水”。稀土—芯片对价中,中方掌握主动权,但美方仍要求更快更长。AI对话本质是军控性质的国家安全热线,与芯片/模型合作无关。采购执行方面,大豆、牛肉等采购有加速迹象,但波音订单未达预期。投资委员会与FDI持续“脱钩”,分离/脱钩趋势尚未逆转。元首会晤定位从“战略合作”转向“战略稳定”,主基调为“有护栏的竞争、有底线的竞争”。台湾问题仍是红线,美方可能以此要挟要价。结构性问题未消失,欧盟成为新的贸易摩擦风险点。2026-2027年节奏推演中,中间情形概率最大,但20%关税已成双方“底线”,一旦超过将进入不可控状态。这些因素共同构成了当前中美市场的复杂现状。
研报提示了哪些风险?
研报提示了多个风险点。首先,釜山协议延期虽未造成重大冲击,但谈判未达成机制性安排仍是隐患,12月份若仍只再延两个月而非一年或更长将是真正的观察窗口。其次,20%关税已成双方“底线”,一旦超过将进入不可控状态,可能引发更大规模的贸易摩擦。再次,特朗普中选压力可能引发涉俄涉伊法案,若宣布针对中国将引发双边关系急转直下。此外,台湾问题仍是红线,美方可能以此要挟要价,140亿美元对台军售已有眉目,推进非常容易。结构性问题未消失,欧盟可能成为新的贸易摩擦风险点,若10月谈不成恐面临一轮斗争,美方可能通过政治外交手段推动欧洲及其他国家与中国进行贸易限制。最后,伊朗问题在中选后降温、进入解决阶段的概率更大,但中选前退出需较大让步,反而选择延续到中选后,10月伊朗主动挑衅等于给特朗普团结动员的加分理由,理性分析不应主动挑动。这些因素均需密切关注,以防范潜在风险。