猜你想问
AMD最新财报核心数据有哪些?
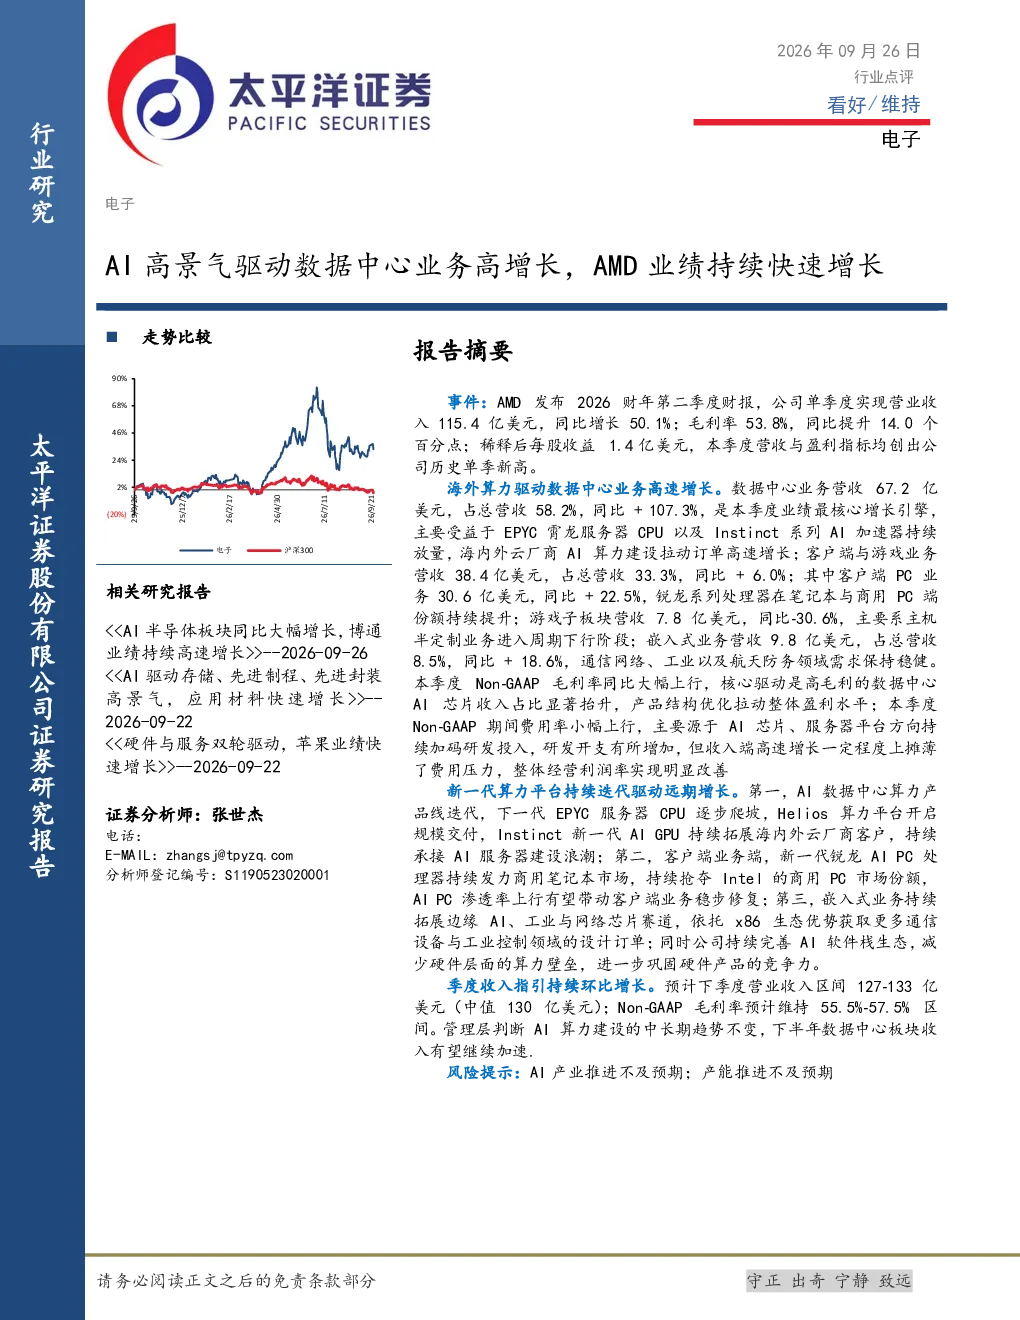
AMD2026财年第二季度财报显示,单季度营收115.4亿美元,同比增长50.1%,创历史新高。数据中心业务营收67.2亿美元,同比增长107.3%,主要受益于EPYC霄龙服务器CPU和Instinct系列AI加速器的放量,以及海内外云厂商AI算力建设的拉动。客户端与游戏业务营收38.4亿美元,同比增长6.0%,其中PC业务增长22.5%,游戏业务下降30.6%。嵌入式业务营收9.8亿美元,同比增长18.6%。Non-GAAP毛利率同比大幅上行,主要因数据中心AI芯片收入占比提升,产品结构优化。Non-GAAP期间费用率小幅上行,主要源于研发投入增加,但收入端高速增长摊薄了费用压力,整体经营利润率改善。
数据中心AI赛道未来发展趋势如何?
数据中心AI赛道未来发展趋势持续向好。AMD数据中心业务是核心增长引擎,营收同比增长107.3%,主要受益于EPYC霄龙服务器CPU和Instinct系列AI加速器的放量,以及海内外云厂商AI算力建设的拉动。未来增长动力包括AI数据中心算力产品线迭代(下一代EPYC服务器CPU、Helios算力平台、Instinct新一代AI GPU);客户端业务端锐龙AI PC处理器抢夺市场份额,AI PC渗透率提升;嵌入式业务拓展边缘AI、工业与网络芯片赛道;持续完善AI软件栈生态。AI算力建设中长期趋势不变,下半年数据中心收入有望继续加速。
本报告重点分析了哪些方面?
本报告重点分析了AMD2026财年第二季度财报数据,包括公司整体业绩高速增长情况、各业务板块营收及增长情况、毛利率及费用率变化。其中,数据中心业务是核心增长引擎,营收67.2亿美元,同比增长107.3%,主要受益于EPYC霄龙服务器CPU和Instinct系列AI加速器的放量,以及海内外云厂商AI算力建设的拉动。报告还分析了客户端与游戏业务、嵌入式业务的营收及增长情况,以及Non-GAAP毛利率及费用率变化原因。此外,报告还展望了AMD未来增长动力,包括AI数据中心算力产品线迭代、客户端业务端锐龙AI PC处理器抢夺市场份额、嵌入式业务拓展边缘AI、工业与网络芯片赛道,以及持续完善AI软件栈生态。
当前数据中心AI市场现状如何?
当前数据中心AI市场现状呈现高速增长态势。AMD数据中心业务营收67.2亿美元,同比增长107.3%,主要受益于EPYC霄龙服务器CPU和Instinct系列AI加速器的放量,以及海内外云厂商AI算力建设的拉动。AI算力建设是中长期趋势,市场对AI芯片的需求持续提升。AMD凭借其EPYC霄龙服务器CPU和Instinct系列AI加速器在数据中心市场占据重要地位,未来随着产品线迭代和AI软件栈生态的完善,有望进一步巩固市场地位。
本报告提示了哪些风险?
本报告提示了AI产业推进不及预期和产能推进不及预期的风险。AI产业的发展受技术迭代、市场需求等多重因素影响,若AI产业推进不及预期,可能影响AMD数据中心业务的增长。此外,产能推进不及预期也可能影响AMD产品的市场供应,进而影响公司业绩。需要关注AI产业的整体发展趋势和市场竞争格局变化,以及AMD的产能规划和管理能力。