猜你想问
本周碳酸锂价格走势如何?
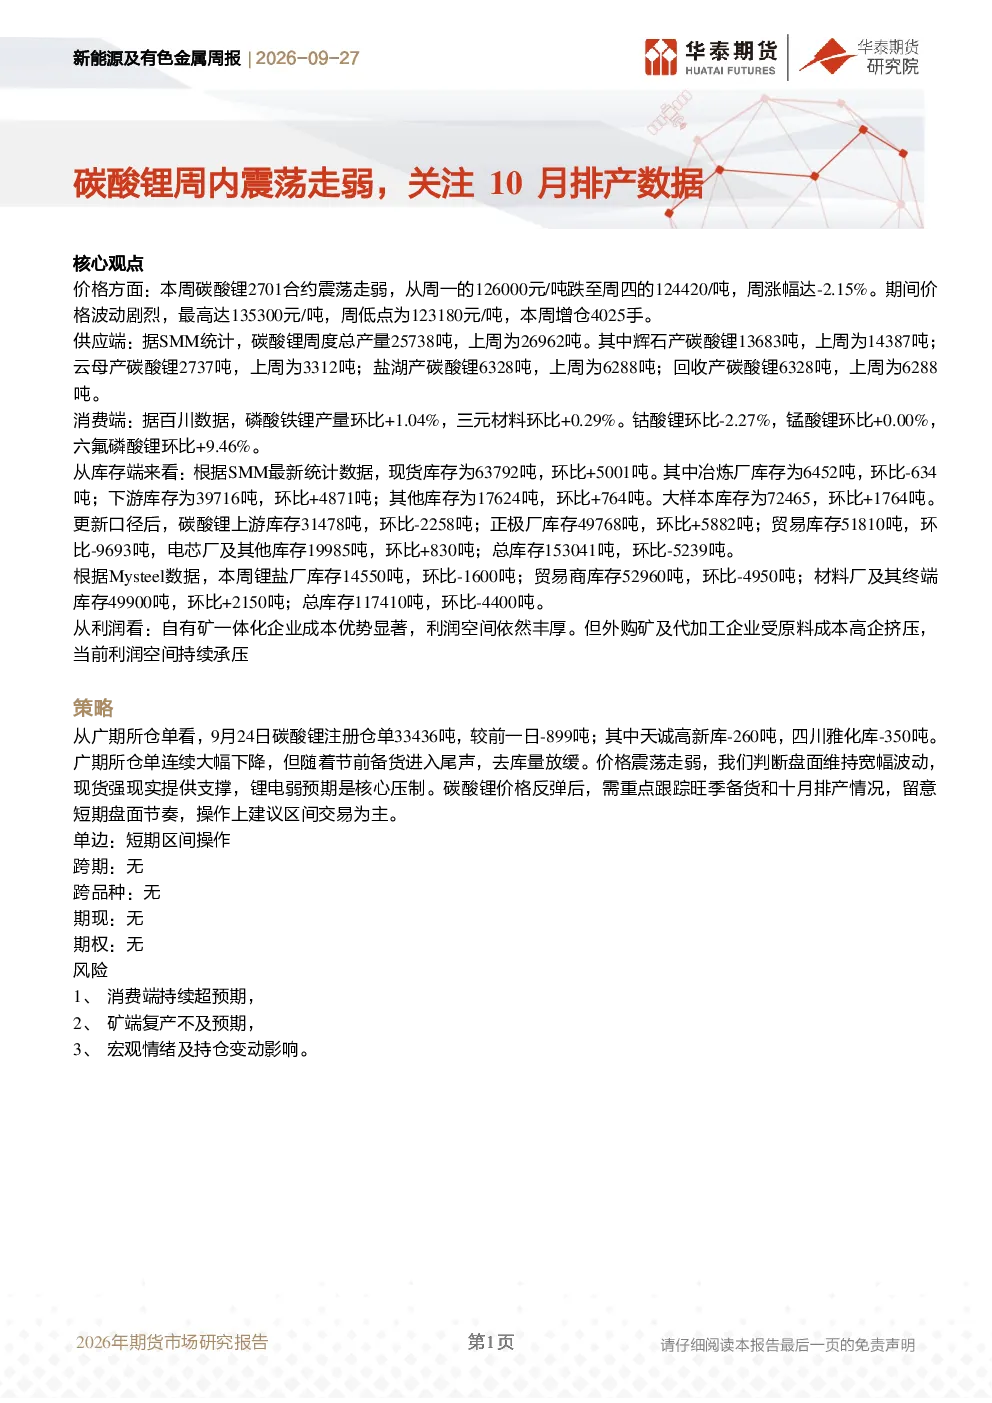
本周碳酸锂主力合约震荡走弱,周跌幅为2.15%,价格从126000元/吨降至124420元/吨。价格波动区间在123180元/吨至135300元/吨,增仓4025手,显示出市场多空博弈加剧。现货价格受盘面影响有所调整,但整体仍受供需关系和库存变化制约。
碳酸锂供需情况有何变化?
供应端方面,碳酸锂周度总产量为25738吨,环比下降4.3%,主要由于辉石、云母、盐湖及回收产量均有所减少。消费端来看,磷酸铁锂产量环比增长1.04%,三元材料增长0.29%,六氟磷酸锂需求表现强劲,环比增长9.46%。钴酸锂和锰酸锂产量则保持稳定或略有下降,显示出锂电材料消费结构持续优化。
碳酸锂库存现状如何?
库存方面,SMM统计显示现货库存为63792吨,环比增加5001吨,冶炼厂库存减少634吨,下游库存增加4871吨。Mysteel数据显示锂盐厂库存减少1600吨,贸易商库存减少4950吨,材料厂及其终端库存增加2150吨。总体来看,上游库存有所下降,但下游及贸易库存仍处高位,对价格形成一定压制。
碳酸锂行业发展趋势如何?
碳酸锂行业短期内价格震荡走弱,但长期来看,随着新能源汽车和储能需求持续增长,锂资源供需仍将保持紧平衡。供应端,锂矿新增产能逐步释放,但成本较高,对价格形成支撑。消费端,材料结构向高能量密度方向演进,六氟磷酸锂等高端材料需求增长较快,推动产业链向精细化方向发展。
投资碳酸锂需注意哪些风险?
投资碳酸锂需关注供应端风险,如锂矿新增产能不及预期或成本上升;消费端风险,如新能源汽车渗透率增长放缓或下游电池企业降本压力加大;库存端风险,如下游备货不及预期导致库存积压;政策风险,如环保政策收紧或补贴退坡影响。此外,市场情绪波动和外部宏观环境变化也可能对价格产生短期影响。
你可能感兴趣
新能源及有色金属日报:价格区间震荡,关注排产数据边际变化
华泰期货2026-06-16
新能源及有色金属日报:碳酸锂过剩压力仍较大,关注后续消费排产情况
华泰期货2025-04-02
新能源及有色金属日报:淡季需求排产一般,碳酸锂盘面震荡运行
华泰期货2025-03-04
新能源及有色金属周报:周度价格震荡走弱,关注供给端边际变化
华泰期货2026-05-31
新能源及有色金属日报:仓单持续去化,关注10月锂电排产兑现
华泰期货2026-09-23
新能源及有色金属周报:消费旺季下游排产较好,碳酸锂下方仍有支撑
华泰期货2025-08-31
新能源及有色金属日报:价格区间震荡收敛,关注7月电池排产趋势
华泰期货2026-07-08
新能源及有色金属日报:价格震荡反弹,关注旺季排产
华泰期货2026-08-12
招期新能源ESG碳酸锂周报:强现实支撑价格高位震荡,关注需求排产边际变化
招商期货2025-10-26
新能源及有色金属日报:矿端复产消息扰动,碳酸锂盘面偏弱震荡运行
华泰期货2025-12-10