猜你想问
这份研报的核心内容是什么?
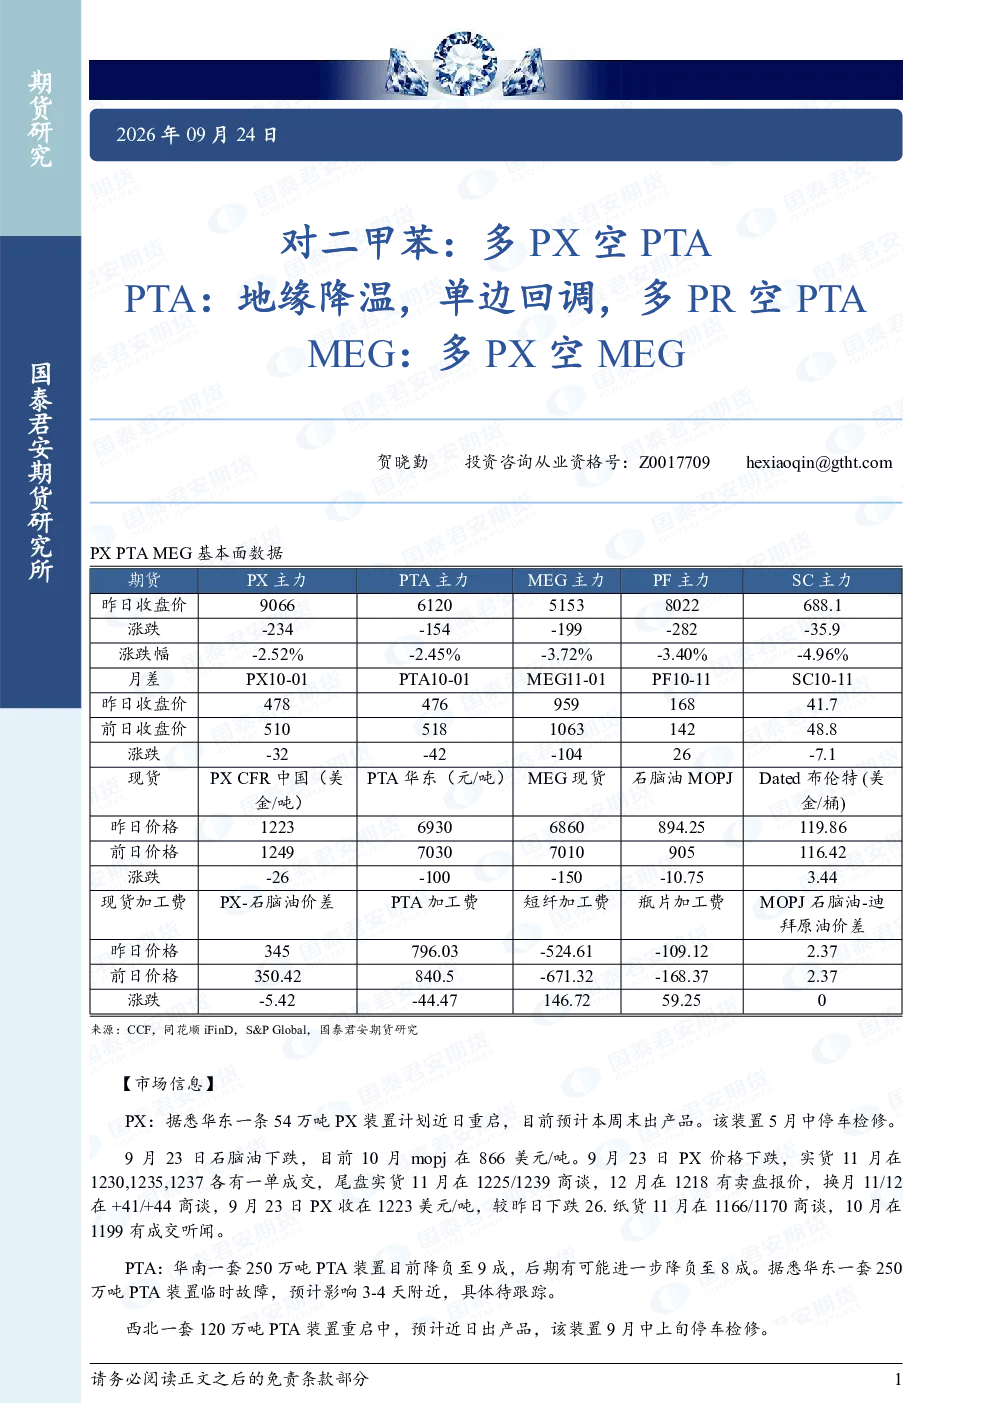
本报告主要分析了PX、PTA和MEG三个化工品的市场动态。报告指出,华东PX装置计划重启,PX价格下跌但月差扩大,建议多PX空PTA;PTA装置降负或故障影响供应,但库存偏低,建议关注1-5正套;MEG市场单边震荡,供应端煤制利润回升,建议单边逢高空远月。
化工品赛道未来发展趋势如何?
化工品市场受油品供需和下游需求双重影响。PX和PTA市场因油品供需偏紧而表现强势,但PTA下游聚酯开工下调导致9-10月供需偏松。MEG市场则呈现单边震荡,供应端煤制利润回升,需求端存在负反馈。整体来看,化工品市场波动较大,需关注产业链各环节的供需变化。
研报重点分析了哪些方向?
报告重点分析了PX、PTA和MEG三个品种的市场供需、价格走势及套利机会。PX方面,关注装置重启对供应的影响及月差套利;PTA方面,关注装置检修对供应的影响、下游需求变化及库存水平;MEG方面,关注供应端煤制利润变化及需求端负反馈。报告建议投资者根据市场变化灵活调整策略。
当前化工品市场现状如何判断?
当前化工品市场呈现分化态势。PX市场因供需偏紧而表现强势,价格虽有下跌但月差扩大;PTA市场供应端受影响,但绝对库存偏低限制了下跌空间;MEG市场则因供应端利润回升而震荡。聚酯下游需求表现清淡,对PX和PTA的支撑作用有限。整体市场波动较大,需密切关注产业链各环节的变化。
研报提示哪些风险?
本报告提示投资者关注化工品市场的主要风险。PX和PTA市场受国际油价和装置变动影响较大,需警惕供需失衡风险;MEG市场则需关注供应端煤制利润波动和需求端负反馈的持续性。此外,聚酯下游开工率变化也可能对上游原料价格产生影响,投资者需综合判断市场风险。
你可能感兴趣
对二甲苯:单边回调,多PX空PTA;PTA:地缘降温,单边回调,多PR空PTA;MEG:近端偏强,远月供应宽松,逢高空远月
国泰君安证券2026-09-22
对二甲苯:单边回调,多PX空PTA PTA:地缘降温,单边回调,多PR空PTA MEG:远月供应宽松,逢高空远月
国泰君安证券2026-09-23
对二甲苯:多PX空PTA PTA:地缘降温,单边回调,多PR空PTA MEG:多PX空MEG
国泰君安证券2026-09-24
对二甲苯:原油新高,单边多单持有,多PX空PTA PTA:成本支撑,多PR空PTA MEG:地缘风险加剧,单边偏强
国泰君安证券2026-09-10
对二甲苯:原油新高,单边多单持有,多PX 空PTA PTA:成本支撑,多PR空PTA MEG:地缘风险加剧,单边偏强
国泰君安证券2026-09-11
PTA:成本支撑,多PR空PTA;MEG:地缘风险加剧,单边偏强:对二甲苯:原油新高,单边多单持有,多PX空PTA
国泰君安证券2026-09-10
对二甲苯:成本坍塌,短期回调 PTA:多PTA空PX,多PTA空LU MEG:中期逢低多
国泰君安期货2023-11-17
对二甲苯:震荡市,不追空,多PX空PTA PTA:估值回调到位,下方空间暂有限 MEG:不追空,逢低试多
国泰君安证券2026-05-27
PX PTA MEG基本面数据:对二甲苯:跟随回调,月差反套;PTA:跟随回调,月差反套;MEG:单边跟随成本端回调,月差反套
国泰君安证券2026-03-11