猜你想问
这份研报主要分析了哪些化工品市场?
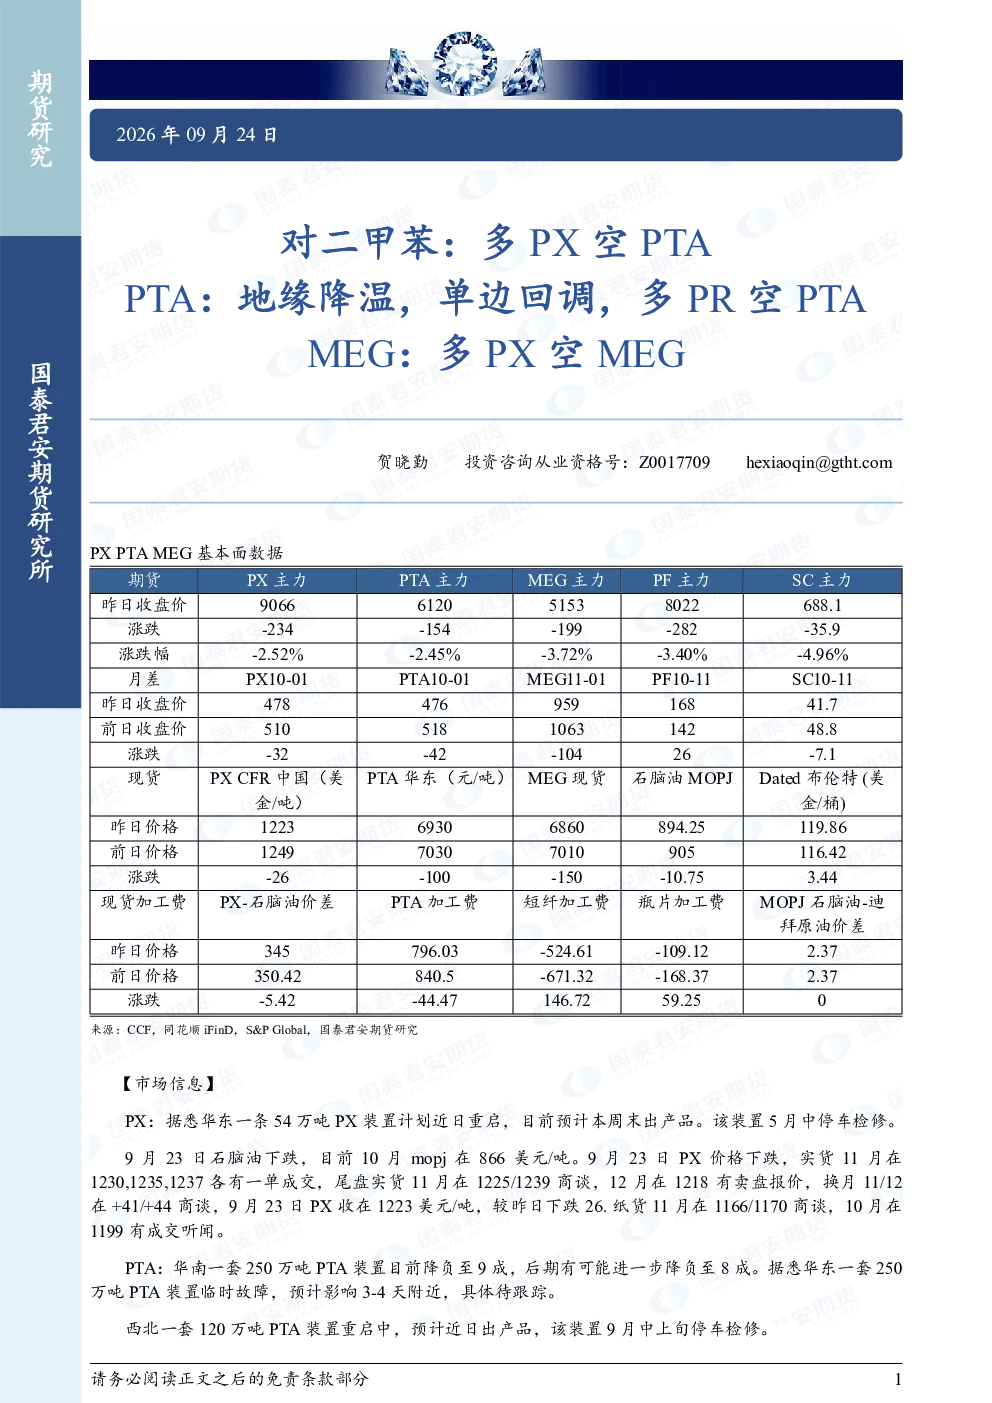
本研报主要分析了PX、PTA和MEG三个化工品市场的最新动态。PX方面,关注华东54万吨PX装置重启及国际价格走势;PTA方面,分析了华南、华东及西北地区的装置运行情况及价格变化;MEG方面,则重点考察了内蒙古和山西装置的检修与重启情况。通过对这些关键信息的梳理,为投资者提供了全面的行业视角。
当前化工品赛道的主要发展趋势是什么?
当前化工品赛道呈现分化态势。PX市场受油品供需偏紧支撑,月差表现强劲,适合进行套利操作;PTA市场则面临地缘因素降温及下游需求负反馈的压力,但绝对库存偏低限制了下跌空间;MEG市场则处于单边震荡格局,供应端煤制利润回升而需求端存在负反馈,近月偏强,适合逢高空远月的策略。整体来看,PX和PTA趋势强度较高,MEG则相对中性。
研报中提到的重点分析方向有哪些?
研报重点分析了PX的油品供需关系及月差套利机会,PTA的装置变动对供应的影响及下游聚酯开工下调带来的需求变化,以及MEG的供应检修与需求负反馈之间的博弈。此外,还关注了各品种的库存水平、价格走势及产业链各环节的运行状态,为投资者提供了多维度分析框架。
目前化工品市场的现状如何判断?
目前化工品市场现状复杂多元。PX方面,国际油价支撑下供需偏紧格局持续,价格表现强势;PTA方面,装置故障及聚酯开工下调共同作用,短期供需偏松,但绝对库存低位限制了下跌空间;MEG市场则呈现供应端检修与需求端负反馈交织的震荡态势。整体而言,各品种受多重因素影响,市场波动性较大,需结合具体品种进行细致分析。
这份研报提示了哪些市场风险?
本研报提示的主要市场风险包括:PX市场可能受到国际油价波动及装置重启不及预期的影响;PTA市场需关注下游聚酯需求持续疲软及装置检修延期的风险;MEG市场则需警惕供应端重启超预期及需求端负反馈减弱带来的波动。此外,产业链各环节的政策变化、环保限产等因素也可能对市场产生冲击,投资者需密切关注。
你可能感兴趣
对二甲苯:单边回调,多PX空PTA;PTA:地缘降温,单边回调,多PR空PTA;MEG:近端偏强,远月供应宽松,逢高空远月
国泰君安证券2026-09-22
对二甲苯:单边回调,多PX空PTA PTA:地缘降温,单边回调,多PR空PTA MEG:远月供应宽松,逢高空远月
国泰君安证券2026-09-23
对二甲苯:多PX空PTA;PTA:地缘降温,单边回调,多PR空PTA;MEG:多PX空MEG
国泰君安证券2026-09-24
PTA:成本支撑,多PR空PTA;MEG:地缘风险加剧,单边偏强:对二甲苯:原油新高,单边多单持有,多PX空PTA
国泰君安证券2026-09-10
对二甲苯:原油新高,单边多单持有,多PX空PTA PTA:成本支撑,多PR空PTA MEG:地缘风险加剧,单边偏强
国泰君安证券2026-09-10
对二甲苯:原油新高,单边多单持有,多PX 空PTA PTA:成本支撑,多PR空PTA MEG:地缘风险加剧,单边偏强
国泰君安证券2026-09-11
对二甲苯偏强震荡市,多PX空PTA;PTA成本支撑,多PR空PTA;MEG库存降至历史低位,单边偏强震荡市
国泰君安证券2026-09-01
对二甲苯单边震荡市,多PX空PTA;PTA单边高位震荡市,多PR空PTA;MEG单边高位震荡市
国泰君安证券2026-09-18
对二甲苯:短期不追空,多PX空PTA;PTA:单边不追空,多PR/PF空PTA;MEG:单边不追空,关注11-01反套
国泰君安证券2026-08-31