猜你想问
Arm最新财报核心内容有哪些?
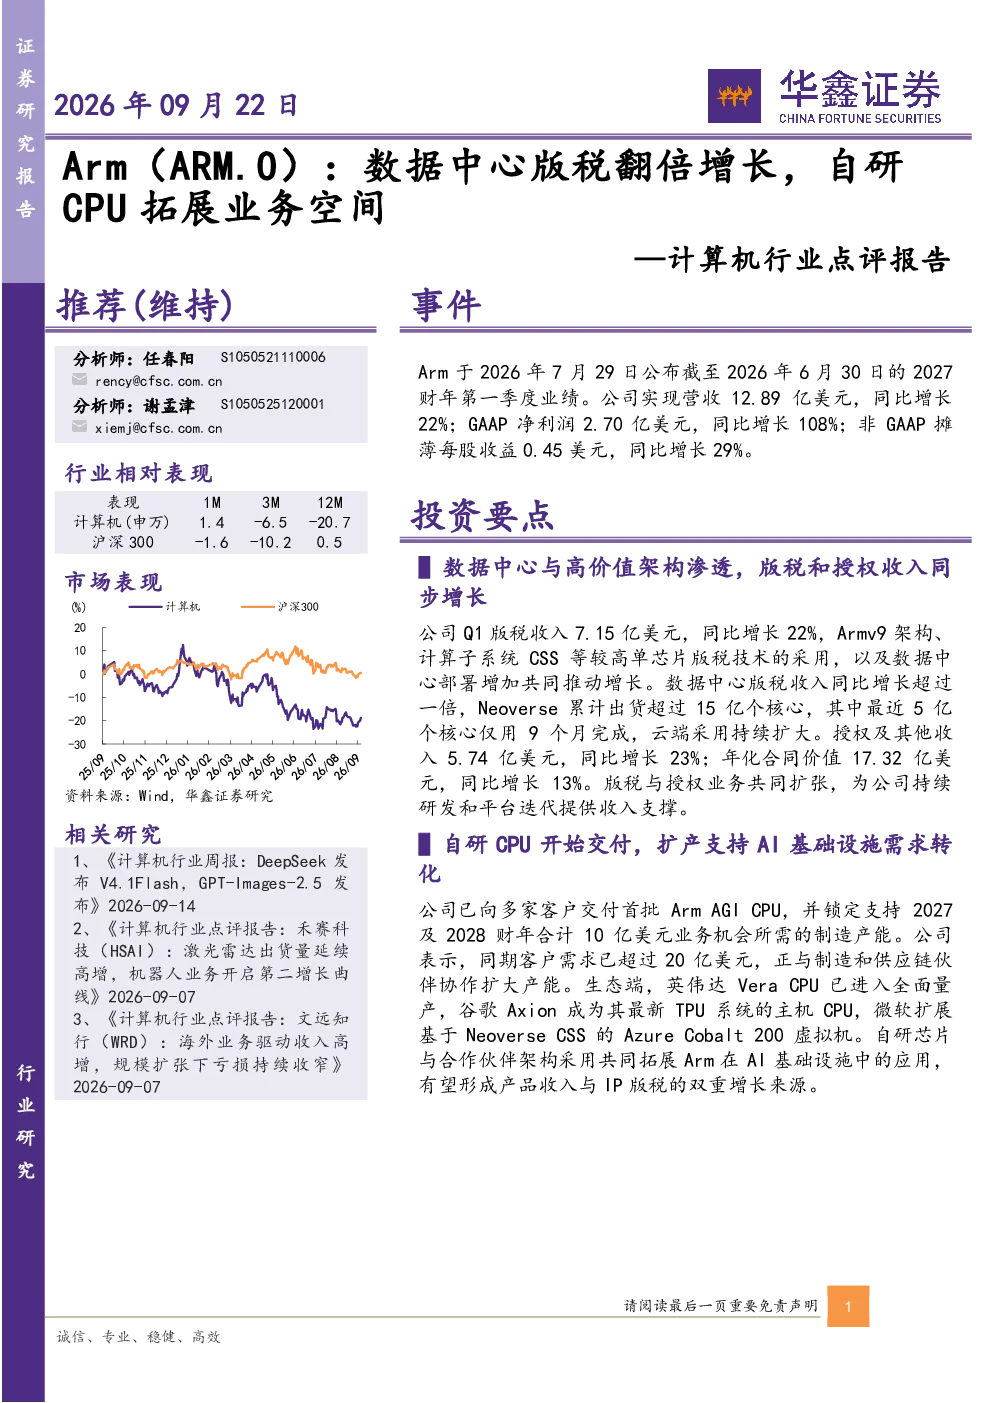
Arm2027财年Q1营收12.89亿美元同比增长22%,GAAP净利润2.70亿美元同比增长108%,非GAAP摊薄每股收益0.45美元同比增长29%。数据中心版税收入同比增长超过一倍,Neoverse累计出货超过15亿个核心,云端采用持续扩大;授权及其他收入5.74亿美元同比增长23%,年化合同价值17.32亿美元同比增长13%。自研CPU开始交付,锁定2027及2028财年合计10亿美元业务机会所需产能,客户需求已超20亿美元。
数据中心赛道发展趋势如何?
数据中心业务是Arm增长关键驱动力,版税收入同比翻倍,Neoverse架构持续扩大云端采用。高价值架构渗透推动授权收入增长,年化合同价值提升。AI基础设施需求转化加速,自研CPU与合作伙伴架构共同拓展AI应用场景,形成产品收入与IP版税双重增长。云端采用持续扩大,生态合作深化,英伟达Vera、谷歌Axion、微软Azure Cobalt 200等应用落地。
报告重点分析了哪些方向?
报告重点分析Arm数据中心业务增长逻辑,包括版税收入翻倍驱动因素、Neoverse架构出货量及云端采用情况。同时关注自研CPU业务进展,包括首批交付、产能锁定及客户需求,以及生态合作进展如英伟达、谷歌、微软的应用落地。此外,分析现金回收对研发投入的支持,以及Q2收入增长指引。
Arm当前市场现状如何?
Arm市场现状呈现强劲增长态势,数据中心业务驱动版税收入超倍增长,授权及其他收入稳定增长。自研CPU业务加速启动,已交付首批产品并锁定未来业务所需产能,市场需求旺盛。生态合作持续深化,多款基于Neoverse架构产品进入量产。公司经营现金流充裕,非GAAP营业利润率提升,为持续投入提供保障。
Arm研报有哪些风险提示?
Arm研报提示的风险包括:AI服务器及终端芯片需求不及预期可能影响收入增长;自研CPU产能扩张及客户交付存在不确定性;研发投入8.38亿美元同比增长29%可能影响短期盈利;出口管制及架构竞争加剧可能带来市场挑战。需关注AI基础设施需求变化、产能扩张进度、研发回报及新架构市场接受度等因素。