猜你想问
这份研报主要分析了哪些期货品种的策略?
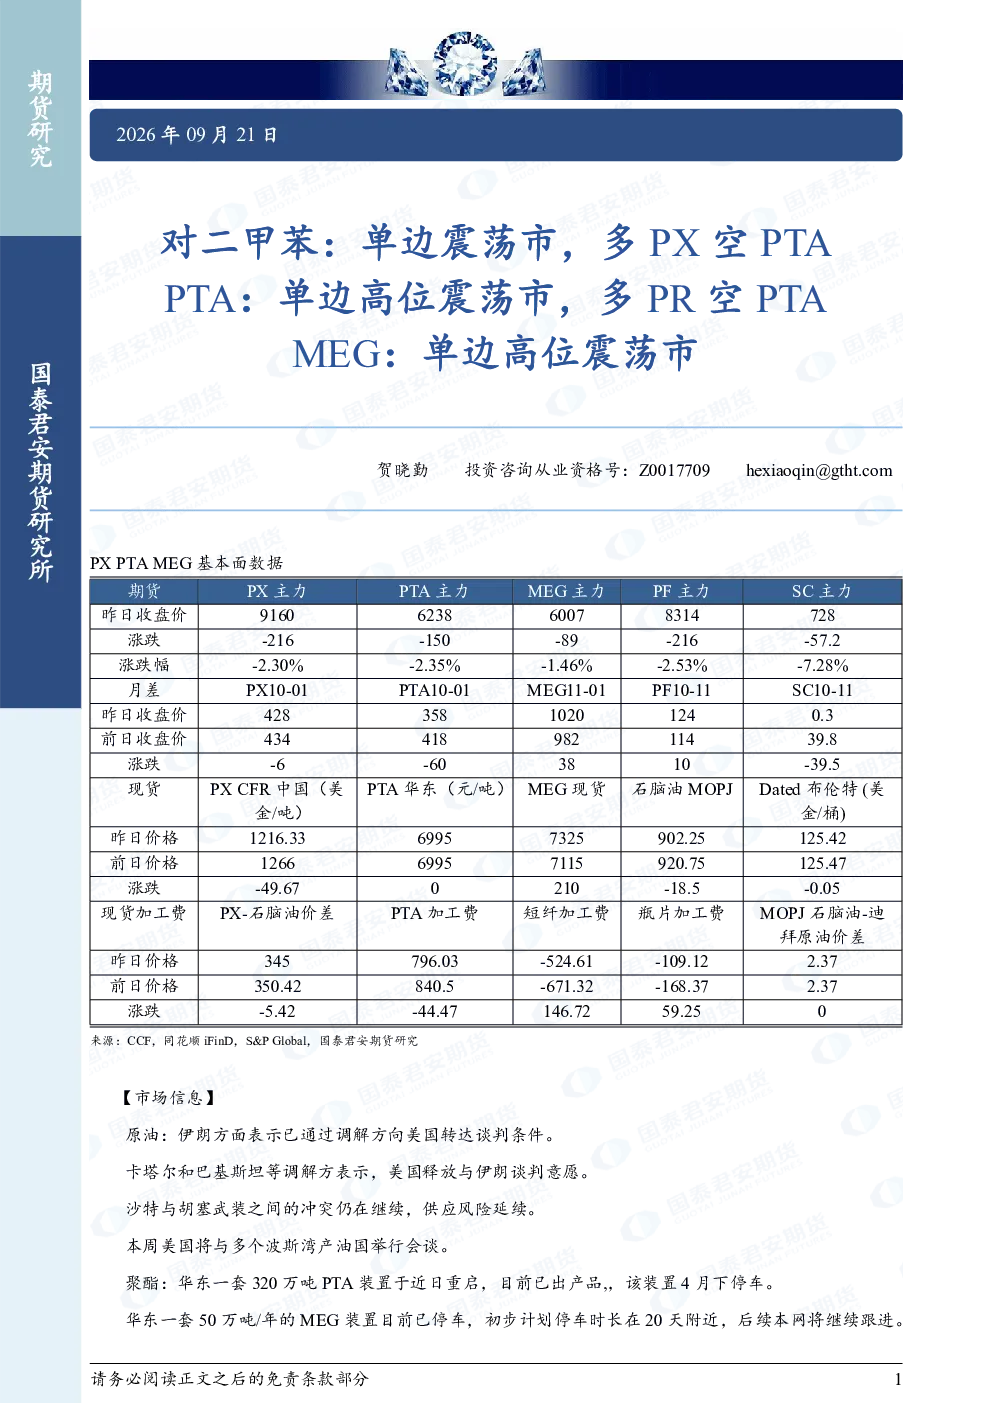
本研报重点分析了对二甲苯、PTA和MEG三种期货品种的策略。对于对二甲苯,建议在单边震荡市中多PX空PTA;对于PTA,同样建议在单边高位震荡市中多PR空PTA;对于MEG,则建议在单边偏强震荡市中持有正套。这些建议基于各品种的市场供需关系和价格走势分析得出的。
聚酯行业目前的市场趋势如何?
聚酯行业目前呈现供需双增的态势。从供应端看,华东320万吨PTA装置重启,但50万吨MEG装置停车20天,同时部分装置存在重启不确定性。从需求端看,2026年8月聚酯出口环比增长12万吨,但整体开工率有所下调,长丝减产明显。此外,PTA和PX的进出口数据也反映出供需变化,PTA出口环比下降,PX进口环比增加。这些因素共同影响着聚酯行业的市场趋势。
报告中提到的正套策略具体指什么?
正套策略是指买入近月合约同时卖出远月合约的套利操作。在本研报中,针对PX和PTA,建议关注1-5月份的正套机会。对于PX,由于供需双增,月差可能扩大,适合进行正套操作;对于PTA,虽然9-10月供需偏松,但库存偏低,下方空间有限,月差也可能出现正值,同样适合正套策略。这种策略主要利用不同合约之间的价差变化来获取收益。
当前市场对原油供应存在哪些风险?
当前市场对原油供应的主要风险因素包括地缘政治冲突和谈判进展。伊朗与美国之间的谈判意向、沙特胡塞冲突以及美国与波斯湾产油国的会谈都可能影响全球原油供应格局。这些事件的不确定性可能导致油价波动,进而影响相关期货品种如PX和PTA的价格走势。投资者需要密切关注这些地缘政治动态。
研报中提示了哪些潜在的市场风险?
研报中提示的市场风险主要集中在供需关系变化和产业链环节的波动。例如,PTA装置的检修或重启可能突然改变市场供应预期;聚酯下游开工率的波动会影响PTA和MEG的需求;而PX和PTA的进出口数据变化也可能带来市场供需格局的调整。此外,原油价格的地缘政治风险也可能传导至化工品市场,投资者需综合考量这些风险因素。