猜你想问
飞龙股份的研报核心内容是什么?
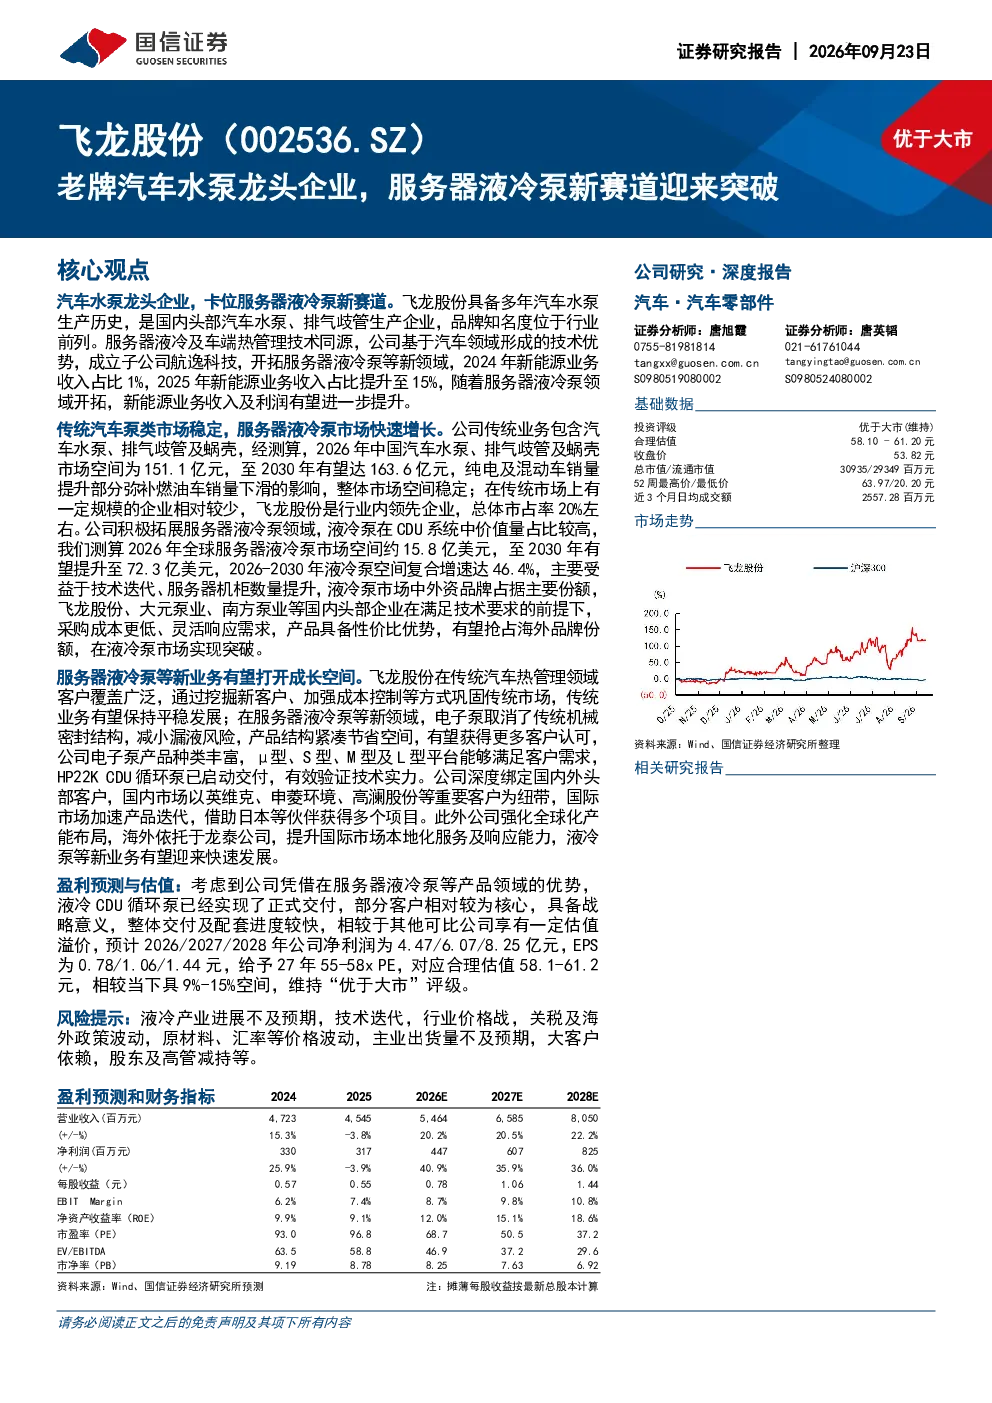
飞龙股份作为国内汽车水泵和排气歧管领域的龙头企业,凭借其在汽车热管理领域的技术积累,积极拓展服务器液冷泵等新业务。报告指出,公司传统汽车泵类业务市场空间稳定,占据较高市场份额,有望保持稳定发展。新能源业务方面,公司成立子公司航逸科技负责服务器液冷泵业务,2024年新能源业务收入占比1%,预计2025年提升至15%,未来有望进一步提升。此外,公司电子泵产品种类丰富,涵盖多种功率,获得客户认可,HP22K CDU循环泵已启动交付,有效验证技术实力。
服务器液冷泵行业发展趋势如何?
服务器液冷泵行业与汽车热管理技术同源,飞龙股份在汽车水泵领域的技术优势使其能够顺利切入服务器液冷市场。全球服务器液冷泵市场空间广阔,预计2026年市场规模约15.8亿美元,至2030年有望提升至72.3亿美元,2026-2030年复合增速达46.4%。这一增长主要得益于数据中心对散热需求的提升以及液冷技术的逐步普及。飞龙股份作为技术优势明显的企业,有望在这一新兴市场中占据重要地位。
研报重点分析了飞龙股份的哪些方面?
研报重点分析了飞龙股份的传统汽车泵类业务和新能源业务,特别是服务器液冷泵业务的发展潜力。报告指出,公司传统业务市场空间稳定,占据较高市场份额,有望保持稳定发展。在新能源业务方面,公司积极开拓服务器液冷泵市场,成立子公司航逸科技负责相关业务,并预计2025年新能源业务收入占比将提升至15%。此外,报告还分析了公司的技术优势、产品种类、客户资源以及产能布局,认为公司在服务器液冷泵领域具有较大发展潜力。
当前服务器液冷泵市场现状如何?
当前服务器液冷泵市场正处于快速发展阶段,市场空间广阔。随着数据中心对散热需求的提升以及液冷技术的逐步普及,服务器液冷泵市场规模预计将持续增长。预计2026年市场规模约15.8亿美元,至2030年有望提升至72.3亿美元,2026-2030年复合增速达46.4%。飞龙股份凭借其在汽车热管理领域的技术积累,已成功切入服务器液冷市场,并获得了客户认可,如HP22K CDU循环泵已启动交付,有效验证了其技术实力。
研报提到了哪些风险提示?
研报提示了液冷产业进展不及预期、技术迭代、行业价格战、关税及海外政策波动、原材料和汇率等价格波动、主业出货量不及预期、大客户依赖、股东及高管减持等风险。其中,液冷产业进展不及预期可能导致公司新业务发展受阻;技术迭代可能使现有产品迅速过时;行业价格战可能影响公司盈利能力;关税及海外政策波动可能影响公司国际市场业务;原材料和汇率等价格波动可能增加公司成本;主业出货量不及预期可能影响公司整体业绩;大客户依赖和股东及高管减持可能带来经营和股权方面的风险。