猜你想问
通信设备板块修复情况如何?
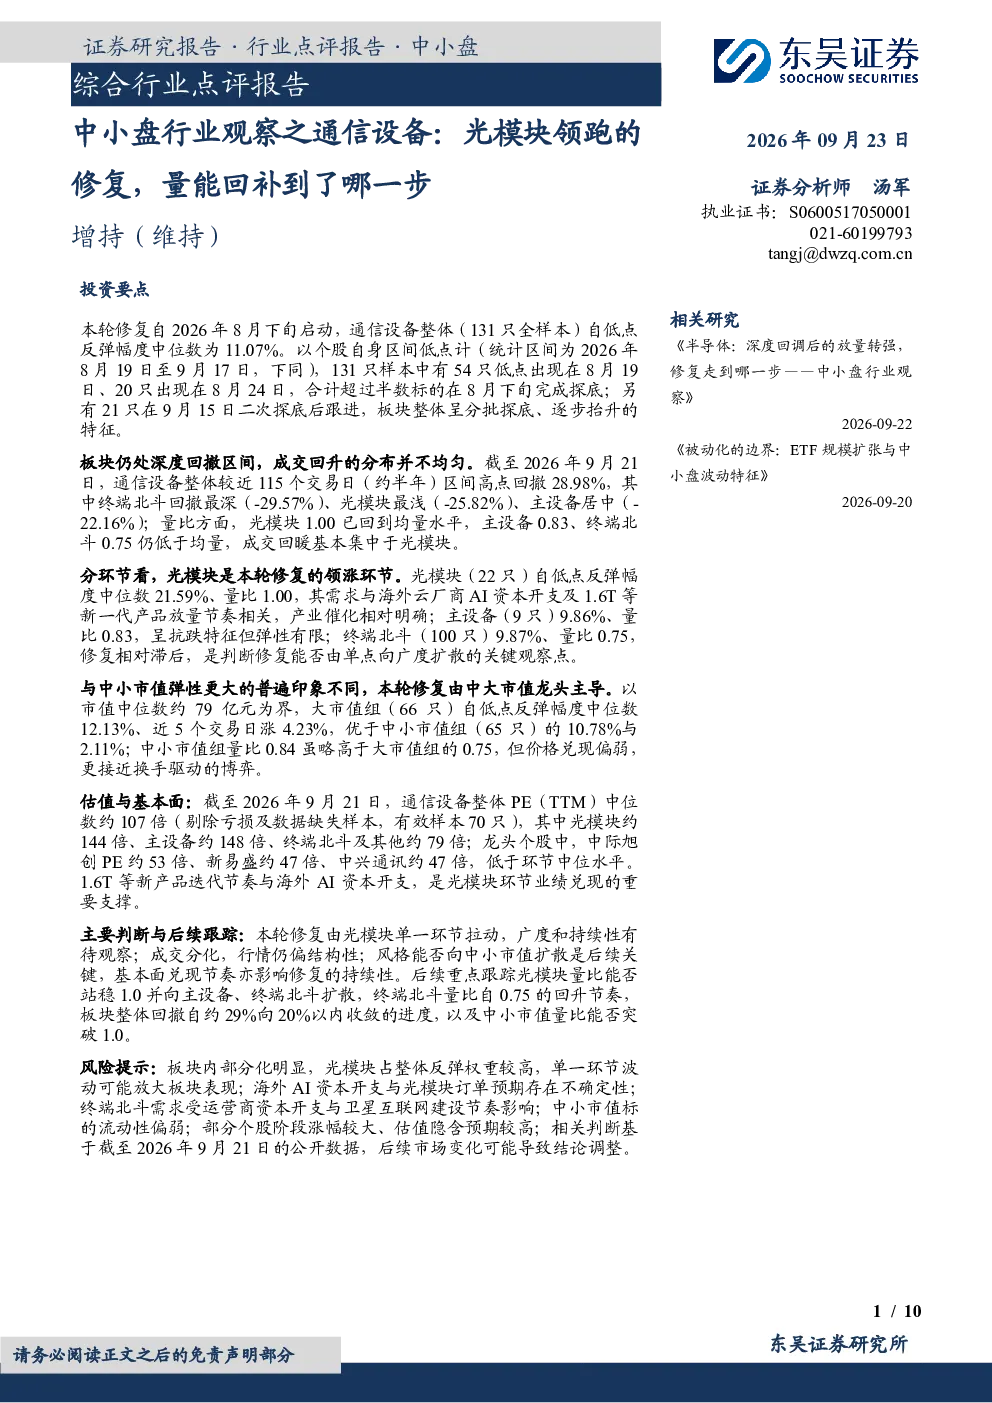
通信设备板块本轮修复始于2026年8月下旬,整体自低点反弹中位数为11.07%,呈现分批探底、逐步抬升的特征。超过半数标的在8月下旬完成探底,另有部分在9月中旬二次探底后跟进。板块整体较近115个交易日高点回撤28.98%,仍处深度回撤区间,修复尚未完成。光模块领涨环节,反弹中位数21.59%,量比1.00回到均量水平,主要由海外云厂商AI资本开支及1.6T产品放量节奏驱动。主设备相对抗跌,回撤中位数22.16%,反弹中位数9.86%,量比0.83,呈企稳特征。终端北斗修复滞后,反弹中位数9.87%,量比0.75,回撤最深,是判断修复能否扩散的关键。
通信设备行业发展趋势如何?
通信设备行业发展趋势呈现环节分化特征。光模块领涨,由海外云厂商AI资本开支及1.6T产品放量节奏驱动,但修复由中大市值龙头主导,大市值组反弹优于中小市值组。板块整体PE中位数约107倍,光模块约144倍,主设备约148倍,终端北斗及其他约79倍。光模块有相对明确的产业催化,主设备业绩预期稳定,终端北斗依赖后续订单落地。风格能否向中小市值扩散是后续关键,需关注终端北斗量比回升及中小市值量比突破1.0。
报告重点分析了哪些方向?
报告重点分析了通信设备板块的修复情况、环节分化、市值分化、估值与基本面。修复始于2026年8月下旬,整体反弹中位数为11.07%,呈现分批探底特征。光模块领涨,主设备相对抗跌,终端北斗修复滞后。修复由中大市值龙头主导,大市值组优于中小市值组。板块整体PE中位数约107倍,光模块估值较高。报告建议跟踪光模块量比、终端北斗量比、板块回撤收敛进度、中小市值量比突破及光模块龙头放量情况。
当前市场现状如何判断?
当前市场现状判断为板块处于深度回撤后的修复阶段,但修复尚未完成。板块整体较近115个交易日高点回撤28.98%,修复中位数为11.07%。成交分化明显,资金集中于基本面确定性较高的环节,如光模块。风格能否向中小市值扩散是关键,需关注终端北斗量比回升及中小市值量比突破1.0。基本面兑现节奏影响修复持续性,需跟踪订单进展与业绩兑现。
研报有哪些风险提示?
研报风险提示包括:板块内部差异大,光模块权重高,单一环节波动可能放大板块表现;海外AI资本开支与光模块订单存在不确定性;终端北斗需求受运营商资本开支与卫星互联网建设节奏影响;中小市值标的流动性偏弱;部分个股涨幅较大,估值隐含较高预期;宏观与流动性环境变化可能影响板块表现。需关注板块内部差异、订单落地、需求节奏及流动性风险。