猜你想问
半导体板块近期修复情况如何?
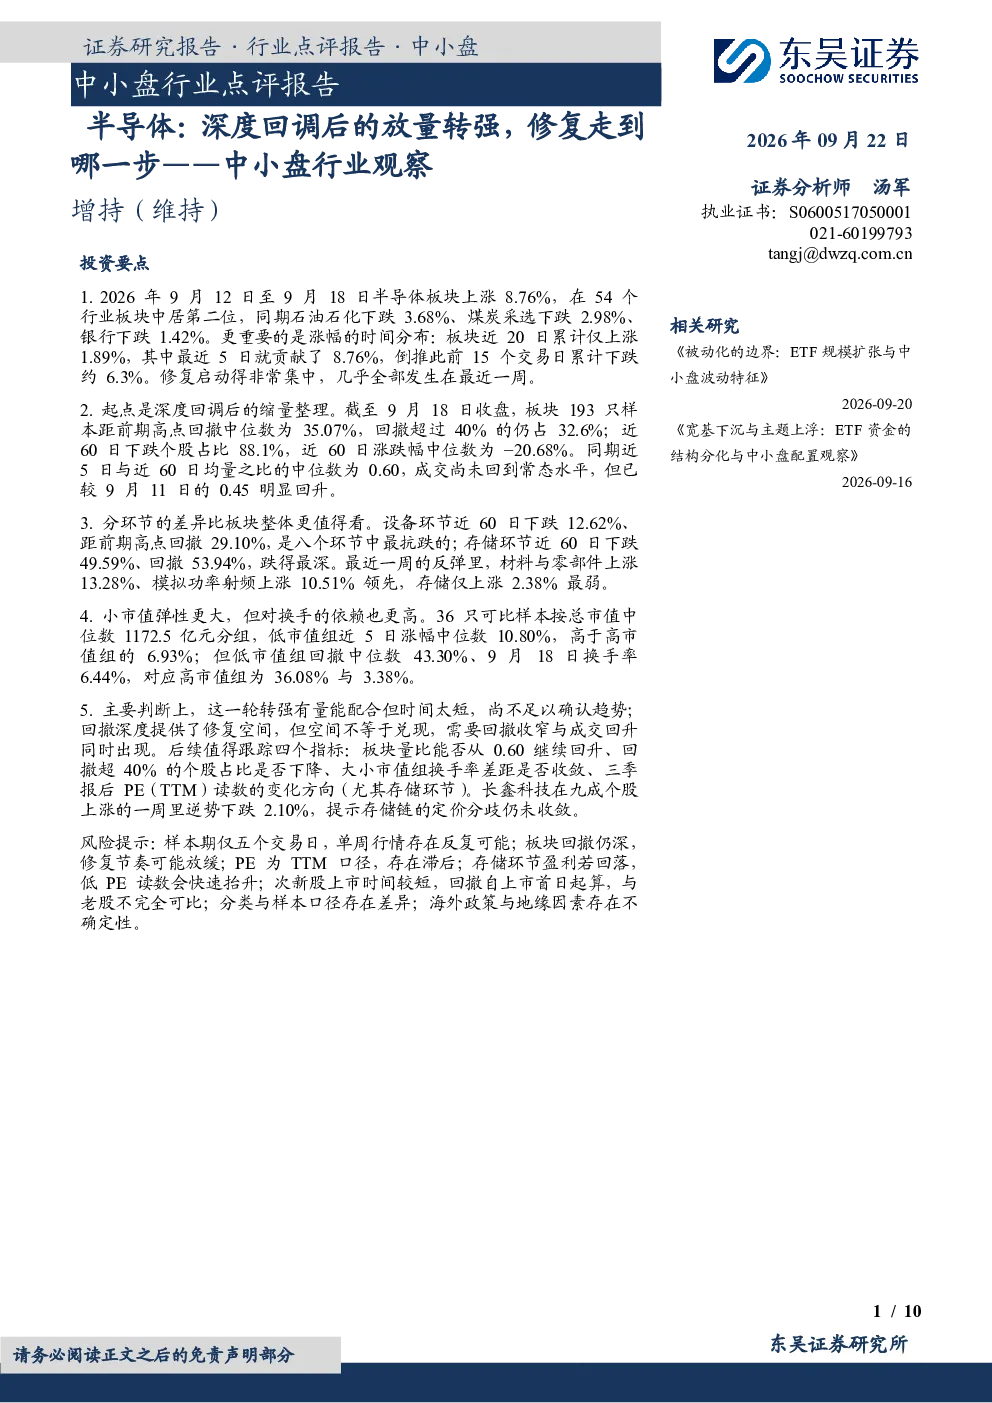
半导体板块在2026年9月12日至18日上涨8.76%,近20日累计涨幅仅1.89%,修复集中在最后一周。板块193只样本距前期高点回撤中位数为35.07%,近60日下跌个股占比88.1%,属于前期上行后的调整。成交较9月11日回升但仍未达常态,近20日涨跌幅中位数转正至1.38%。
半导体各环节表现有何差异?
设备环节近60日下跌12.62%、回撤29.10%,最抗跌;存储环节近60日下跌49.59%、回撤53.94%,跌得最深。反弹中材料与零部件(+13.28%)、模拟功率射频(+10.51%)领先,存储仅上涨2.38%。存储环节PE(TTM)中位数24.1倍(环节最低),但近5日涨幅最低,低估值与高弹性不对应。
半导体行业未来发展趋势如何?
近一周转强有量能配合但时间短,不足以确认趋势,需关注持续性。回撤空间不等于兑现,需回撤收窄与成交回升同时出现。设备环节相对占优,存储定价分歧未收敛。后续需关注板块量比能否继续回升、回撤超40%个股占比是否下降、大小市值组换手率差距是否收敛、三季报后PE(TTM)变化方向(尤其存储)。
当前半导体市场现状如何判断?
截至9月18日,半导体板块处于前期上行后的调整,近60日下跌个股占比88.1%,回撤中位数为35.07%。成交较9月11日回升但仍未达常态,近20日涨跌幅中位数转正至1.38%。低市值组近5日涨幅中位数10.80%,高于高市值组;但回撤中位数更深(43.30%对36.08%),弹性依赖换手。
半导体研报存在哪些风险提示?
样本期短(5交易日),单周行情可能反复。板块回撤仍深,宏观或外部因素变化可能放缓修复节奏。PE为TTM口径,存在滞后性。存储等环节低PE读数依赖当前盈利,盈利回落可能导致估值快速抬升。新上市标的回撤计算方式与老股不完全可比。海外政策与地缘因素存在不确定性。
你可能感兴趣
新三板主题报告:北交所宣布设立后,精选层的估值修复走到哪一步?
安信证券2021-10-12
尿素:驱动转强,日内走势观察现货调涨后的成交跟进情况
国泰君安期货2025-03-21
贵金属周度观察:技术性回调后的情绪修复
国联期货2025-10-26
中小盘周报(2023年12月第1周):强势主题回调,推荐北交所转板等主题
国泰君安证券2023-12-10
一周简评:拍卖加码+快速升温 或施压玉米短期回调 生猪阶段供给宽松 近月合约弱势难改 短期蛋价稳中偏强 关注累库后的高空机会
格林大华期货2026-03-20
中小盘周报(2024年4月第3周):AI或将承压,低空经济回调后仍是主线
国泰君安证券2024-04-21
中小盘行业深度报告:中小盘配置观察:资金流向的可用与不可用
综合东吴证券2026-09-11
中小盘行业深度报告:中小盘ETF资金流向观察:从7月的承接到8月的再平衡
东吴证券2026-09-10
机械设备行业跟踪周报:看好高景气的半导体设备&光模块设备;推荐回调较多&宇树上市强催化的人形机器人
机械设备东吴证券2026-03-29
政策强催化+新订单中比例已升至51.1%,需求快速放量,重视这个产业0-1的拐点;AI应用三季报景气向好,机构称筹码结构与行业景气双双转好
天风证券&国盛证券&国泰海通&国金证券2025-11-02