猜你想问
国产算力供需现状如何?
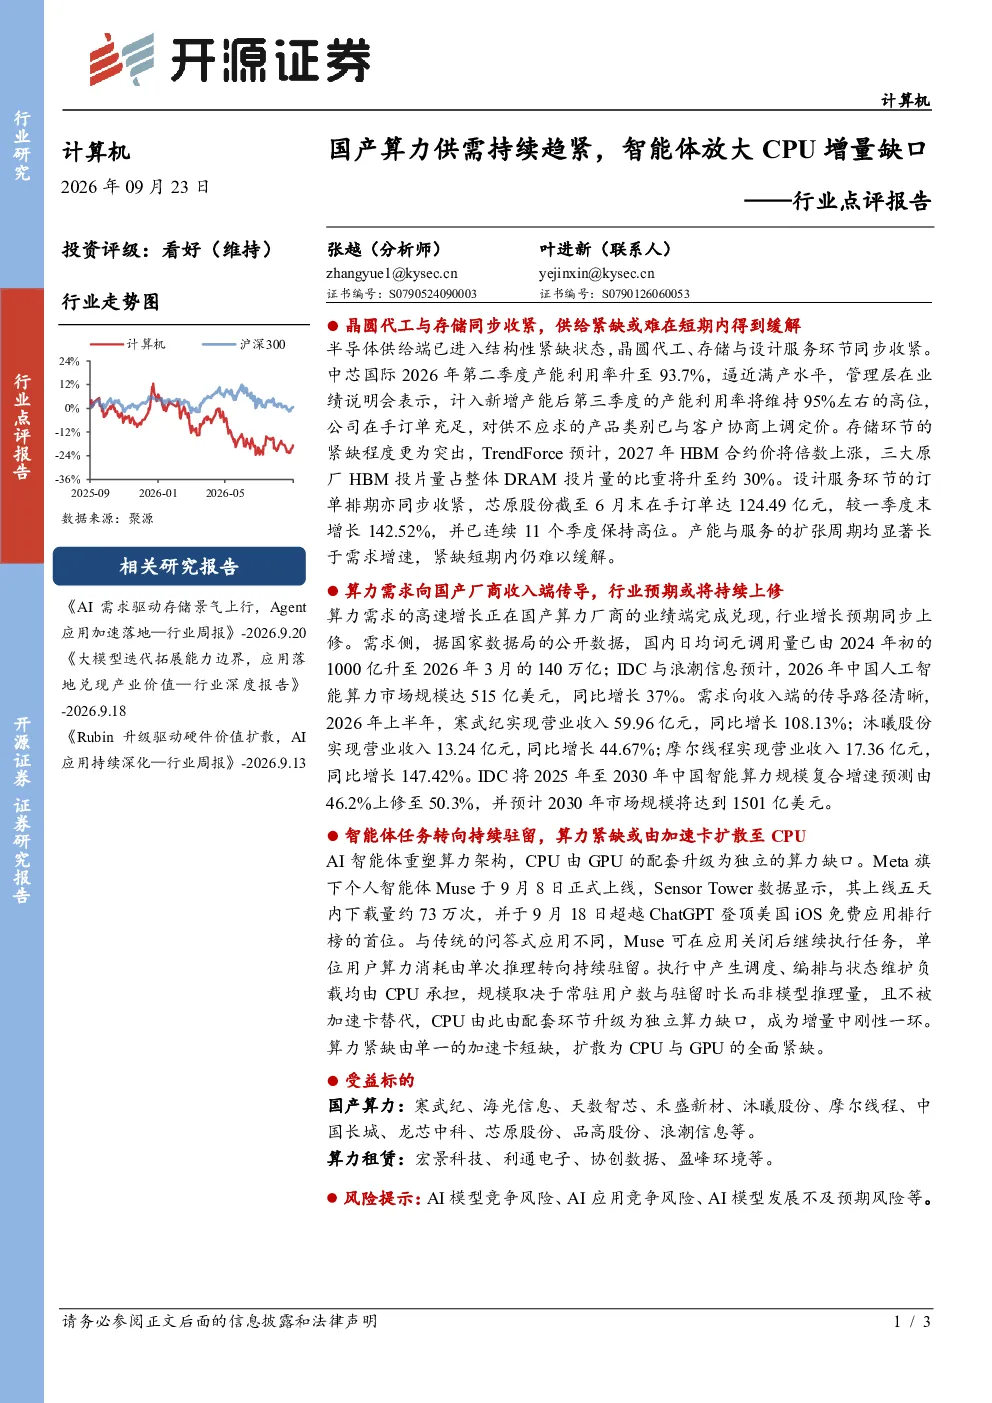
半导体供给端进入结构性紧缺状态,晶圆代工、存储与设计服务环节同步收紧。中芯国际产能利用率逼近满产,存储环节紧缺程度突出,设计服务订单排期紧张。产能与服务扩张周期长于需求增速,紧缺短期内难以缓解。
AI算力行业发展趋势如何?
AI智能体重塑算力架构,CPU由GPU配套升级为独立算力缺口,算力紧缺由加速卡短缺扩散至CPU与GPU全面紧缺。TrendForce预计2027年HBM合约价将倍数上涨,国内日均词元调用量持续增长,IDC预计2026年中国人工智能算力市场规模达515亿美元,同比增长37%。
报告重点分析了哪些方向?
报告重点分析了国产算力供需紧张现状及AI智能体重塑算力架构带来的CPU增量缺口问题。中芯国际产能利用率、芯原股份订单增长、寒武纪等企业营收增长等数据均显示行业高速增长,建议关注国产算力及算力租赁相关标的。
当前AI算力市场情况怎样?
当前AI算力市场呈现供需持续趋紧态势,中芯国际产能利用率升至93.7%,国内日均词元调用量升至140万亿,IDC预计2026年中国人工智能算力市场规模达515亿美元。国产算力厂商业绩端兑现增长预期,行业增长预期持续上修。
研报提示了哪些风险?
研报提示AI模型竞争风险、AI应用竞争风险、AI模型发展不及预期风险等。由于AI算力需求高速增长向国产算力厂商业绩端兑现,但产能与服务扩张周期长于需求增速,存在模型竞争激烈、应用落地不及预期等风险。
你可能感兴趣
电子行业点评报告:国产算力周跟踪:DeepSeek-V4有望打开国产算力增长新空间,Intel财报指引CPU产业链持续景气
电子设备东吴证券2026-04-26
全球CPU供需缺口加剧看好国产CPU持续景气东北计算机消
未知机构2026-01-21
电子行业点评报告:国产算力周跟踪:CPU提价验证需求韧性,曙光十万卡集群加速国产算力升级
电子设备东吴证券2026-07-12
电子行业点评报告:国产算力周跟踪:DeepSeek降价推动AI应用,行业龙头继续明确Agent时代CPU核心地位
电子设备东吴证券2026-05-24
有色金属行业周报:锂矿短期涨价叠加长期缺口放大继续推荐,铝持续紧平衡建议持有
有色金属华创证券2021-07-11
英特尔官宣上调CPU售价算力供需缺口行情引爆
未知机构2026-07-06
计算机行业深度报告算力供需缺口持续扩大,算力租赁行业景气度上行
信息技术开源证券2026-08-25
基础化工深度报告:磷产业链整合加速 供需缺口持续放大
基础化工长城证券2019-01-21
石化行业深度报告:乙烯供需趋紧,高景气度持续
化石能源民生证券2017-05-22
机械设备行业点评报告:PCB材料端供需缺口愈演愈烈,看好国产供应商填补缺口带动生产设备CAPEX
机械设备东吴证券2026-05-08