猜你想问
这份塑料日报的核心内容是什么?
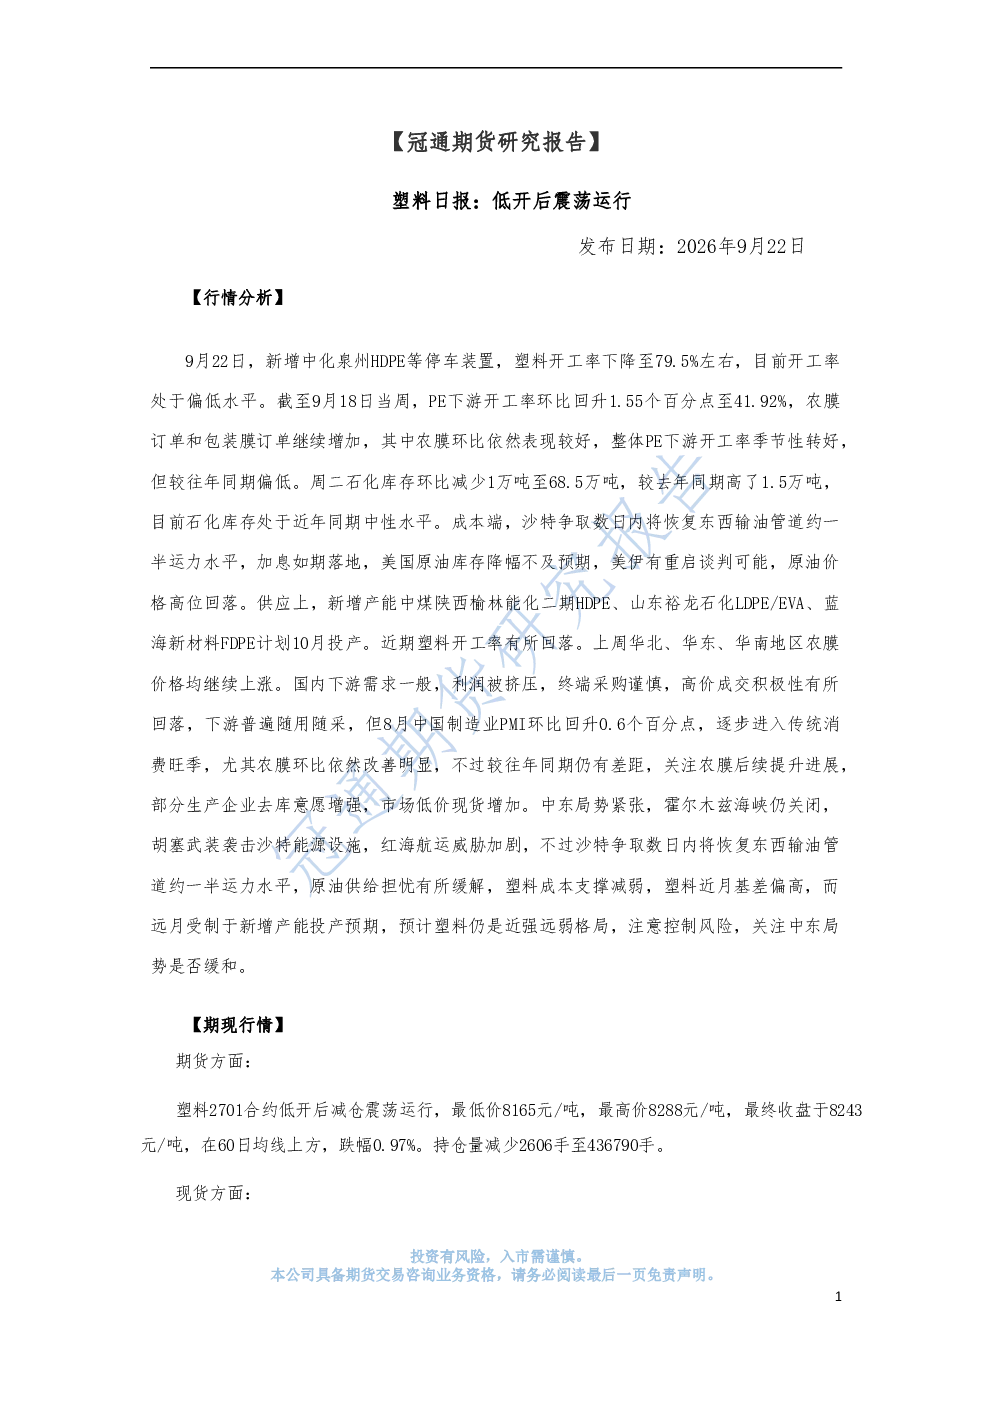
9月22日,塑料市场低开后震荡运行。报告显示供应端新增中化泉州HDPE等装置停车,开工率下降至79.5%;需求端PE下游开工率环比回升1.55个百分点至41.92%,农膜和包装膜订单增加但整体季节性转好较往年偏低;库存环比减少1万吨至68.5万吨处于近年同期中性水平;期现行情中塑料2701合约低开减仓震荡,收盘8243元/吨跌幅0.97%。研究结论指出塑料近强远弱格局延续近月基差偏高远月受新增产能影响。
塑料行业未来发展趋势如何?
塑料行业未来发展趋势需关注供应端新增产能影响,中煤陕西榆林能化二期HDPE、山东裕龙石化LDPE/EVA、蓝海新材料FDPE计划10月投产将加剧市场竞争。需求端方面农膜和包装膜订单增加但整体季节性转好较往年偏低,8月制造业PMI回升预示传统消费旺季或逐步到来。成本支撑减弱,沙特输油管道有望恢复加息如期落地美伊重启谈判可能原油高位回落。
这份报告重点分析了哪些方向?
报告重点分析了供应端开工率变化及新增产能计划,显示开工率下降至79.5%处于偏低水平而新增产能集中释放将带来压力。需求端则关注PE下游开工率回升农膜包装膜订单增加与季节性表现差异,以及制造业PMI回升对传统消费旺季的预示。库存与成本方面分析了石化库存变化及原油高位回落对成本支撑的影响。
当前塑料市场现状如何判断?
当前塑料市场呈现低开震荡运行状态。供应端装置停车导致开工率偏低,但新增产能即将释放带来未来压力。需求端虽开工率回升订单增加,但整体季节性表现较往年偏低,传统消费旺季尚未完全到来。库存处于近年同期中性水平,成本支撑因原油高位回落而减弱。期现行情中期货合约减仓震荡现货市场多数下跌。
这份研报有哪些风险提示?
研报提示需关注中东局势缓和可能带来的原油价格波动影响,以及农膜需求后续提升进展的不确定性。塑料近强远弱格局延续近月基差偏高远月受新增产能影响较大,投资者需警惕市场供需错配风险。当前市场整体季节性转好但表现不及往年同期,需关注需求恢复的持续性。