猜你想问
这份研报的核心内容是什么?
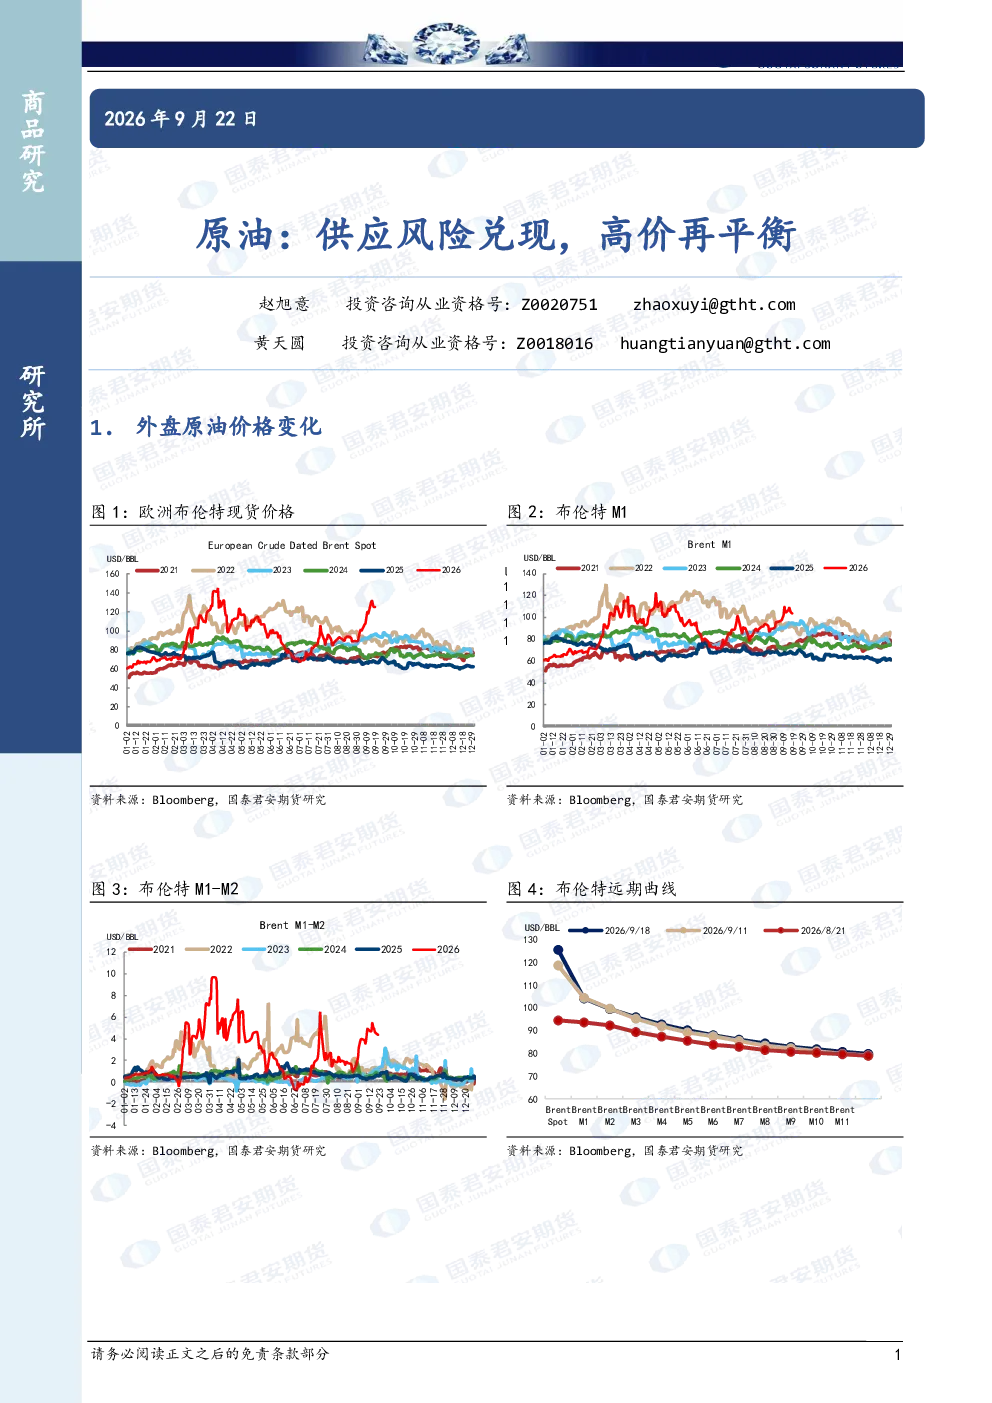
这份研报分析了原油市场供应风险兑现后的高价再平衡现象。报告指出,外盘原油价格因特朗普与伊朗总统会面及中美预期会晤提振市场情绪而大幅回落,但市场对协议达成的怀疑情绪和风险溢价的下降可能是暂时的。霍尔木兹海峡原油出口量增加,曼德海峡通行量恢复,但沙特东西管道修复不确定性持续导致炼厂供应受限。美军护航成功,保险公司承诺继续提供战争险,欧洲实物市场紧张,亚洲终端用户需求受抑制。沙特阿美优先保障亚洲客户,欧洲买家遭遇取消通知,亚洲甜质原油市场价格上涨。原油市场整体呈现供应风险兑现后的高价再平衡状态。
原油赛道未来发展趋势如何?
原油赛道未来发展趋势呈现复杂态势。一方面,供应端存在不确定性,如沙特东西管道修复进度不明,可能持续影响炼厂供应。另一方面,需求端受多重因素影响,欧洲实物市场紧张但亚洲终端用户需求受抑制。中东酸性原油差价走弱,运费高企抑制终端需求。外交层面的积极信号可能暂时提振市场情绪,但市场对协议达成的怀疑情绪和风险溢价的下降可能是暂时的。原油趋势强度目前为0,显示市场处于平衡状态。未来需持续关注地缘政治、外交进展及全球经济复苏情况对原油供需关系的影响。
研报重点分析了哪些方向?
研报重点分析了原油市场供应风险兑现后的高价再平衡现象。具体包括外盘原油价格波动原因,如WTI和布伦特期货价格因特朗普与伊朗总统会面及中美预期会晤而大幅回落,以及市场对协议达成的怀疑情绪和风险溢价的下降可能是暂时的。报告还分析了霍尔木兹海峡和曼德海峡的原油出口情况,沙特东西管道修复的不确定性,美军护航及保险公司提供战争险的影响,欧洲实物市场紧张和亚洲终端用户需求受抑制的情况,以及沙特阿美优先保障亚洲客户导致欧洲买家遭遇取消通知,亚洲甜质原油市场价格上涨等关键因素。原油市场整体呈现供应风险兑现后的高价再平衡状态。
当前原油市场现状如何判断?
当前原油市场现状呈现供应风险与高价再平衡的复杂局面。供应端,霍尔木兹海峡原油出口量增加至764万桶/日,曼德海峡通行量恢复,但沙特东西管道修复不确定性持续导致延布炼厂供应受限,贾赞炼厂预计停产至四季度大部分时间。需求端,欧洲实物市场紧张,亚洲终端用户需求受抑制,中东酸性原油差价走弱,运费高企抑制终端需求。外交层面,特朗普与伊朗总统会面及中美预期会晤提振市场情绪,但市场对协议达成的怀疑情绪和风险溢价的下降可能是暂时的。WTI和布伦特期货价格大幅回落,但市场情绪从极度恐慌转向谨慎乐观。原油趋势强度目前为0,显示市场处于平衡状态。当前市场需关注地缘政治、外交进展及全球经济复苏情况对原油供需关系的影响。
研报提示了哪些风险?
研报提示了原油市场存在的多重风险。首先,沙特东西管道修复不确定性持续,可能导致炼厂供应受限,影响原油市场供应稳定性。其次,地缘政治风险依然存在,霍尔木兹海峡原油出口量增加,美军护航虽成功,但战争险供应仍需关注,可能引发市场波动。再次,外交层面的积极信号可能暂时提振市场情绪,但市场对协议达成的怀疑情绪和风险溢价的下降可能是暂时的,需警惕情绪变化带来的市场波动。此外,亚洲终端用户需求受抑制,欧洲实物市场紧张,可能影响原油价格走势。最后,全球经济复苏情况不明,可能影响原油需求预期。原油市场整体呈现供应风险与高价再平衡的复杂局面,需持续关注多重因素变化对市场的影响。