猜你想问
中原内配2026年业绩增长主要因素是什么?
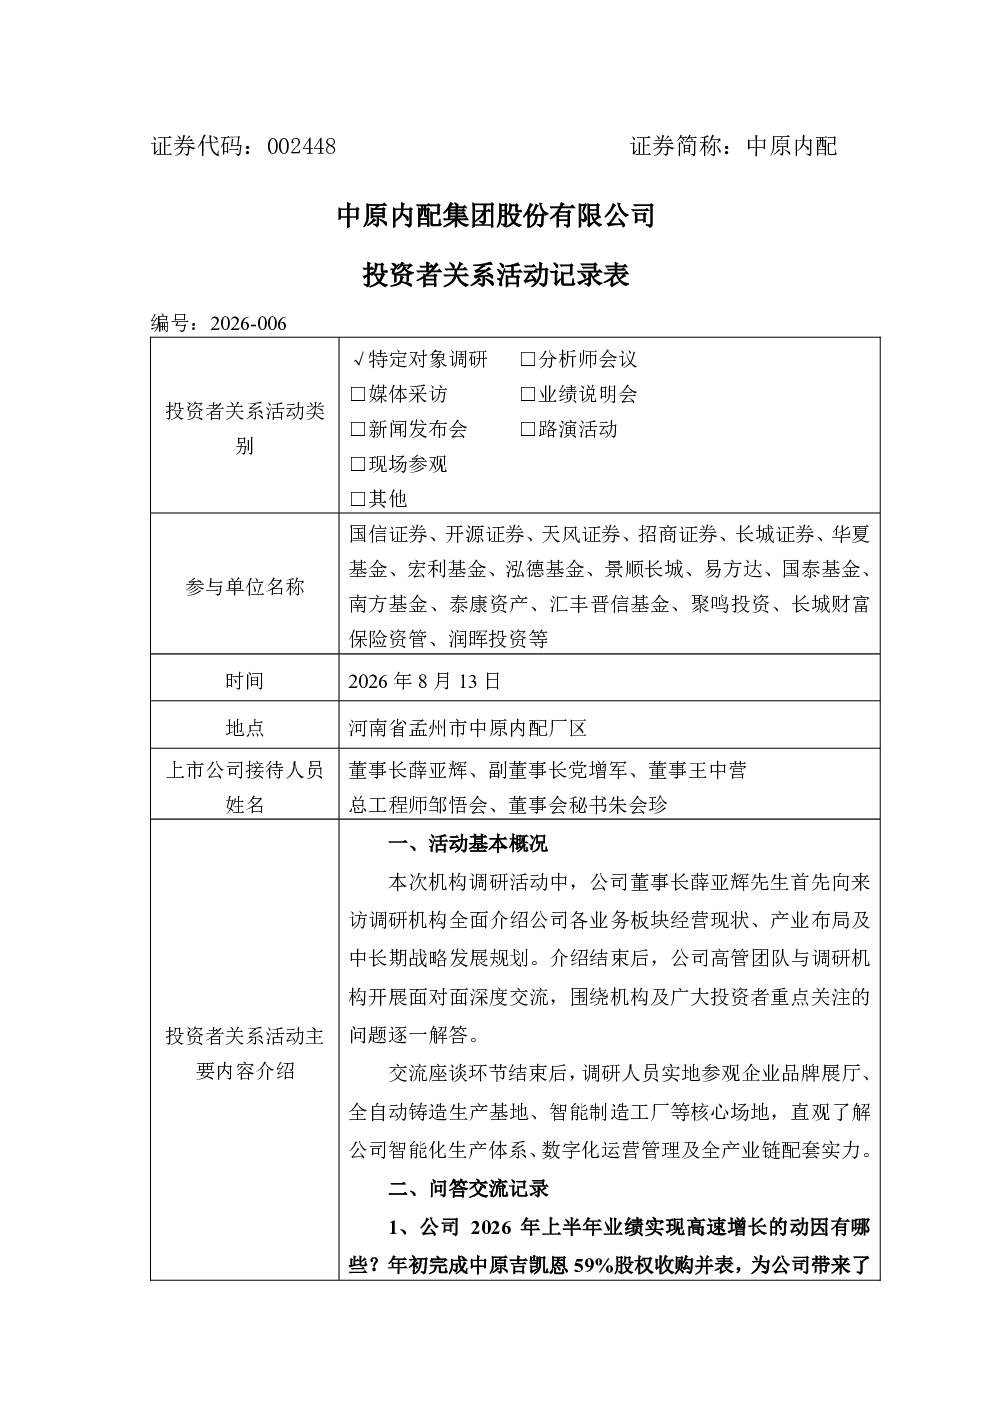
中原内配2026年上半年业绩高速增长,主要得益于五大因素:并购中原吉凯恩59%股权产生折价收益、大缸径气缸套业务规模扩容、制动鼓业务受益行业复苏、电控执行器等新品贡献增量、内部精益管理提效。并购整合带来技术、产能、客户资源协同,加速高端产品落地和海外市场份额扩张。
汽车零部件行业发展趋势如何?
汽车零部件行业正经历智能化、电动化转型,高端零部件需求持续提升。中原内配通过并购中原吉凯恩、拓展大缸径气缸套、发展电控执行器等战略,积极布局高端产品线。泰国工厂投产进一步强化全球布局,有望受益于全球汽车产业升级趋势。
中原内配报告重点分析了哪些业务?
报告重点分析了中原内配的核心业务板块,包括气缸套业务(并购整合、规模扩容、泰国工厂投产)、制动鼓业务(产能充足、市场覆盖)以及汽车电子业务(电控执行器研发量产、国内市占率领先)。这些业务共同支撑公司业绩增长和多元化发展。
汽车零部件市场现状如何?
汽车零部件市场呈现结构性分化,传统部件需求平稳,高端、智能化部件需求旺盛。中原内配气缸套业务已实现向通用、康明斯等全球头部企业批量供货,制动鼓业务产能充足,电控执行器在国内市场领先,显示出较强的市场竞争力。
中原内配报告有哪些风险提示?
报告提示中原内配面临的主要风险包括:海外市场拓展不确定性、原材料价格波动、技术迭代风险、新品市场推广不确定性等。此外,并购整合效果也存在一定的不确定性,需关注整合进度及协同效应发挥情况。
你可能感兴趣
002448 中原内配 002448中原内配投资者关系管理信息20260728
未知机构2026-07-28
000530 冰山冷热 000530冰山冷热投资者关系管理信息20260813
未知机构2026-08-13
300497 富祥股份 300497富祥股份投资者关系管理信息20260813
未知机构2026-08-13
000719 中原传媒 000719中原传媒投资者关系管理信息20260828
未知机构2026-08-28
688130 晶华微 晶华微投资者关系活动记录表 20260813
未知机构2026-08-14
春兴精工投资者关系管理信息
未知机构2024-07-12
风华高科投资者关系管理信息
未知机构2024-07-16
壶化股份投资者关系管理信息
未知机构2024-07-11
通宇通讯投资者关系管理信息
未知机构2024-07-11
兆驰股份投资者关系管理信息
未知机构2024-07-09