猜你想问
中原传媒这份研报的核心内容是什么?
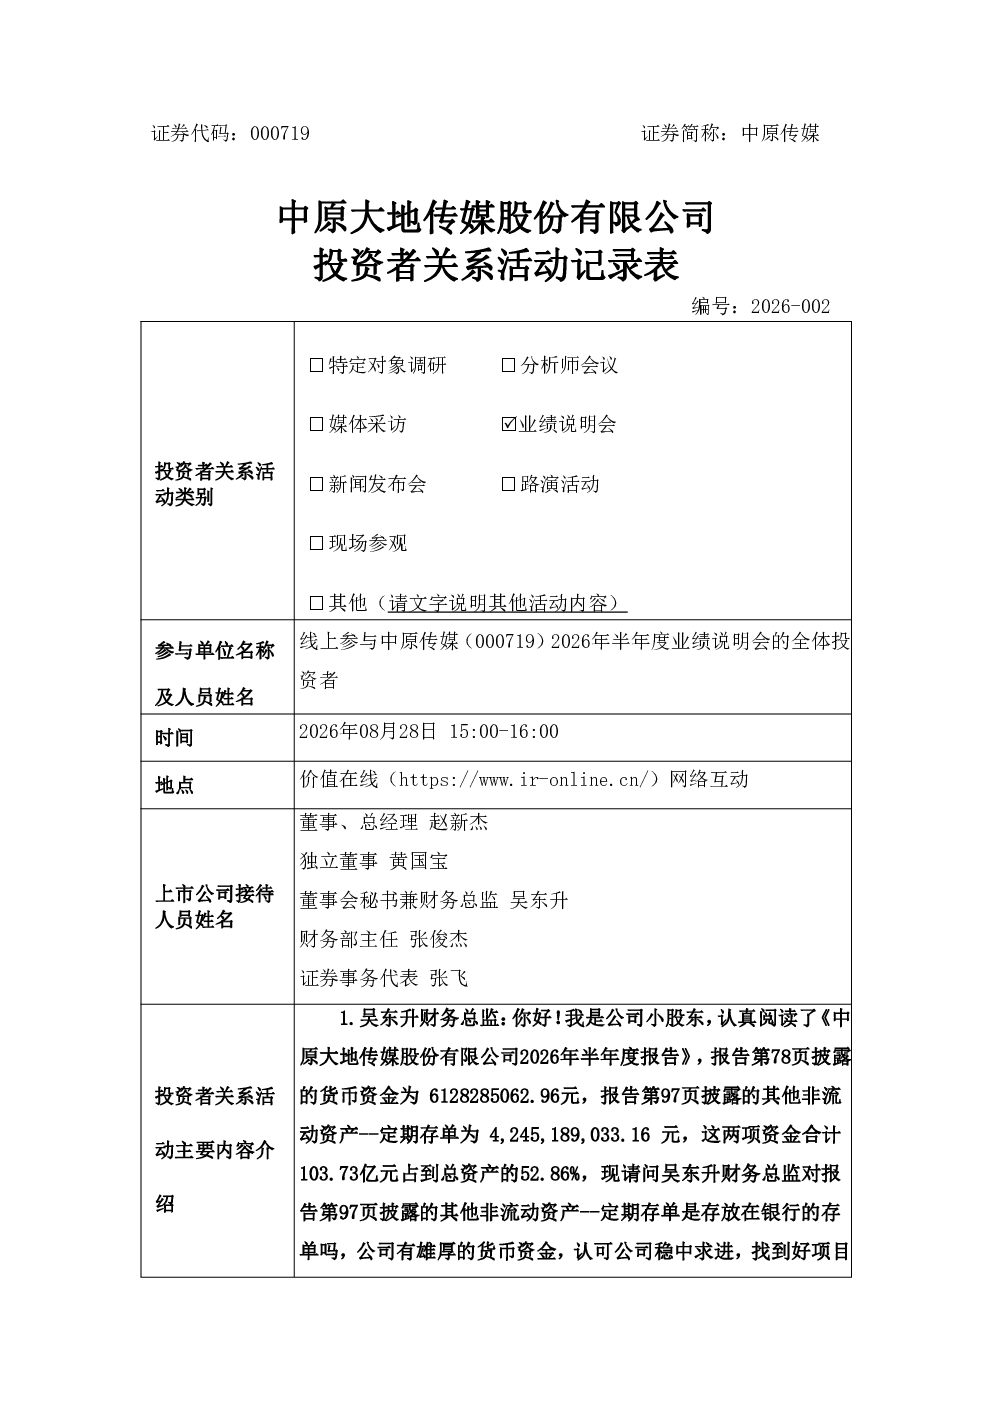
该研报显示,中原传媒正积极寻求“文化+科技”等多元投资,适时进行并购以促进长远发展和股东利益最大化。公司主业主责为河南省教育出版、智慧教育和国内图书发行业务。上半年,公司深化“书香河南”品牌建设,推出“一书一AI”交互式阅读产品,推进数智化与融合出版布局。教材教辅业务营收略有下降,但通过成本管控和产品优化,毛利率实现小幅提升。公司作为国有文化出版龙头企业,平衡社会效益与经济效益,深耕书香河南建设和中原文化传承,巩固教材教辅基本盘,推进数字化转型,布局教育、文化、数据三大创新赛道,搭建河南中小学智慧教育平台。实体书店正向阅读、艺术、休闲、研学等多元业态融合转型,通过场景重构、活动运营激活生命力,并依托线上平台实现线上线下联动。公司市值管理注重价值创造与传递,暂无回购计划,股价受多重因素影响,请投资者注意风险。下半年将持续深耕教材教辅主业,优化业务结构,努力提升全年经营质量。子公司管控方面,完善管控制度,强化财务穿透式管理,开展风险排查与审计监督,防范风险传导。AI领域建设方面,已引入AI大模型提升编校效率,降本增效显著,后续将构建全省文化数字智能体系,践行“数据即服务、知识即服务、模型即服务”理念。
中原传媒所在的赛道/行业发展趋势如何?
中原传媒所在的赛道/行业正积极推进“文化+科技”融合,数字化转型成为重要趋势。公司通过“一书一AI”等交互式阅读产品,以及搭建河南中小学智慧教育平台,展现了教育出版领域的数字化布局。实体书店正从单一销售功能向阅读、艺术、休闲、研学等多元业态融合转型,线上线下联动成为常态。AI技术在编校、出版流程中的应用,提升了效率并降低成本。整体来看,文化出版行业正从传统模式向数字化、智能化、多元化方向发展,国有文化出版企业通过创新和转型,寻求新的增长点。
这份研报重点分析了哪些方向?
该研报重点分析了中原传媒的多元化发展战略,包括“文化+科技”投资、并购机会以及数字化转型布局。报告详细阐述了公司在河南省教育出版、智慧教育、国内图书发行业务的主业主责,以及“书香河南”品牌建设的深化进展。同时,报告也分析了教材教辅业务受政策和市场因素影响下的营收变化,以及通过成本管控和产品优化实现毛利率提升的举措。此外,报告还关注了实体书店的多元业态融合转型,以及AI技术在提升编校效率、构建全省文化数字智能体系中的应用。最后,报告强调了公司市值管理、子公司管控以及风险防范的重要性。
当前中原传媒的市场现状如何判断?
中原传媒作为国有文化出版龙头企业,在河南省教育出版、智慧教育和国内图书发行业务方面具有显著优势。公司积极推动数字化转型,通过“一书一AI”等产品创新,以及搭建智慧教育平台,展现了较强的创新能力。教材教辅业务虽受政策和市场因素影响,但通过成本管控和产品优化,实现了毛利率的小幅提升。实体书店正通过多元业态融合转型,激活市场生命力。然而,公司也面临市场竞争加剧、技术更新迭代快等挑战。整体来看,中原传媒在深耕主业的同时,正积极布局多元化发展,寻求新的增长点,但需关注市场变化和潜在风险。
研报中有哪些风险提示需要注意?
该研报提示了中原传媒面临的多重风险。首先,教材教辅业务受政策和市场因素影响较大,存在营收波动的可能性。其次,公司多元化发展战略需要大量资金投入,并购整合过程中可能面临整合风险。再次,数字化转型过程中,技术更新迭代快,需要持续投入研发以保持竞争力。此外,实体书店转型需要较长时间,短期内可能面临经营压力。最后,AI技术应用尚处于初期阶段,存在技术不成熟、数据安全等风险。公司暂无回购计划,股价受多重因素影响,投资者需关注市场变化和潜在风险,谨慎决策。