猜你想问
恒指和滬指今日表现如何?
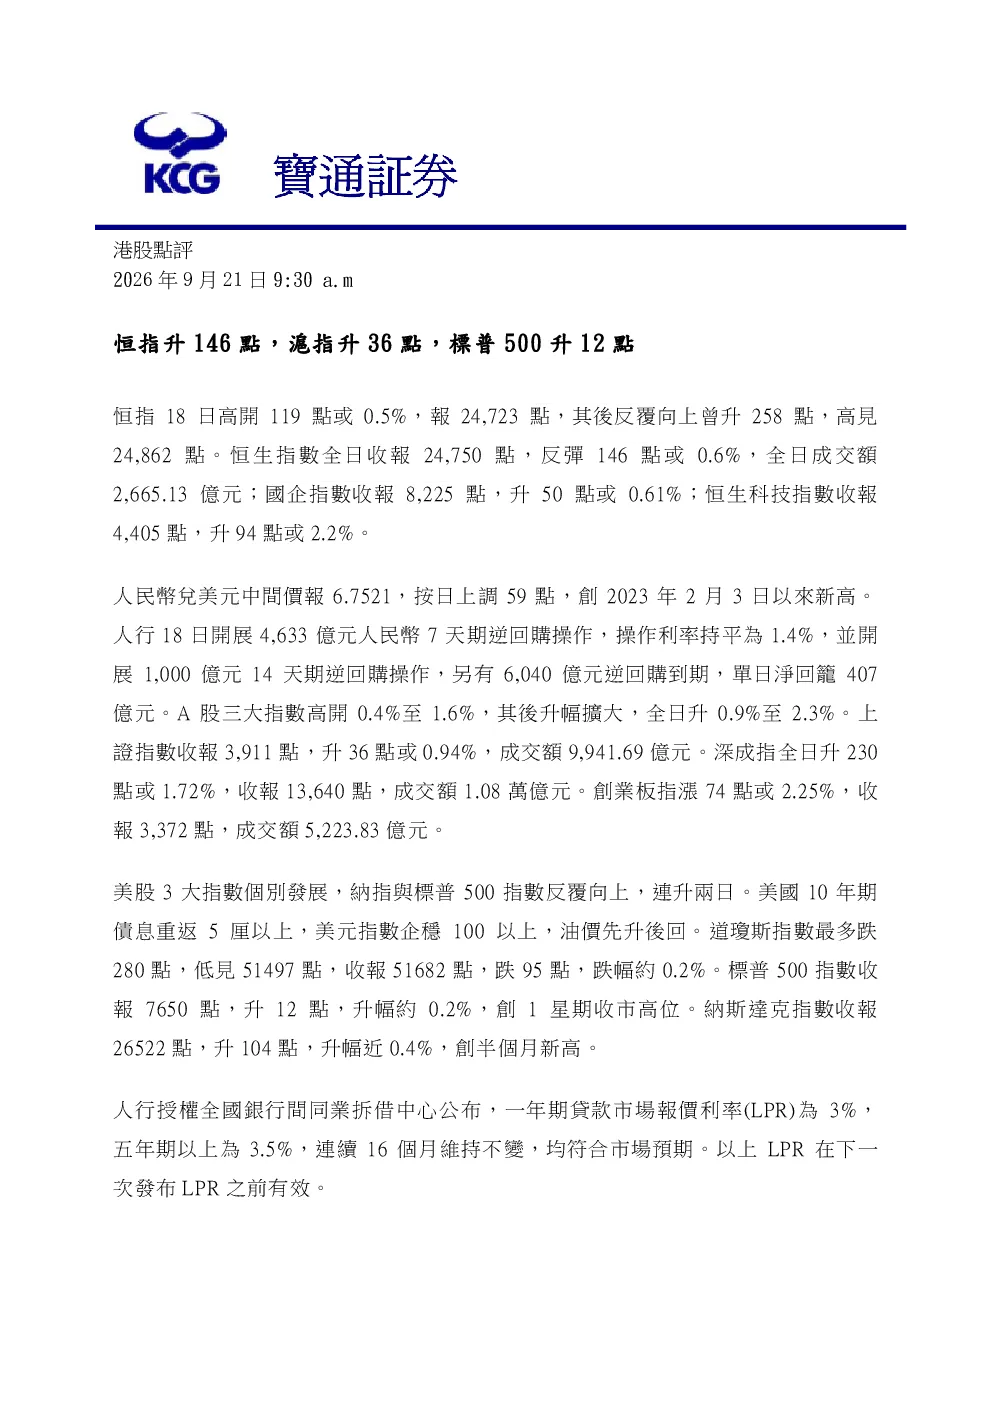
恒生指数全日反弹146点或0.6%,收报24,750点,成交额2,665.13亿港元;国企指数升50点或0.61%,收报8,225点;恒生科技指数升94点或2.2%,收报4,405点。滬指升36點表现相对较弱,但具体数据需查阅当日官方公布。全球市场表现分化,美股三大指数中道琼斯指数跌95点,跌幅约0.2%,收报51,682点;标普500指数升12点,升幅约0.2%,创一周收市高位,收报7,650点;纳斯达克指数升104点,升幅近0.4%,创半月新高,收报26,522点。这些数据反映了全球市场的复杂动态和不同板块间的轮动情况。
报告分析了哪些赛道发展趋势?
报告重点关注全球科技板块,特别是恒生科技指数升94点或2.2%,收报4,405点,显示该赛道近期活跃。同时,美股纳斯达克指数创半月新高,也印证了科技股的持续关注度。此外,报告提及Anthropic计划11月IPO,估值约2万亿美元,融资额最高1,000亿美元,表明人工智能赛道仍具发展潜力。经济数据方面,中国第二季度GDP同比增长4.3%,服务业增加值同比增长5.1%,显示经济复苏态势,但6月私营机构总从业人数下跌0.1%,需关注就业市场变化。
报告的主要分析方向是什么?
报告主要围绕全球市场动态展开分析,涵盖主要股指表现、货币政策与利率变化、经济数据与政策动向以及公司动态。具体包括恒生指数、国企指数、恒生科技指数的详细数据,美股三大指数的分化表现,人民币汇率调整,中国人民银行逆回购操作,一年期及五年期LPR维持不变,中国季度GDP及服务业增加值数据,私营机构就业情况,以及巴菲特卸任伯恩斯公司董事长、OpenAI未来现金流预测、AnthropicIPO计划、宁德时代回购A股等事件。这些内容为投资者提供了多维度的市场参考。
当前市场状况如何判断?
当前市场呈现多空分化格局,恒指和滬指表现相对强劲,但具体涨幅需以官方数据为准。美股方面,道琼斯指数下跌,而标普500和纳斯达克指数则录得小幅上涨,显示市场情绪波动。货币政策方面,人民币兑美元中间价创近期新高,央行通过逆回购操作维持流动性稳定,LPR连续16个月不变,表明政策基调稳健。经济数据方面,中国GDP增速放缓但仍保持正增长,服务业表现亮眼,但就业市场存在隐忧。整体来看,市场在不确定性中寻求平衡,投资者需关注后续政策动向和经济数据发布。
研报提示哪些风险?
报告提示需关注全球市场波动风险,特别是美股三大指数表现分化,道琼斯指数下跌可能引发连锁反应。经济数据方面,中国GDP增速放缓、私营机构就业人数下降,可能影响市场预期。货币政策风险在于,虽然LPR维持不变,但美联储政策走向仍具不确定性,可能影响资本流动和汇率波动。公司动态方面,OpenAI未来几年预计将录得负自由现金流,需关注其商业模式可持续性。此外,AnthropicIPO估值较高,市场需警惕估值泡沫风险。投资者应结合自身风险承受能力进行决策。