猜你想问
这份研报的核心内容是什么?
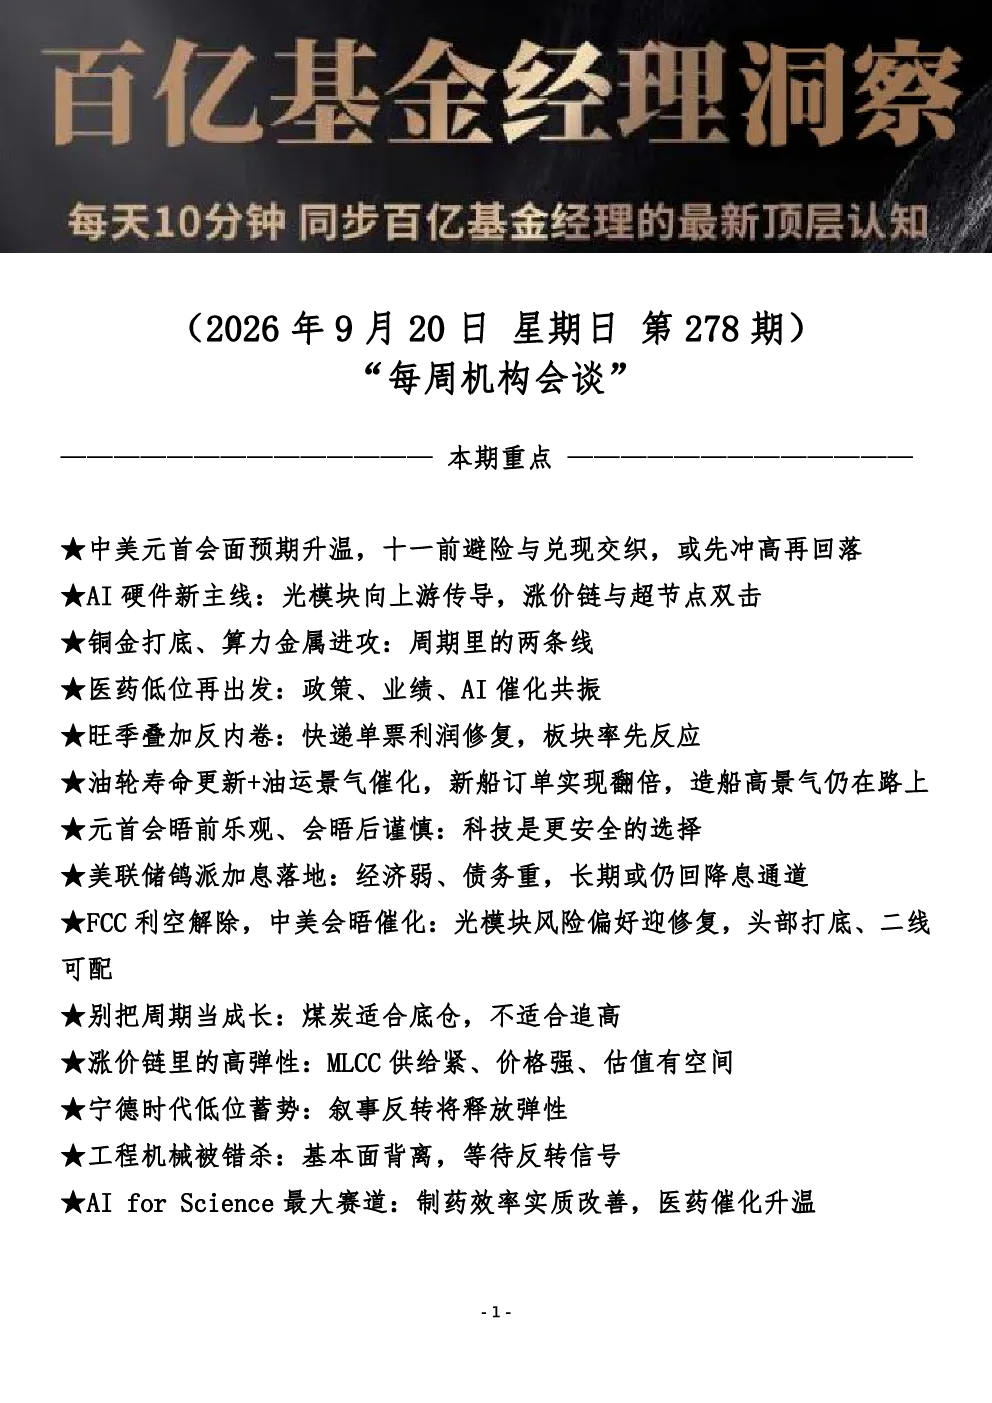
这份研报主要围绕中美元首会面预期、成交量观察、科技板块AI硬件新主线、光模块、超节点与硅片、周期板块铜金打底、算力金属进攻、造船高景气、医药板块AI制药催化、快递单票利润修复、煤炭、MLCC、宁德时代、工程机械、宏观经济美联储鸽派加息和油价影响等主题展开分析,为投资者提供了多维度市场洞察和投资机会参考。
科技板块未来发展趋势如何?
科技板块中AI硬件新主线关注光模块向上游传导,涨价链(PCB、MLCC)与超节点(华为算力)双击,国产链机会值得关注;光模块方面,FCC利空解除,中美会晤催化下风险偏好修复,头部公司可打底,二线公司可配置;超节点与硅片领域,华为算力进展超预期,国产算力集群规模化部署提速,高附加值环节值得关注。
报告重点分析了哪些方向?
报告重点分析了市场对中美元首会面的乐观预期可能推动短期冲高,但十一假期前后或出现回落,建议波段操作,等待十一后市场明朗;成交量需关注是否达到2.4万亿-2.5万亿才考虑做多;科技板块估值合理偏低,反弹逻辑成立;周期板块中铜矿股、黄金股具配置价值,算力金属弹性较大,造船高景气;医药板块政策、业绩、AI制药催化共振;快递单票利润有望修复,煤炭适合底仓配置,MLCC供给紧张价格强,宁德时代低位蓄势,工程机械基本面背离。
当前市场现状如何判断?
当前市场对中美元首会面的乐观预期可能推动短期冲高,但需警惕十一假期前后可能出现的市场回落,建议波段操作;成交量需关注是否达到2.4万亿-2.5万亿才考虑做多;科技板块估值合理偏低,具备反弹逻辑;周期板块中铜价接近11万大关,TC降至-200美元,铜矿股、黄金股具配置价值;算力金属价格受海外供给不确定性影响,弹性较大;造船高景气度持续;医药板块政策、业绩、AI制药催化共振;快递单票利润有望修复,煤炭适合底仓配置,MLCC供给紧张价格强,宁德时代低位蓄势,工程机械基本面背离。
研报提示了哪些风险?
研报提示需警惕中美元首会面乐观预期可能带来的短期冲高后回落风险,建议波段操作;成交量未达2.4万亿-2.5万亿时需谨慎做多;科技板块虽估值合理偏低,但需关注后续政策变化和业绩兑现情况;周期板块中铜价高位波动、算力金属海外供给不确定性、造船行业景气度变化等均存在一定风险;医药板块需关注政策调整和市场竞争变化;快递单票利润修复受旺季和反内卷影响较大;煤炭需求侧较弱但红利属性吸引长期配置;MLCC价格强但需关注供给变化;宁德时代需等待叙事反转;工程机械受美国管制影响股价,但估值低可观察。