猜你想问
江苏吉贝尔药业股份有限公司2026年半年度业绩说明会报告核心内容有哪些?
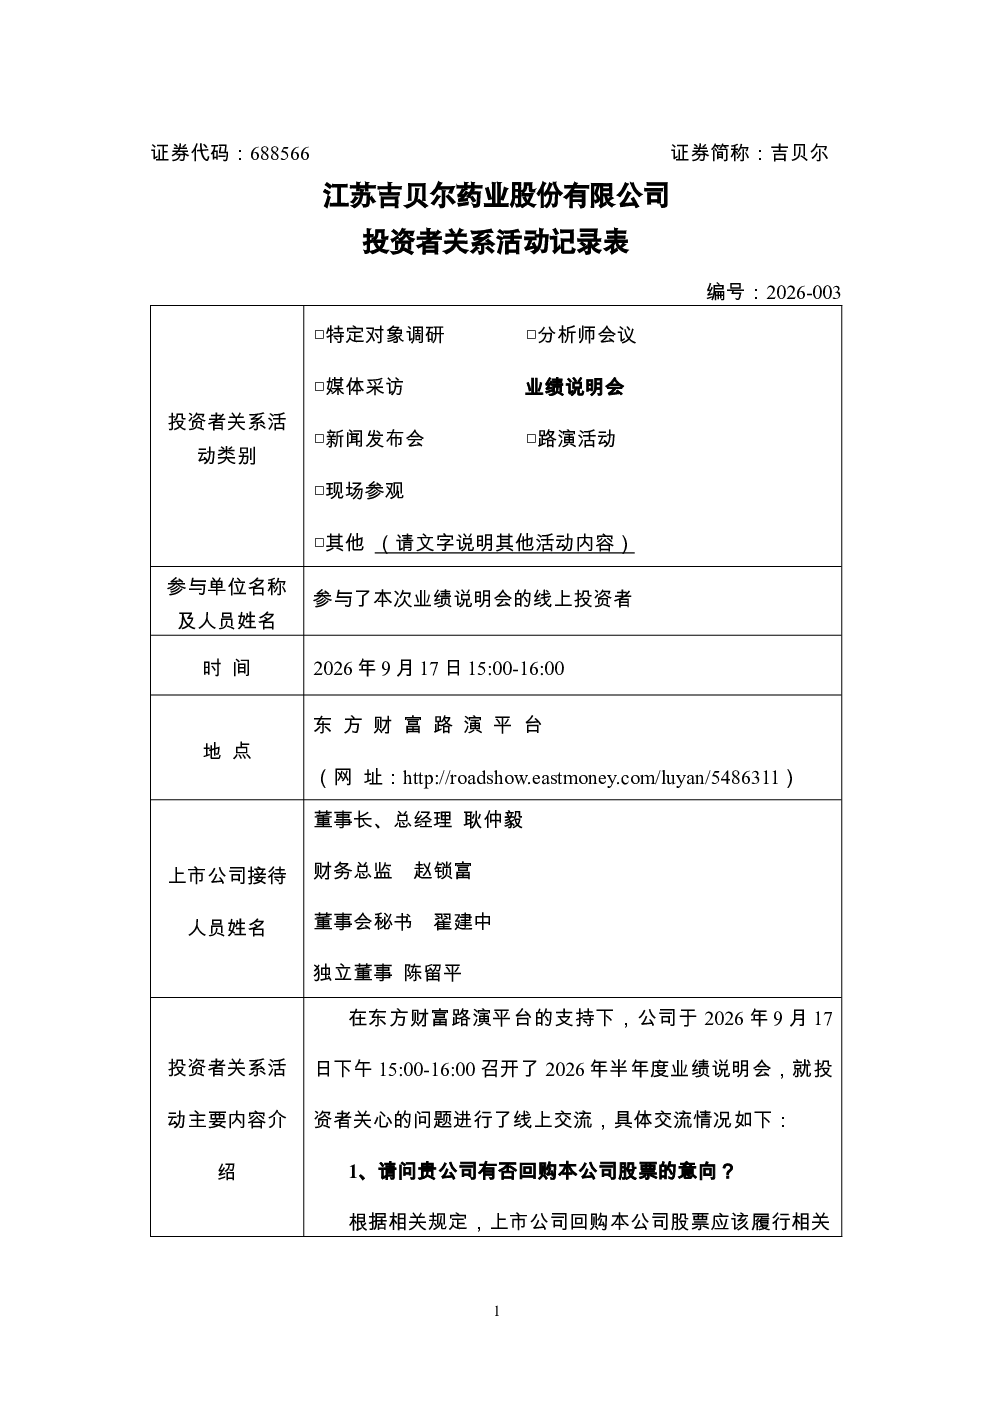
本次业绩说明会披露了公司2026年上半年的财务表现及研发进展。公司销售收入48,955.36万元,同比增长7.61%,但归母净利润9,923.84万元,同比减少33.54%。主要原因是营业外收入减少、新厂折旧及股份支付增加。公司在抗肿瘤新药JJH201601研发方面取得进展,已完成IIa期临床试验受试者入组,并获CDE批准开展关键III期研究。此外,公司还介绍了尼群洛尔片、氘代药物研发平台在研新药等研发动态。
医药行业赛道发展趋势如何?
医药行业赛道持续向创新药和生物技术领域倾斜。国家政策鼓励创新药物研发,特别是国产替代和关键领域突破。公司依托氘代药物研发平台,布局抗抑郁、抗胃酸、降糖等药物,符合行业发展趋势。未来,随着技术进步和市场需求增长,创新药企有望获得更多发展机遇。同时,销售费用率上升反映行业竞争加剧,企业需平衡研发投入与市场推广。
报告重点分析了哪些方向?
报告重点分析了公司核心产品尼群洛尔片的增长点,该药作为国内首个一类复方抗高血压新药,适用于轻中度高血压合并心率快患者,市场空间巨大。此外,报告还详细介绍了抗肿瘤新药JJH201601的研发进展,包括IIa期临床试验完成及III期研究获批情况。同时,公司氘代药物研发平台的新药研发布局也受到关注,包括抗抑郁药JJH201501等产品的申报进展。
当前医药市场现状如何?
当前医药市场呈现创新药企加速发展的态势,国产替代趋势明显。公司2026年上半年销售费用率高达51.44%,反映行业竞争激烈,企业需加大市场推广力度。同时,公司财务数据显示,虽然收入增长但利润下滑,提示新厂折旧及股份支付等费用压力。整体来看,医药市场机遇与挑战并存,企业需在创新与市场拓展间寻求平衡。
研报提示哪些风险?
研报中提示的主要风险包括研发风险,如JJH201601等新药研发可能面临临床试验失败或审批不通过的风险。此外,销售费用率上升可能导致短期利润承压,需关注费用控制效果。政策风险方面,医药行业政策变化可能影响公司产品定价和市场份额。最后,市场竞争加剧也可能对公司未来业绩造成压力。