猜你想问
北陆药业2026年半年业绩表现如何?
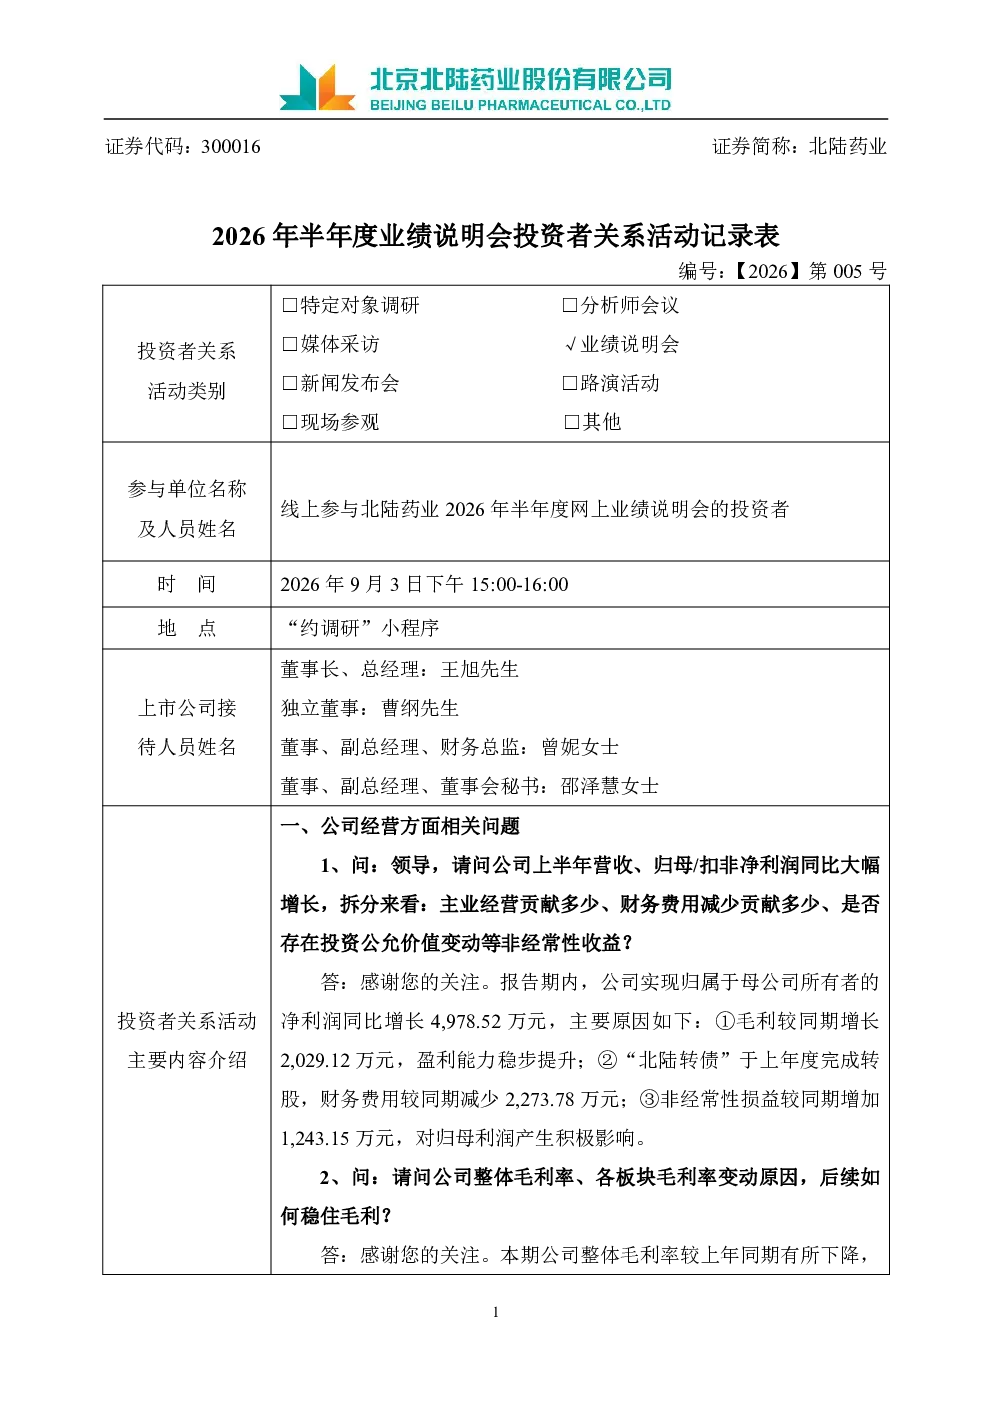
2026年上半年,北陆药业实现营业收入67,333.05万元,同比增长15.26%;归属于上市公司股东的净利润7,975.21万元,同比增加166.13%;扣非净利润7,343.14万元,同比增加146.93%。业绩增长主要得益于原料药板块毛利率增长及中药板块毛利率提升,但受集采类产品续标价格下调及中药销量回落影响,对比剂板块毛利率下降,二季度净利润环比略有下降。
北陆药业对比剂行业发展趋势如何?
根据米内网数据,2022-2024年国内X射线对比剂销售额年复合增长率达6.03%,钆类对比剂年复合增长率达6.44%。预计未来三年市场规模仍将保持稳健增长,X射线造影剂长期为市场主要品类。北陆药业对比剂业务受集采政策影响较大,毛利率有所下降,但行业整体仍具发展潜力。
北陆药业报告重点分析了哪些方面?
报告重点分析了公司业绩表现、影响因素、研发投入与在研项目、市场行业展望、经营风险及子公司动态。其中,业绩受集采政策影响显著,研发投入3,020.82万元,全部费用化,15个项目在CDE审评,未来三年有望获批多个项目。
北陆药业当前市场现状如何?
北陆药业2026年上半年业绩表现强劲,净利润同比大幅增长,但受集采政策影响,部分业务板块毛利率下降。公司对比剂业务占比较高,受行业政策变化影响较大,同时研发投入持续增加,未来增长潜力主要依赖新药获批及市场拓展。
北陆药业报告提示了哪些风险?
报告提示的主要风险包括行业政策变化、产品未中标或价格下降、研发进度不理想、环境保护及安全生产。公司需密切关注集采政策动向,加强研发项目管理,同时确保生产合规性,以应对潜在的市场风险。
你可能感兴趣
603235 天新药业 2026年半年度业绩说明会投资者关系活动记录表
未知机构2026-09-03
001367 海森药业 投资者关系活动记录表 2026年半年度网上业绩说明会
未知机构2026-09-03
605177 东亚药业 东亚药业投资者关系活动记录表-2026年半年度业绩说明会
未知机构2026-09-15
300016 北陆药业 2026年7月28日投资者关系活动记录表
未知机构2026-07-29
002423 中粮资本 中粮资本控股股份有限公司投资者关系活动记录表 2026年半年度业绩说明会
未知机构2026-08-28
601702 华峰铝业 华峰铝业2026年半年度业绩说明会投资者关系活动记录表
未知机构2026-08-27
301002 崧盛股份 2026年8月25日投资者关系活动记录表 2026年半年度业绩说明会
未知机构2026-08-25
600816 建元信托 建元信托2026年半年度业绩说明会投资者关系活动记录表
未知机构2026-08-24
689009 九号公司 九号有限公司投资者关系活动记录表 2026年半年度业绩说明会
未知机构2026-08-25
601015 陕西黑猫 陕西黑猫投资者关系活动记录表 2026年半年度业绩说明会
未知机构2026-09-03