猜你想问
科达制造2026年半年度业绩说明会报告核心内容是什么?
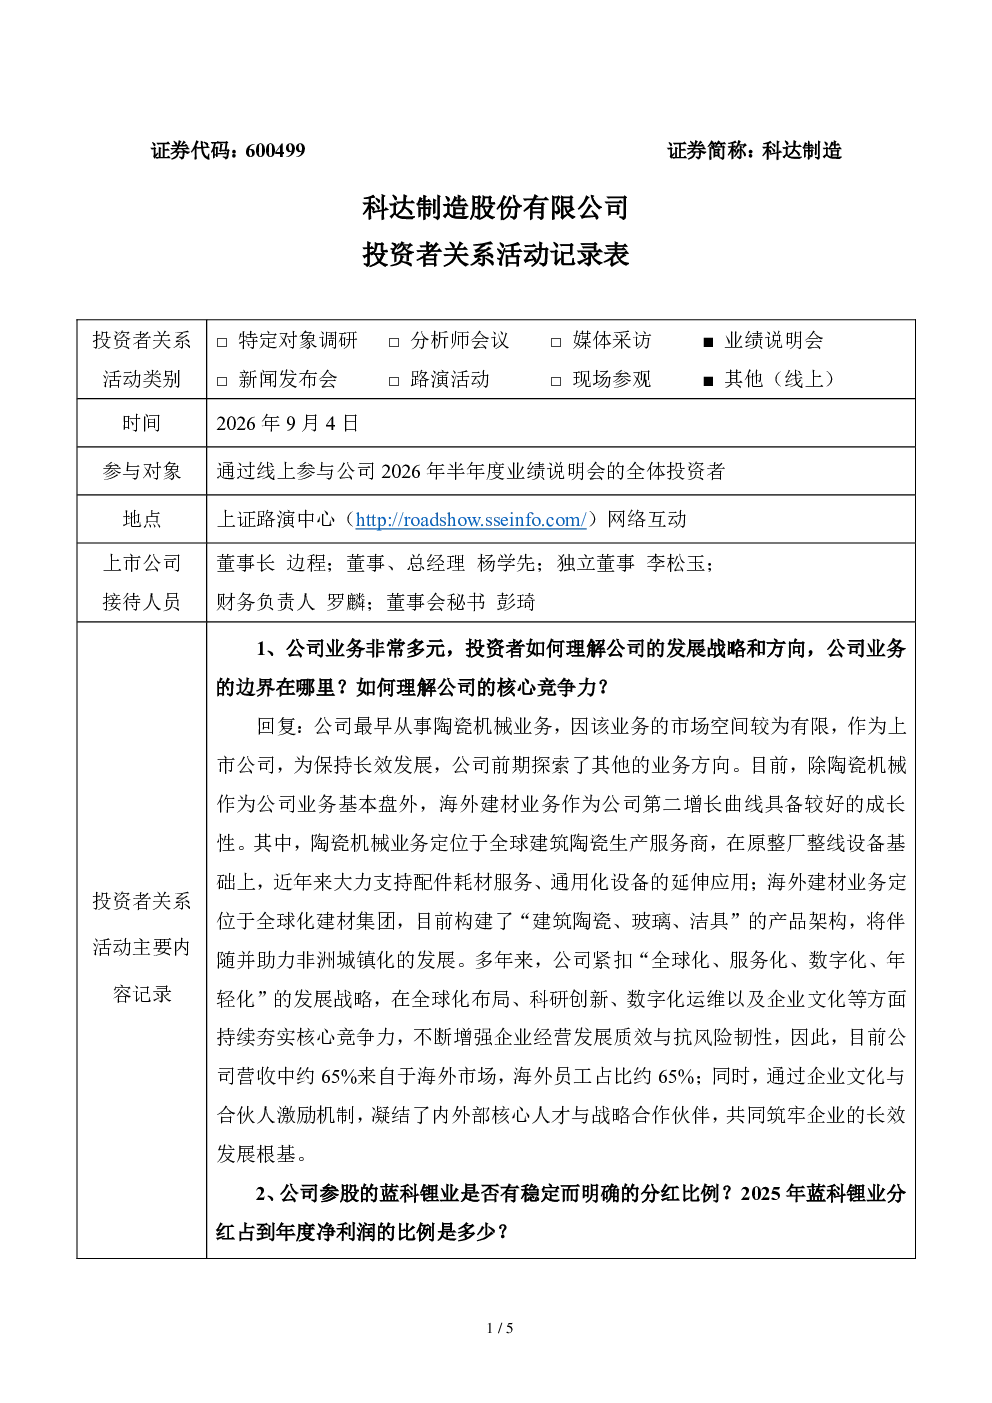
科达制造2026年半年度业绩说明会报告显示,公司上半年营收突破百亿元,归母净利润同比增长72%。主要增长动力来自海外建材业务量价齐升(营收49.29亿元,同比增长30.70%,毛利率提升至43.88%)、人造石墨产品产销量显著增长(营收约13.76亿元,同比上升约48.30%)以及参股公司蓝科锂业净利润大幅增长(14.11亿元,贡献归母净利润6.15亿元,同比增长约266%)。海外建材业务逆势增长约30.77亿元,主要靠海外市场带动。人造石墨产能基本具备15万吨/年的一体化产能,预计2026年技改完成后提升至18万吨/年。
陶瓷建材行业发展趋势如何?
陶瓷建材行业发展趋势显示,海外市场尤其是非洲市场表现强劲。科达制造在非洲市场通过本土化产能与渠道先发优势,建立起较强的品牌知名度与市场影响力,构建了高中低档的多层次品牌矩阵。公司贯彻“填空”策略拓展非洲空白市场,推进“主营建材+配套辅材”协同发展,寻求丰富建材品类机会。未来毛利率受区域供需、原材料及能源价格、运费等多重因素影响,公司将通过产能协同、规模效应、成本管控及品类拓展巩固盈利能力。
报告重点分析了哪些方向?
报告重点分析了科达制造海外建材业务的发展情况,包括其在非洲市场的产能布局、品牌建设、市场拓展策略等。公司已在肯尼亚等七国运营21条建筑陶瓷产线、2条玻璃产线及2条洁具产线,形成年产约2亿平方米建筑陶瓷、40万吨建筑玻璃及260万件洁具的产能,产品销售至60多个国家和地区。同时,报告也分析了人造石墨业务的产销量增长情况及未来产能提升计划。
当前陶瓷建材市场现状如何?
当前陶瓷建材市场现状显示,科达制造海外建材业务毛利率达43.88%,明显高于国内同行,主要得益于非洲市场供需结构优化、行业竞争格局改善、产能持续释放及产品价格维持较好水平。非洲地区瓷砖业务销量与售价提升,盈利增长;玻璃业务销量提升,工厂降本增效带动盈利提升;洁具业务通过渠道拓展和流程优化,经营效益改善。但配件耗材业务毛利率受市场推广让利、行业竞争加剧及原材料上涨等因素影响有所承压。
研报提示了哪些风险?
研报提示的风险主要集中在下半年毛利率压力方面。陶瓷机械业务受国内下游市场经营压力和原材料成本提升传导,海外建材业务关注产品价格稳定性及成本变化,锂电材料业务关注原材料成本波动及降本工作。此外,海外建材业务未来毛利率受区域供需、原材料及能源价格、运费等多重因素影响,存在不确定性。近期碳酸锂价格中枢整体上移,也需关注其对蓝科锂业的影响。