猜你想问
光通信技术升级的最新进展是什么?
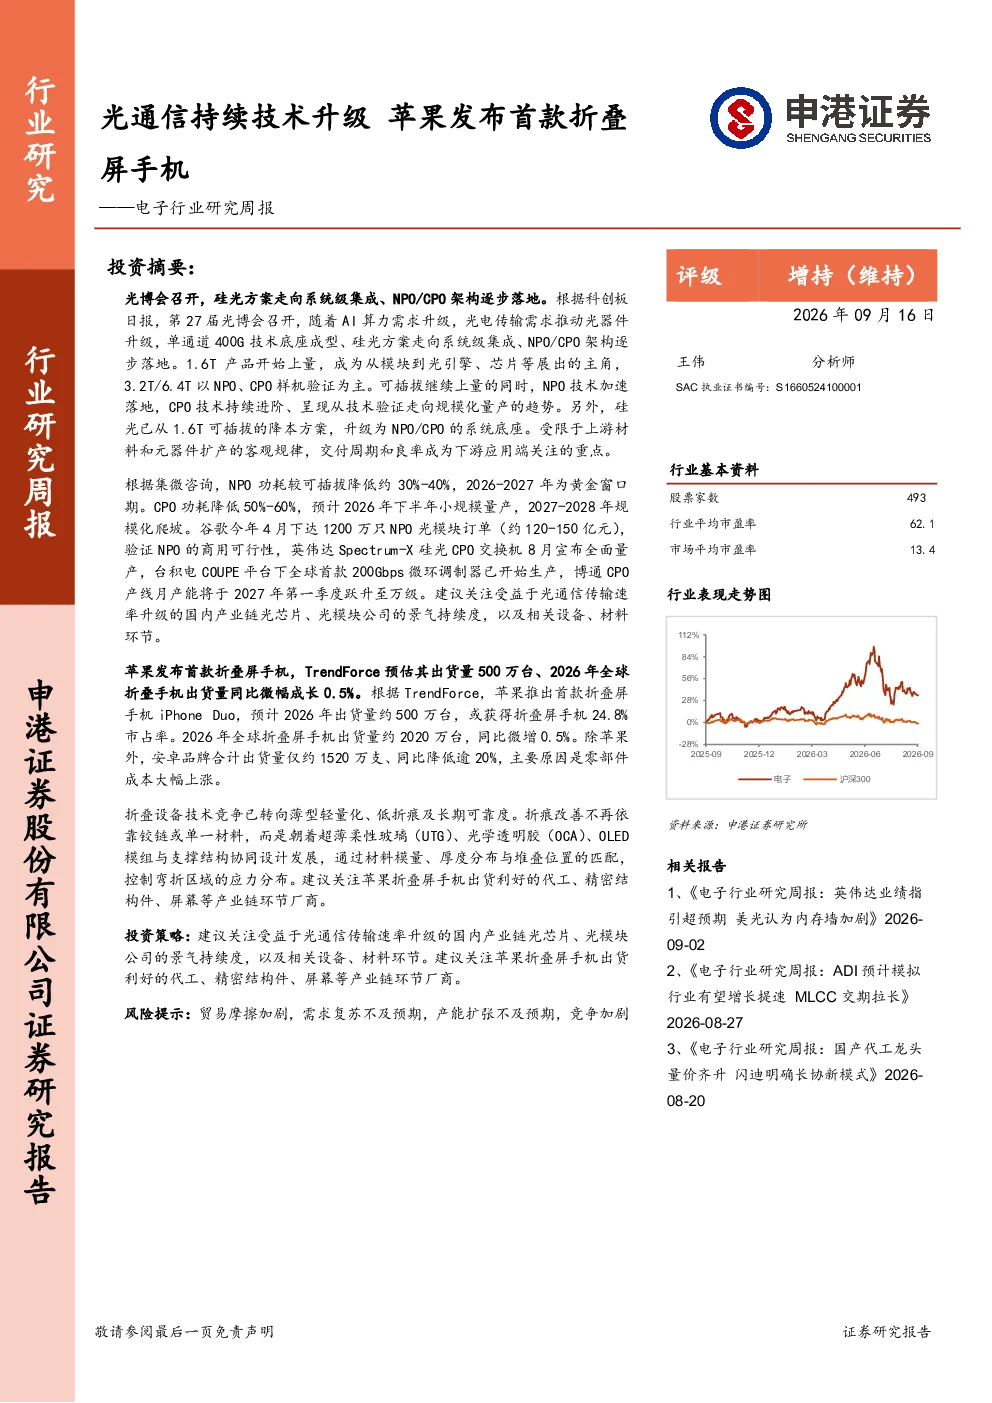
光博会显示AI算力需求推动光电传输升级,单通道400G技术底座成型。硅光方案从1.6T可插拔的降本方案升级为NPO/CPO的系统底座。NPO功耗较可插拔降低30%-40%,预计2026-2027年进入黄金窗口期;CPO功耗降低50%-60%,预计2026年下半年小规模量产,2027-2028年规模化量产。谷歌下达1200万只NPO光模块订单,英伟达Spectrum-X硅光CPO交换机全面量产,台积电COUPE平台200Gbps微环调制器开始生产,博通CPO产线2027年产能将达万级。
2026年折叠屏手机市场的发展趋势如何?
苹果首款折叠屏手机iPhone Duo预计2026年出货量500万台,占全球市场份额24.8%。2026年全球折叠屏手机出货量约2020万台,同比微增0.5%。安卓品牌出货量同比降低逾20%,主要因零部件成本上涨。折叠设备技术竞争转向薄型轻量化、低折痕及长期可靠度,超薄柔性玻璃(UTG)、光学透明胶(OCA)、OLED模组协同设计改善折痕。
本报告重点分析了哪些投资机会?
关注受益于光通信传输速率升级的国内光芯片、光模块公司景气度,及相关设备、材料环节。关注苹果折叠屏手机出货利好的代工、精密结构件、屏幕等产业链环节厂商。
当前光通信和折叠屏手机市场的现状如何?
光通信市场正经历从1.6T可插拔方案向NPO/CPO系统底座的升级,AI算力需求推动光电传输技术向400G发展。折叠屏手机市场以苹果iPhone Duo为代表,2026年全球出货量约2020万台,安卓品牌因成本上涨出货量下降。技术竞争聚焦于超薄柔性玻璃、光学透明胶等材料创新。
本报告提示了哪些投资风险?
贸易摩擦加剧可能导致供应链风险,需求复苏不及预期会影响行业增长,产能扩张不及预期可能限制市场发展,竞争加剧会压缩企业利润空间。需关注技术迭代和市场需求变化带来的不确定性。
你可能感兴趣
电子行业研究周报:光通信持续技术升级,苹果发布首款折叠屏手机
电子设备申港证券2026-09-16
电子行业周报:小米发布旗舰机型15Ultra及首款AIPC,苹果折叠屏手机出现新进展
电子设备上海证券2025-03-04
开源电子 苹果秋季发布会要点 首款折叠屏iPhone Duo发布 18Pro系列直板旗舰升级显
未知机构2026-09-10
电子行业周度点评报告:苹果首款折叠屏手机已进入原型试产阶段,聚焦折叠屏产业链投资机会
电子设备金元证券2025-07-06
电子行业:荣耀首款折叠屏手机Magic V发布,价格大幅下探利好折叠屏手机加速渗透
电子设备德邦证券2022-01-11
苹果首款折叠屏手机发布在即相关标的有哪些20260825
未知机构2026-08-25
电子行业跟踪报告:MLCC龙头停产部分料号,苹果发布首款折叠屏产品
电子设备万联证券2026-09-14
苹果首款折叠屏手机2026年发布
未知机构2026-08-31
苹果发布首款折叠屏手机 3D打印迎来产业跃迁机会
电子设备西安头部3D打印公司&安费诺&新日兴2026-09-10
电子行业周报:晶圆代工厂涨价有望趋缓,荣耀首款折叠屏手机问世
电子设备东亚前海证券2022-01-17