猜你想问
光通信技术升级有哪些关键趋势?
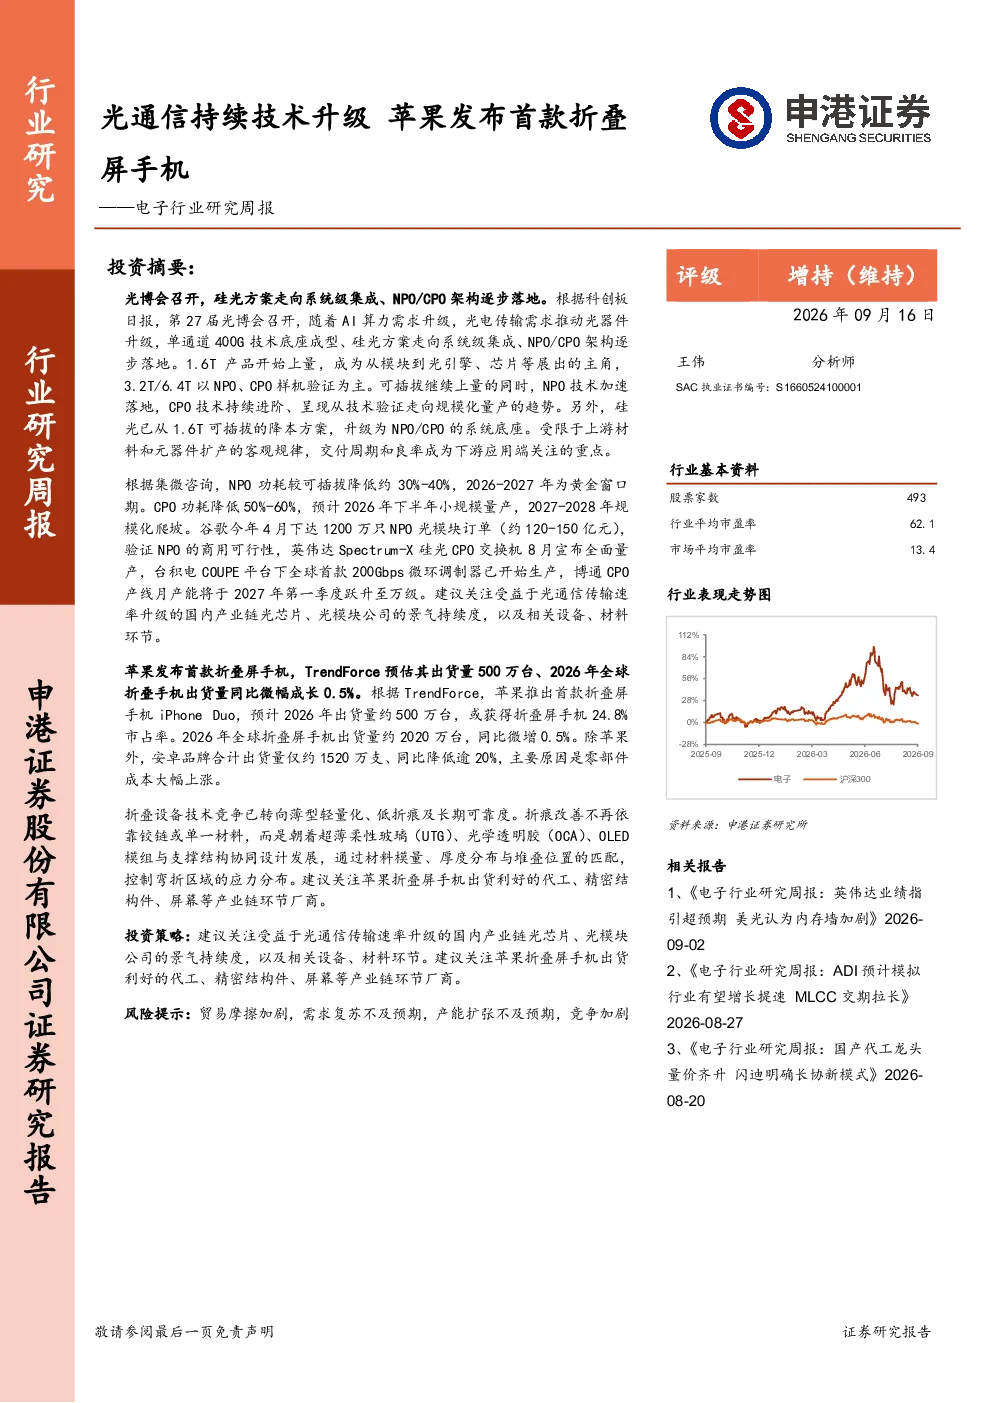
光通信技术正经历显著升级。AI算力需求推动光电传输需求升级,单通道400G技术底座已成型。硅光方案从1.6T可插拔模块的降本方案,升级为NPO/CPO的系统底座。NPO技术功耗较可插拔降低30%-40%,预计2026-2027年进入黄金窗口期;CPO技术功耗降低50%-60%,预计2026年下半年小规模量产,2027-2028年规模化爬坡。谷歌下达1200万只NPO光模块订单,英伟达、台积电、博通等也在积极布局NPO/CPO技术。建议关注国内光芯片、光模块及相关设备、材料环节的景气度。
苹果折叠屏手机对市场有何影响?
苹果发布首款折叠屏手机iPhone Duo,预计2026年出货量约500万台,市占率24.8%。2026年全球折叠屏手机出货量约2020万台,同比微增0.5%。安卓品牌出货量约1520万支,同比降低逾20%,主要原因是零部件成本大幅上涨。折叠设备技术竞争转向薄型轻量化、低折痕及长期可靠度,通过超薄柔性玻璃、光学透明胶、OLED模组与支撑结构协同设计控制应力分布。建议关注苹果折叠屏手机出货利好的代工、精密结构件、屏幕等产业链环节厂商。
本报告重点分析了哪些方向?
本报告重点分析了光通信技术升级和折叠屏手机市场。在光通信方面,关注了AI算力需求对光电传输的影响、单通道400G技术底座成型、硅光方案的系统级集成、NPO/CPO架构的逐步落地等关键趋势。在折叠屏手机方面,分析了苹果iPhone Duo的发布、全球及安卓品牌的市场出货量、技术竞争方向等。同时,还关注了北方华创突破3D DRAM制造工艺、英特尔处理器价格调整、长电科技增加先进封装投资等行业动态。
当前光通信和折叠屏手机市场现状如何?
当前光通信市场正经历技术快速升级,NPO和CPO架构逐步成为主流,1.6T产品开始上量,硅光方案正向系统级集成发展。折叠屏手机市场方面,苹果发布iPhone Duo标志着行业重要进展,预计2026年出货量约500万台,市占率24.8%。全球市场出货量约2020万台,同比微增0.5%。安卓品牌出货量受成本上涨影响同比降低逾20%。技术竞争聚焦于薄型轻量化、低折痕和长期可靠度。
本报告有哪些风险提示?
本报告提示的风险包括贸易摩擦加剧可能影响市场需求复苏,产能扩张可能不及预期,以及行业竞争加剧等。具体到光通信领域,技术路线快速迭代可能带来投资风险;折叠屏手机市场则面临零部件成本高企、技术成熟度等挑战。此外,行业动态中提到的北方华创突破3D DRAM工艺、英特尔处理器价格调整等,也可能对相关产业链产生影响。需关注这些潜在风险因素。