猜你想问
美债“抢跑”上行有什么择时经验?
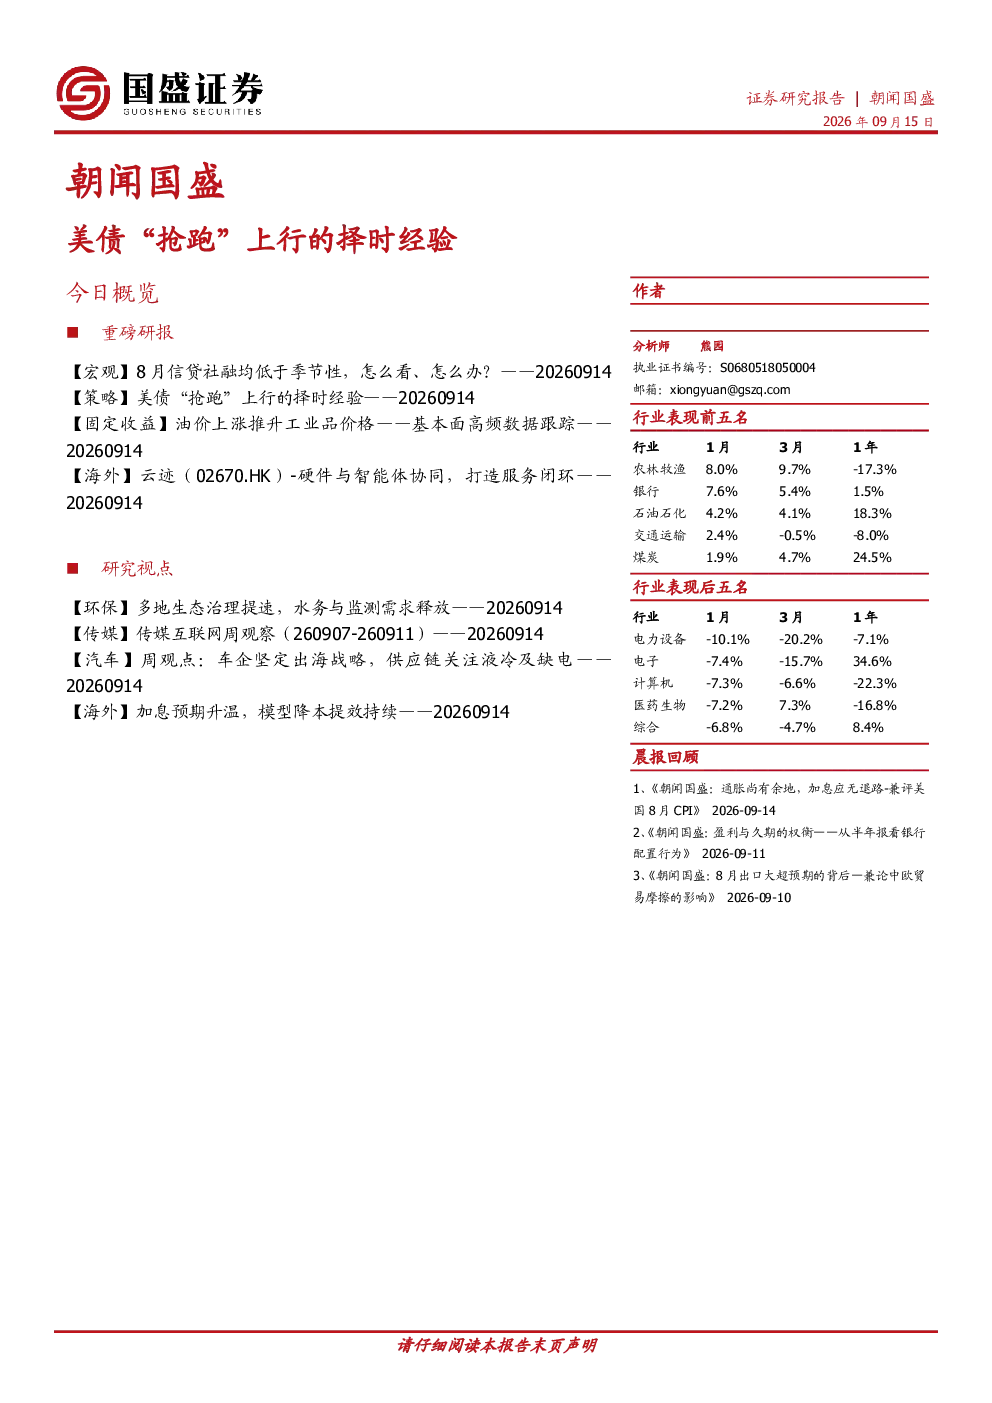
美债利率自2000年以来的“抢跑”上行阶段平均持续时长在月度级别,日均变动幅度的中位数水平在0.9BP左右。驱动因素分为风险中性利率和期限溢价两类,后者持续时长一般稍长。美债“抢跑”上行短期性决定其影响更多体现在风险偏好上。对大势而言,驱动因素与市场估值同样重要:高估值状态下,无论驱动因素,形成卖点信号的概率均偏高;中估值状态下,形成买点信号的概率均偏高,且期限溢价驱动的信号置信度更高。对风格而言,“抢跑”上行的驱动因素更为关键,估值因素次之:危机恐慌性因素导致的“抢跑”上行更易将市场推向阶段性的防御避险轮动,对估值的敏感性相对偏弱;流动性担忧因素导致的“抢跑”上行则更多带动亢奋期或者悲观期的防御情绪升温。押注政策拐点的胜率并不高,失败样本中未来20日、60日、90日的胜率仅保持在40%-50%左右,历史经验赔率大致在1.3-1.8倍左右。后续能否实现持续的正向回报,不仅有赖于未触发货币政策拐点,也有赖于基本面支撑的继续走强。鉴于基本面后续走向仍待观察,阶段性的防御与再均衡应具备较高性价比。
美债“抢跑”上行对市场风格有什么影响?
美债“抢跑”上行的驱动因素更为关键,估值因素次之。危机恐慌性因素导致的“抢跑”上行更易将市场推向阶段性的防御避险轮动,对估值的敏感性相对偏弱;流动性担忧因素导致的“抢跑”上行则更多带动亢奋期或者悲观期的防御情绪升温。对大势而言,驱动因素与市场估值同样重要:高估值状态下,无论驱动因素,形成卖点信号的概率均偏高;中估值状态下,形成买点信号的概率均偏高,且期限溢价驱动的信号置信度更高。因此,押注政策拐点的胜率并不高,失败样本中未来20日、60日、90日的胜率仅保持在40%-50%左右,历史经验赔率大致在1.3-1.8倍左右。后续能否实现持续的正向回报,不仅有赖于未触发货币政策拐点,也有赖于基本面支撑的继续走强。鉴于基本面后续走向仍待观察,阶段性的防御与再均衡应具备较高性价比。
如何理解美债“抢跑”上行的市场信号?
美债利率自2000年以来的“抢跑”上行阶段平均持续时长在月度级别,日均变动幅度的中位数水平在0.9BP左右。驱动因素分为风险中性利率和期限溢价两类,后者持续时长一般稍长。美债“抢跑”上行短期性决定其影响更多体现在风险偏好上。对大势而言,驱动因素与市场估值同样重要:高估值状态下,无论驱动因素,形成卖点信号的概率均偏高;中估值状态下,形成买点信号的概率均偏高,且期限溢价驱动的信号置信度更高。对风格而言,“抢跑”上行的驱动因素更为关键,估值因素次之:危机恐慌性因素导致的“抢跑”上行更易将市场推向阶段性的防御避险轮动,对估值的敏感性相对偏弱;流动性担忧因素导致的“抢跑”上行则更多带动亢奋期或者悲观期的防御情绪升温。押注政策拐点的胜率并不高,失败样本中未来20日、60日、90日的胜率仅保持在40%-50%左右,历史经验赔率大致在1.3-1.8倍左右。后续能否实现持续的正向回报,不仅有赖于未触发货币政策拐点,也有赖于基本面支撑的继续走强。鉴于基本面后续走向仍待观察,阶段性的防御与再均衡应具备较高性价比。
美债“抢跑”上行与市场估值有什么关系?
美债“抢跑”上行对市场估值的影响取决于当前市场处于高、中、低估值状态。高估值状态下,无论驱动因素,形成卖点信号的概率均偏高;中估值状态下,形成买点信号的概率均偏高,且期限溢价驱动的信号置信度更高。对大势而言,驱动因素与市场估值同样重要。对风格而言,“抢跑”上行的驱动因素更为关键,估值因素次之:危机恐慌性因素导致的“抢跑”上行更易将市场推向阶段性的防御避险轮动,对估值的敏感性相对偏弱;流动性担忧因素导致的“抢跑”上行则更多带动亢奋期或者悲观期的防御情绪升温。押注政策拐点的胜率并不高,失败样本中未来20日、60日、90日的胜率仅保持在40%-50%左右,历史经验赔率大致在1.3-1.8倍左右。后续能否实现持续的正向回报,不仅有赖于未触发货币政策拐点,也有赖于基本面支撑的继续走强。鉴于基本面后续走向仍待观察,阶段性的防御与再均衡应具备较高性价比。
美债“抢跑”上行存在哪些风险提示?
押注政策拐点的胜率并不高,失败样本中未来20日、60日、90日的胜率仅保持在40%-50%左右,历史经验赔率大致在1.3-1.8倍左右。后续能否实现持续的正向回报,不仅有赖于未触发货币政策拐点,也有赖于基本面支撑的继续走强。鉴于基本面后续走向仍待观察,阶段性的防御与再均衡应具备较高性价比。美债“抢跑”上行短期性决定其影响更多体现在风险偏好上,对市场风格和估值的影响存在不确定性。因此,投资者应关注驱动因素与市场估值的关系,以及政策拐点和基本面走向的变化,以调整投资策略。此外,需警惕市场情绪波动和政策环境变化带来的风险。