猜你想问
医药生物行业深度报告主要分析了哪些内容?
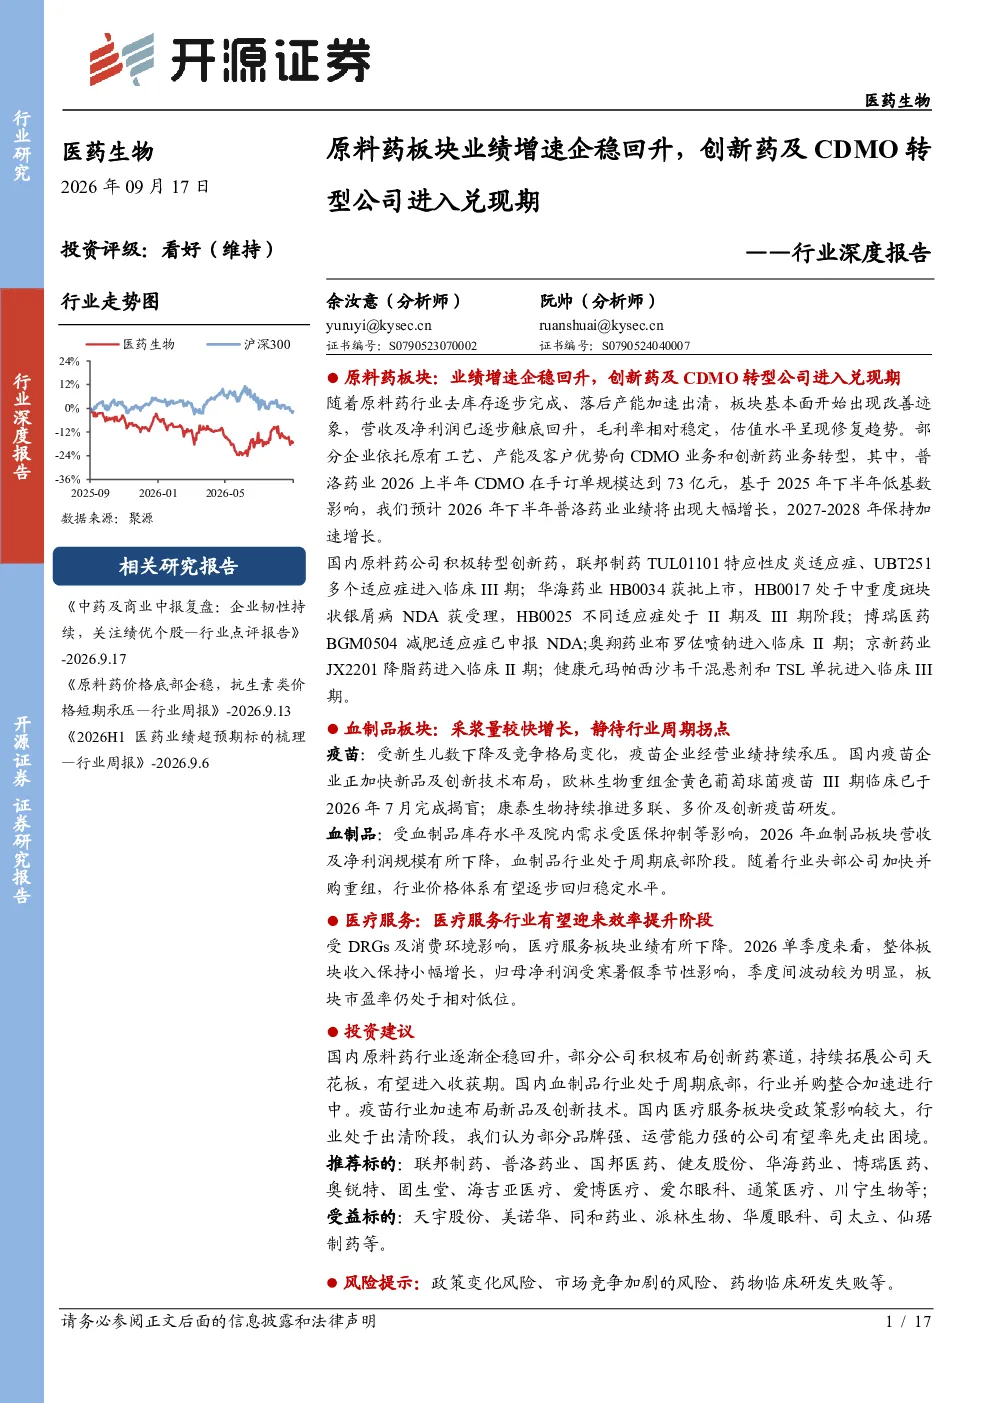
该报告深入分析了医药生物行业的多个板块,包括原料药板块的业绩增速企稳回升情况,创新药及CDMO转型公司的兑现期表现,血制品板块的行业现状与未来趋势,疫苗板块的业绩承压与新技术布局,以及医疗服务板块的行业趋势与龙头表现。报告重点探讨了原料药板块的去库存和产能出清带来的业绩反弹,创新药和CDMO业务的转型进展,如普洛药业的CDMO订单增长和创新药布局,以及各板块的估值变化和未来发展方向。
医药生物行业未来发展趋势如何?
医药生物行业未来发展趋势呈现多元化特点。原料药板块在去库存和产能出清后企稳回升,部分企业向CDMO和创新药转型。血制品板块受库存和医保抑制影响处于周期底部,但并购整合加速,价格体系逐步回归稳定。疫苗板块受新生儿数下降和竞争加剧影响业绩承压,但加速新技术和新产品布局,如康希诺婴幼儿用组分百白破疫苗等。医疗服务板块受DRGs和消费环境影响业绩有所下降,但整体收入平稳,估值处于历史底部回升阶段。
报告重点分析了哪些行业方向?
报告重点分析了原料药板块的业绩趋势与转型方向,如普洛药业的CDMO业务增长和创新药布局,联邦制药的特应性皮炎适应症等。血制品板块的行业现状与未来趋势,包括采浆量增长但营收规模下降,并购整合加速等。疫苗板块的业绩承压与新技术布局,如康希诺婴幼儿用组分百白破疫苗等。医疗服务板块的行业趋势与龙头表现,如爱尔眼科的门诊及手术量扩张等。此外还涵盖了各板块的估值变化和未来发展方向。
医药生物行业当前市场状况如何?
医药生物行业当前市场状况呈现分化特点。原料药板块在去库存和产能出清后企稳回升,营收及净利润触底反弹,毛利率稳定,估值修复。血制品板块受库存和医保抑制影响处于周期底部,采浆量稳健增长但吨浆收入小幅下降。疫苗板块受新生儿数下降和竞争加剧影响业绩承压,估值从200倍PE下降至20倍以下。医疗服务板块受DRGs和消费环境影响业绩有所下降,但整体收入平稳,估值处于历史底部回升阶段。
医药生物行业存在哪些风险提示?
医药生物行业存在多重风险提示。政策变化风险方面,如制剂及血制品集采加剧可能影响行业盈利水平。市场竞争加剧风险方面,如重组白蛋白上市可能加剧同质化竞争。药物临床研发失败风险方面,创新药研发存在不确定性,临床试验失败可能导致项目停滞或价值下降。此外,行业并购整合加速也可能带来整合风险和不确定性。