猜你想问
这份研报主要讲了什么内容?
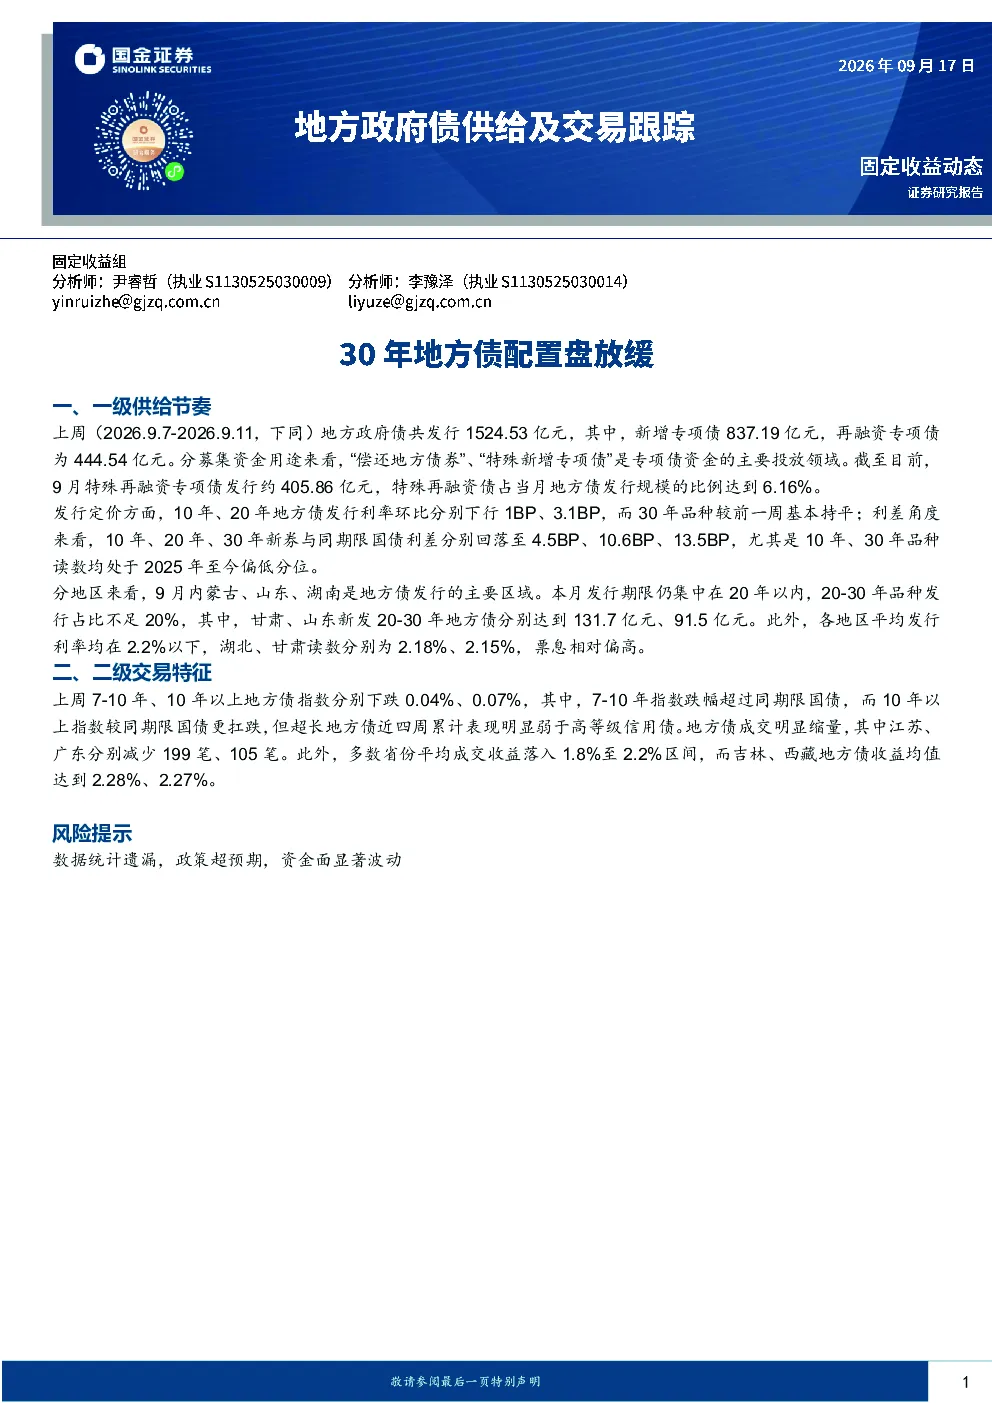
这份研报主要跟踪了地方政府债的一级供给和二级交易情况。上周(2026.9.7-2026.9.11)地方政府债发行1524.53亿元,其中新增专项债837.19亿元,再融资专项债444.54亿元。资金用途主要投向偿还地方债券和特殊新增专项债。9月特殊再融资专项债发行约405.86亿元,占当月地方债发行规模比例6.16%。发行定价方面,10年、20年地方债利率环比分别下行1BP、3.1BP,30年品种持平;10年、20年、30年新券与同期限国债利差分别回落至4.5BP、10.6BP、13.5BP,10年、30年品种处于2025年至今偏低分位。地区发行方面,内蒙古、山东、湖南为主要区域,期限集中在20年以内,20-30年品种占比不足20%,甘肃、山东新发20-30年地方债分别131.7亿元、91.5亿元;各地区平均发行利率均在2.2%以下,湖北、甘肃读数分别为2.18%、2.15%,票息相对偏高。二级交易方面,上周7-10年、10年以上地方债指数分别下跌0.04%、0.07%,7-10年指数跌幅超过同期限国债,10年以上指数更扛跌,但超长地方债近四周累计表现弱于高等级信用债。地方债成交明显缩量,江苏、广东分别减少199笔、105笔。多数省份平均成交收益落入1.8%至2.2%区间,吉林、西藏地方债收益均值达到2.28%、2.27%。
地方政府债行业发展趋势如何?
根据报告,地方政府债行业发展趋势显示供给节奏有所放缓,特别是30年地方债配置盘的配置速度减慢。一级市场发行规模和期限结构变化显示,20年以内期限的债券仍是主流,而30年品种占比不足20%,且发行利率整体偏低。二级市场交易特征表明,地方债成交量和价格波动呈现缩量态势,超长地方债表现相对疲软。这些趋势反映出市场对长期地方债的需求减弱,投资者更倾向于短期或中短期品种,同时市场整体风险偏好有所下降。未来,随着经济环境和政策导向的变化,地方政府债的供需关系和期限结构可能继续调整,投资者需密切关注相关政策动态和市场情绪变化。
研报重点分析了哪些方向?
研报重点分析了地方政府债的一级供给节奏和二级交易特征。在一级供给方面,报告详细跟踪了上周地方债的发行规模、结构、定价以及地区分布情况,特别关注了新增专项债和再融资专项债的发行情况,以及特殊再融资专项债的占比和发行特点。在二级交易方面,报告分析了地方债指数的走势、成交量和成交收益的变化,重点对比了不同期限地方债的表现差异,并揭示了超长地方债与高等级信用债的表现对比。此外,报告还关注了地方债成交量的地区分布变化,以及不同省份地方债收益率的差异。通过这些分析,报告为投资者提供了全面的地方政府债市场动态和风险收益特征参考。
当前市场现状如何判断?
当前市场现状显示地方政府债市场呈现供给放缓和交易缩量的特征。一级市场方面,虽然地方债发行规模保持一定水平,但30年品种的配置盘明显放缓,发行利率也处于相对低位,反映出投资者对长期地方债的需求减弱。二级市场方面,地方债指数出现下跌,尤其是7-10年期限的债券跌幅较大,而10年以上期限的债券表现相对抗跌,但整体市场成交量明显萎缩,显示投资者避险情绪上升。此外,不同省份地方债收益率的差异也表明市场分化加剧。综合来看,当前地方债市场处于供大于求的状态,投资者风险偏好下降,对长期债券需求不足,市场整体呈现震荡下行趋势。
研报提到了哪些风险提示?
研报提示了三方面主要风险:一是数据统计遗漏,由于数据来源和统计方法可能存在误差,报告中的数据仅供参考,不保证完全准确;二是政策超预期,地方政府债务管理政策可能发生重大调整,例如发行规模、利率水平、期限结构等方面的变化,这些政策变动可能对市场产生较大影响;三是资金面显著波动,市场资金供求关系的变化可能影响地方债的成交量和价格,例如央行货币政策操作、银行间市场流动性变化等因素都可能引发资金面波动,进而影响地方债市场表现。投资者需密切关注这些风险因素,合理配置资产,控制投资风险。