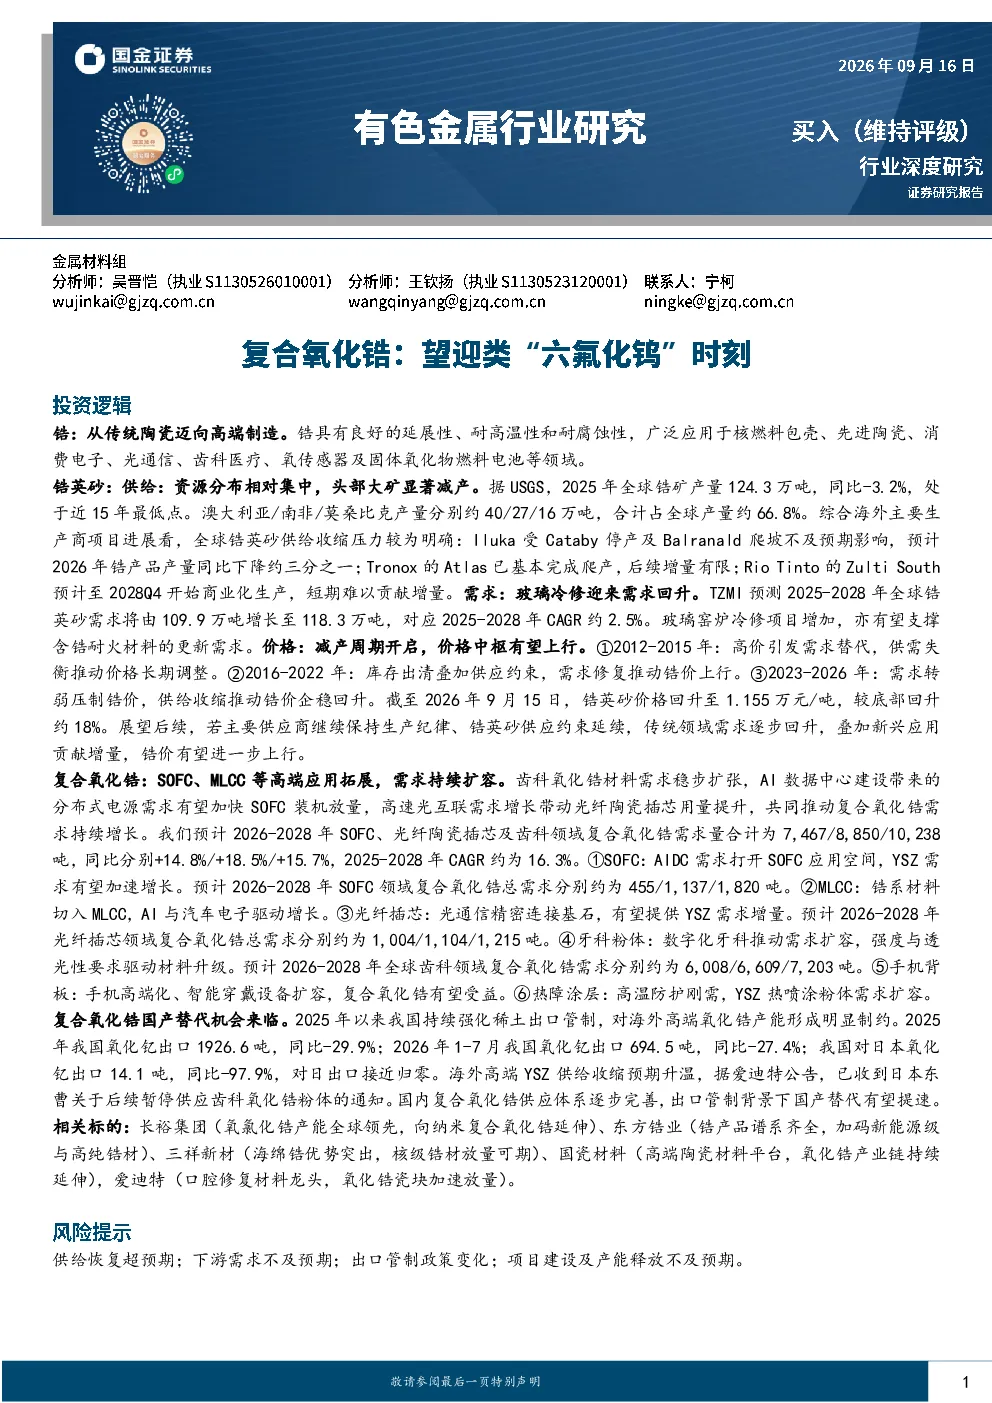
锆行业分析报告总结
一、锆:从传统陶瓷迈向高端制造
锆具有良好的延展性、耐高温性和耐腐蚀性,广泛应用于核燃料包壳、先进陶瓷、消费电子、光通信、齿科医疗、氧传感器及固体氧化物燃料电池等领域。锆产业链上游以锆英砂为核心原料,下游分为直接加工(建筑陶瓷、铸造、耐火材料等)和化学深加工(氯氧化锆、复合氧化锆、纳米氧化锆及核级锆材等)两条路径。
二、锆英砂:海外巨头减产,价格有望上行
2.1 供给总览
- 资源分布:全球锆矿资源高度集中于澳大利亚(71%),其次为南非、印度尼西亚等。
- 产量趋势:全球锆矿产量持续缩产,2025年产量124.3万吨,同比-3.2%,处于近15年最低点。主要产区和生产商:
- Iluka:受Cataby停产及Balranald爬坡不及预期影响,2026年锆产品产量预计下降约三分之一。
- Tronox:Atlas矿爬产基本完成,后续增量有限。
- Rio Tinto:Zulti South项目预计2028Q4开始商业化生产,短期增量有限。
- 供给收缩:Iluka减产规模显著,全球锆英砂供给趋于收缩,中长期新增项目投产时间较晚且多用于弥补存量矿山衰减,供给弹性有限。
2.2 需求
- 需求结构:陶瓷(46%)、耐火材料及铸造(29%)、电熔氧化锆及锆化学品(23%)、其他(2%)。
- 需求趋势:TZMI预测2025-2028年全球锆英砂需求增长至118.3万吨,CAGR约2.5%。印度、除中国以外其他亚太地区、中东和非洲将成为主要增长市场。氧化锆及锆化学品需求增长最快(CAGR约4.4%)。
- 玻璃冷修:光伏和浮法玻璃行业冷修项目增加,支撑含锆耐火材料的更新需求。
2.3 锆英砂价格复盘
- 2012-2015年:高价引发需求替代,供需失衡推动价格长期调整,陶瓷需求减少约25万吨。
- 2016-2022年:库存出清叠加供应约束,需求修复推动锆价上行。
- 2023-2026年:需求转弱压制锆价,供给收缩推动锆价企稳回升。截至2026年9月15日,锆英砂价格1.155万元/吨,较底部回升约18%。
- 未来展望:若主要供应商保持生产纪律、锆英砂供应约束延续,传统领域需求逐步回升,叠加新兴应用贡献增量,锆价有望进一步上行。
三、复合氧化锆:SOFC、MLCC等高端应用拓展,需求持续扩容
3.1 SOFC:AIDC需求打开SOFC应用空间,YSZ需求有望加速增长
- SOFC应用:固体氧化物燃料电池,用于辅助电源、分布式发电及公用事业发电,发电效率约60%。
- AI算力推动:全球数据中心投资及用电需求快速增长,预计2030年数据中心用电量达945TWh。
- YSZ需求测算:2026-2028年SOFC领域复合氧化锆总需求分别约为455/1,137/1,820吨,CAGR约16.3%。
3.2 MLCC:锆系材料切入MLCC,AI与汽车电子驱动增长
- MLCC应用:多层陶瓷电容器,用于智能手机、个人电脑、家电、AI服务器、新能源车等。
- 需求驱动:AI服务器、汽车电子需求加速增长,推动MLCC单机搭载量提升。
- 锆系材料优势:提升MLCC性能,改善介电温度特性。
3.3 光纤插芯:光通信精密连接基石,有望提供YSZ需求增量
- 应用:光纤连接器中用于固定和精确定位光纤的高精密结构件。
- YSZ材料:氧化锆陶瓷材料,包括LC、SC等型号。
- 需求测算:2026-2028年光纤插芯领域复合氧化锆总需求分别约为1004/1,104/1,215吨。
3.4 牙科粉体:数字化牙科推动需求扩容,强度与透光性要求驱动材料升级
- 应用:牙科氧化锆材料,用于牙冠、牙桥及嵌体等修复体。
- 需求驱动:数字化牙科加速渗透、美学修复需求提升。
- 需求测算:2026-2028年全球齿科领域复合氧化锆需求分别约为6,008/6,609/7,203吨。
3.5 手机背板:手机高端化、智能穿戴设备扩容,复合氧化锆有望受益
- 应用:高端智能手机及智能穿戴设备外壳。
- 需求驱动:智能手机高端化、智能穿戴设备需求扩容,陶瓷背板渗透率提升。
3.6 热障涂层:高温防护刚需,YSZ热喷涂粉体需求扩容
- 应用:航空发动机及燃气轮机高温部件表面的隔热保护体系。
- YSZ材料:氧化钇稳定氧化锆热喷涂粉末。
- 需求驱动:航空运力扩张、工业燃气轮机市场扩张。
- 需求测算:2025-2032年全球YSZ热喷涂粉末市场规模将增长至9,900万美元,CAGR为7.1%。
四、复合氧化锆国产替代机会来临
4.1 稀土出口管制,日本YSZ供给或显著受到影响
- 出口管制:我国强化稀土出口管制,氧化钇对日供应受限,2025年对日氧化钇出口接近归零。
- 影响:日本YSZ供应链扰动,海外高端YSZ供给收缩预期升温。
4.2 国内复合氧化锆扩产提速,国产替代空间打开
- 产能扩张:长裕集团、东方锆业、三祥新材、国瓷材料等企业加快扩产。
- 国产替代:国内厂商凭借更稳定的原料保障和完整产业链配套,加快高端材料进口替代。
五、相关标的
- 长裕集团:氧氯化锆产能全球领先,向纳米复合氧化锆延伸。
- 东方锆业:锆产品谱系齐全,加码新能源级与高纯锆材。
- 三祥新材:海绵锆优势突出,核级锆材放量可期。
- 国瓷材料:高端陶瓷材料平台,氧化锆产业链持续延伸。
- 爱迪特:口腔修复材料龙头,氧化锆瓷块加速放量。
六、风险提示
- 供给恢复超预期
- 下游需求不及预期
- 出口管制政策变化
- 项目建设及产能释放不及预期
七、研究结论
锆英砂供给收缩压力明确,价格中枢有望上行。复合氧化锆需求持续扩容,SOFC、MLCC、光纤插芯、牙科粉体、热障涂层等高端应用场景持续拓展。国内复合氧化锆供应体系逐步完善,出口管制背景下国产替代有望提速,相关企业有望受益。