猜你想问
这份研报主要讲了什么内容?
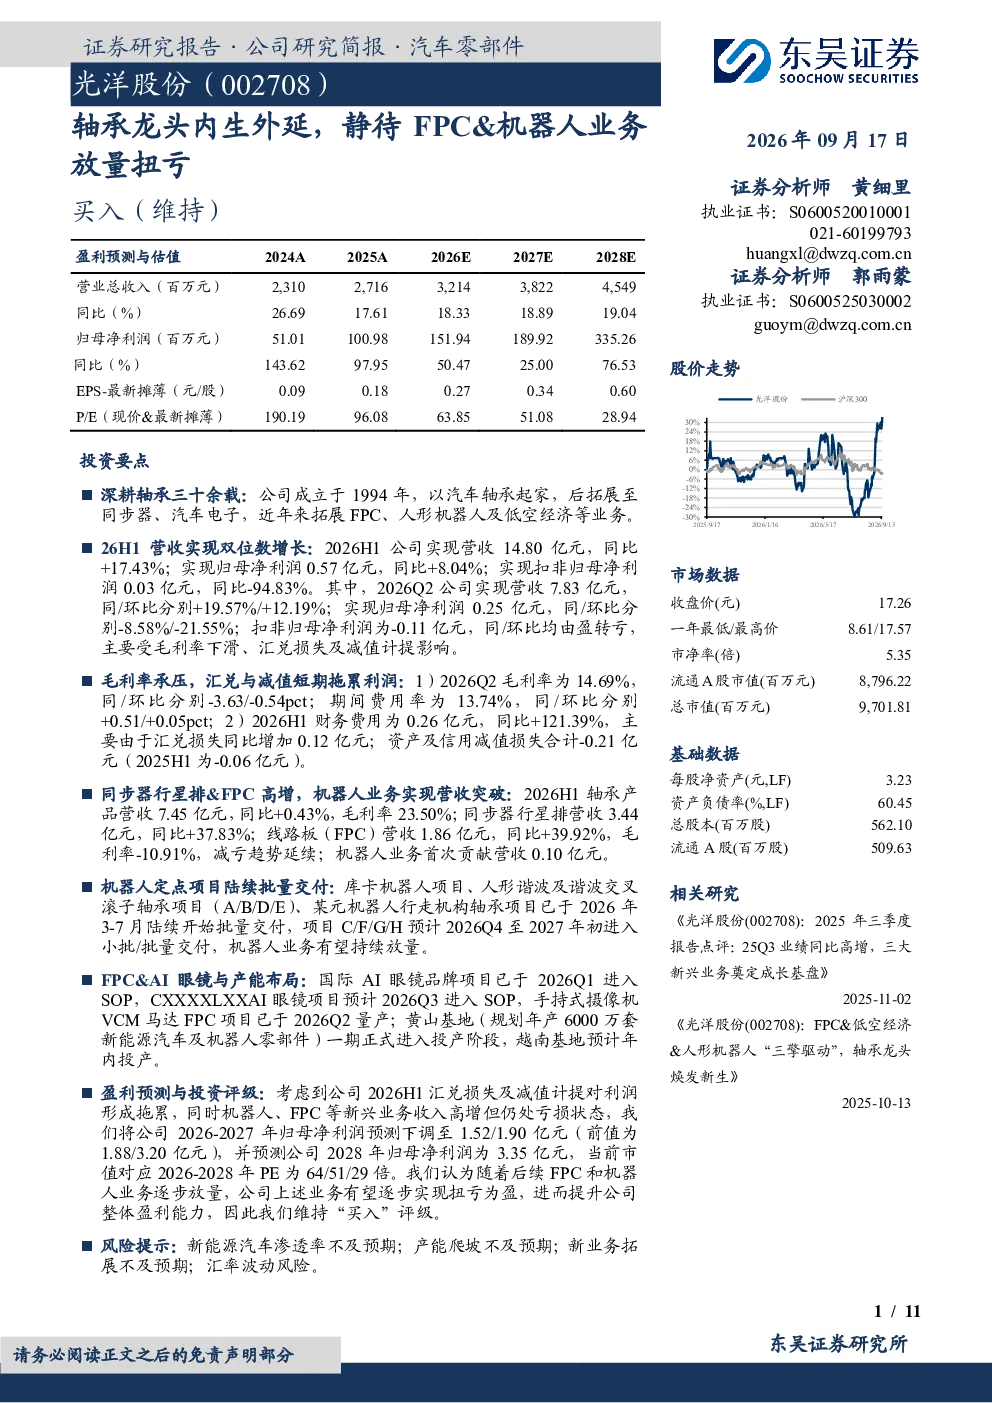
这份研报分析了光洋股份的业务发展情况,公司深耕轴承业务三十余载,近年来拓展FPC、人形机器人及低空经济等业务。2026H1营收14.80亿元,同比+17.43%;归母净利润0.57亿元,同比+8.04%;扣非归母净利润0.03亿元,同比-94.83%。主要受毛利率下滑、汇兑损失及减值计提影响。同步器行星排、FPC业务高增,机器人业务首次贡献营收0.10亿元。研报还详细分析了各业务板块的营收和毛利率情况,以及机器人业务和FPC业务的未来发展趋势。
FPC和机器人业务的发展趋势如何?
FPC业务持续减亏,AI眼镜项目陆续SOP,黄山基地正式投产,越南基地预计年内投产。机器人业务进入收获期,定点项目自2026年起陆续批量交付,包括库卡机器人项目、人形谐波及谐波交叉滚子轴承项目(A/B/D/E)、某元机器人行走机构轴承项目等。这些项目表明FPC和机器人业务有望逐步实现扭亏为盈,提升公司整体盈利能力。
研报重点分析了哪些方向?
研报重点分析了光洋股份的轴承业务、同步器行星排业务、FPC业务和机器人业务的发展情况。其中,FPC业务和机器人业务是研报关注的重点,分析了这两项业务的营收增长、毛利率变化以及未来发展趋势。此外,研报还分析了公司整体的盈利预测和风险提示。
当前市场对光洋股份的判断是什么?
根据研报,光洋股份的轴承业务保持稳定增长,FPC和机器人业务有望逐步实现扭亏为盈。公司2026-2028年归母净利润预测分别为1.52/1.90/3.35亿元,当前市值对应2026-2028年PE为64/51/29倍。这些数据表明市场对光洋股份的未来发展持积极态度,认为公司有望通过FPC和机器人业务实现业绩提升。
研报提到了哪些风险提示?
研报提到了新能源汽车渗透率不及预期、产能爬坡不及预期、新业务拓展不及预期、汇率波动风险等风险因素。这些风险因素可能对公司未来的业绩表现产生影响。例如,新能源汽车渗透率不及预期可能导致公司新能源汽车相关业务的发展受阻;产能爬坡不及预期可能导致公司产品供应不足;新业务拓展不及预期可能导致公司无法实现业务多元化发展;汇率波动风险可能导致公司面临财务损失。