猜你想问
恒运昌2026上半年业绩表现如何?
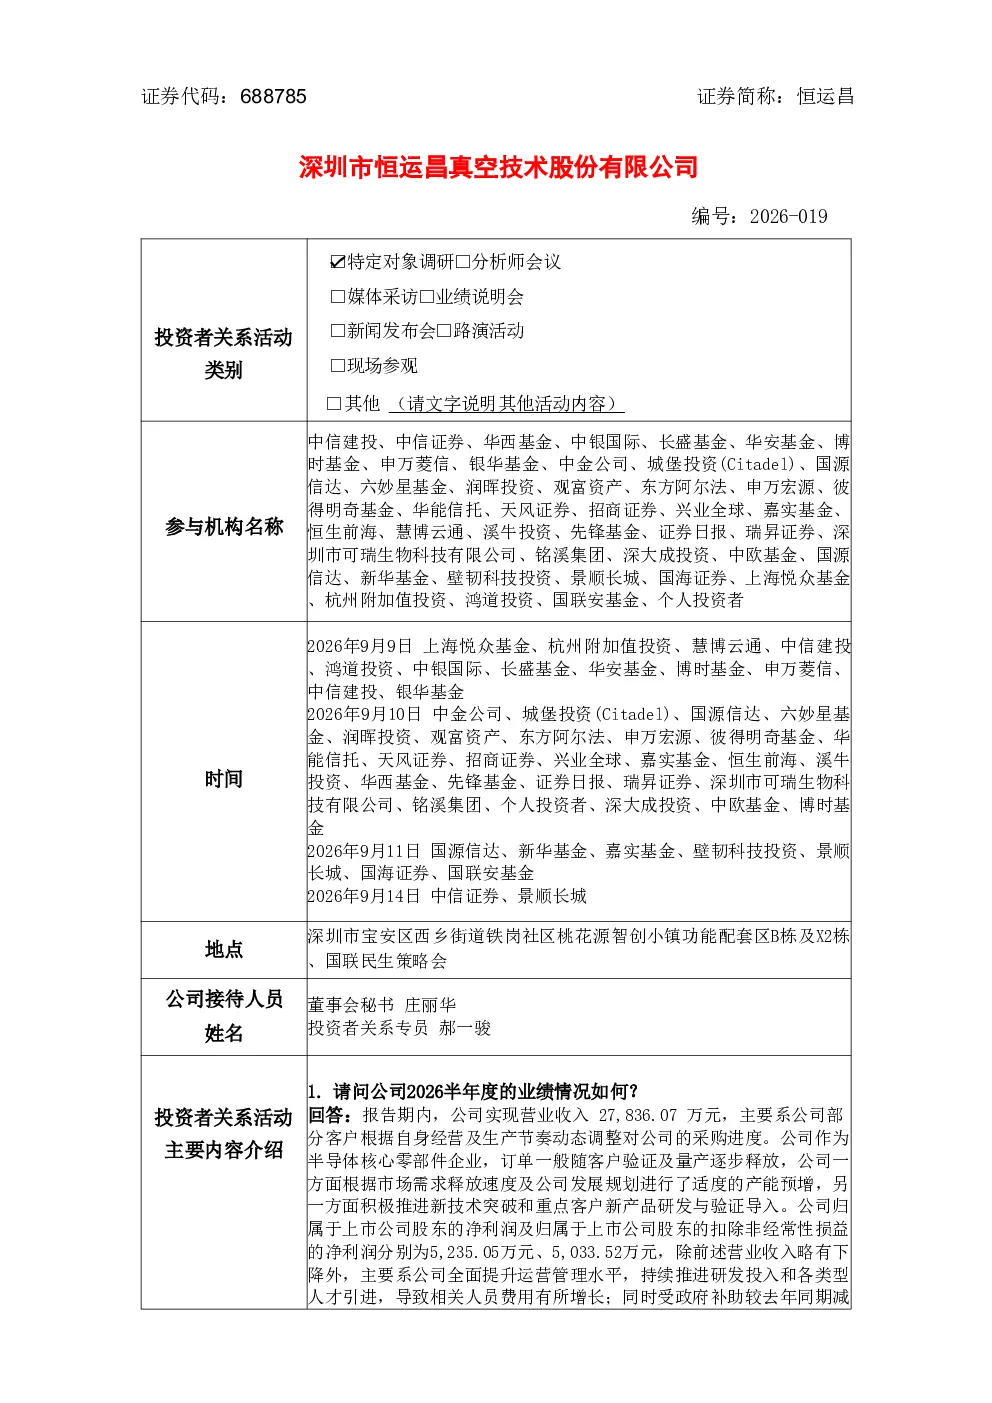
2026上半年,恒运昌实现营业收入27,836.07万元,受客户采购进度动态调整影响。净利润及扣非净利润分别为5,235.05万元、5,033.52万元,略有下降,主要原因是运营管理提升、研发投入增加、政府补助减少及资产减值增加。预计2026年营收将保持良好态势。
恒运昌主要产品研发进展情况?
恒运昌持续推进等离子体射频电源系统、远程等离子体源、射频离子源等产品的研发。Cedar系列第四代等离子体射频电源系统部分机型已小批量试产,支持更先进制程。在研项目包括“MFCMEMS传感器项目”和“AIModel-BasedRFImpedanceMatchingSystem”。公司目标成为等离子体工艺核心零部件整体解决方案平台型公司。
半导体设备行业发展趋势如何?
半导体设备行业持续向高端化、国产化发展。恒运昌通过内生研发与外部并购双轮驱动,拓展薄膜沉积、刻蚀等半导体设备领域,并整合优质标的和技术,增强等离子体工艺核心零部件供应能力,提供一站式解决方案。公司持续推进上游元器件国产化,自2021年起实现真空电容、陶瓷电容等国产化应用。
恒运昌市场现状如何?
恒运昌营收结构以头部客户为主,屹唐股份、菲沃泰等新客户逐步导入放量。公司客户可单独采购等离子体射频电源或匹配器,或同时采购,主要考虑供应链安全及保密性。2024-2026上半年产能利用率分别为111.24%、98.51%、102.46%,产能布局包括沈阳、深圳及未来重点推进的智能化生产运营基地。
恒运昌研报存在哪些风险?
恒运昌面临客户采购进度动态调整、运营管理提升带来的利润下降、研发投入增加的压力、政府补助减少及资产减值增加的风险。同时,公司战略转型至平台型公司,需平衡内生研发与外部并购的协同效应,且业绩考核综合考虑行业趋势、在手订单、产能建设及国产化进展,存在一定不确定性。
你可能感兴趣
688785 恒运昌 深圳市恒运昌真空技术股份有限公司投资者关系活动记录表 2026-017
未知机构2026-08-18
688785 恒运昌 深圳市恒运昌真空技术股份有限公司投资者关系活动记录表 2026-016
未知机构2026-08-05
688785 恒运昌 深圳市恒运昌真空技术股份有限公司投资者关系活动记录表 2026-015
未知机构2026-07-31
688785 恒运昌 深圳市恒运昌真空技术股份有限公司投资者关系活动记录表 2026-013
未知机构2026-07-13
688785 恒运昌 深圳市恒运昌真空技术股份有限公司投资者关系活动记录表 2026-014
未知机构2026-07-23
688785 恒运昌 深圳市恒运昌真空技术股份有限公司投资者关系活动记录表 2026-018
未知机构2026-09-08
深圳市恒运昌真空技术股份有限公司招股说明书(申报稿)
招股说明书2025-10-17
深圳市恒运昌真空技术股份有限公司招股说明书(上会稿)
招股说明书2025-11-07
688618 三旺通信 深圳市三旺通信股份有限公司投资者关系活动记录表 2026年9月10日
未知机构2026-09-11
深圳市恒运昌真空技术股份有限公司招股说明书(申报稿)
招股说明书2025-06-13