猜你想问
敦煌种业2026年业绩增长主要因素是什么?
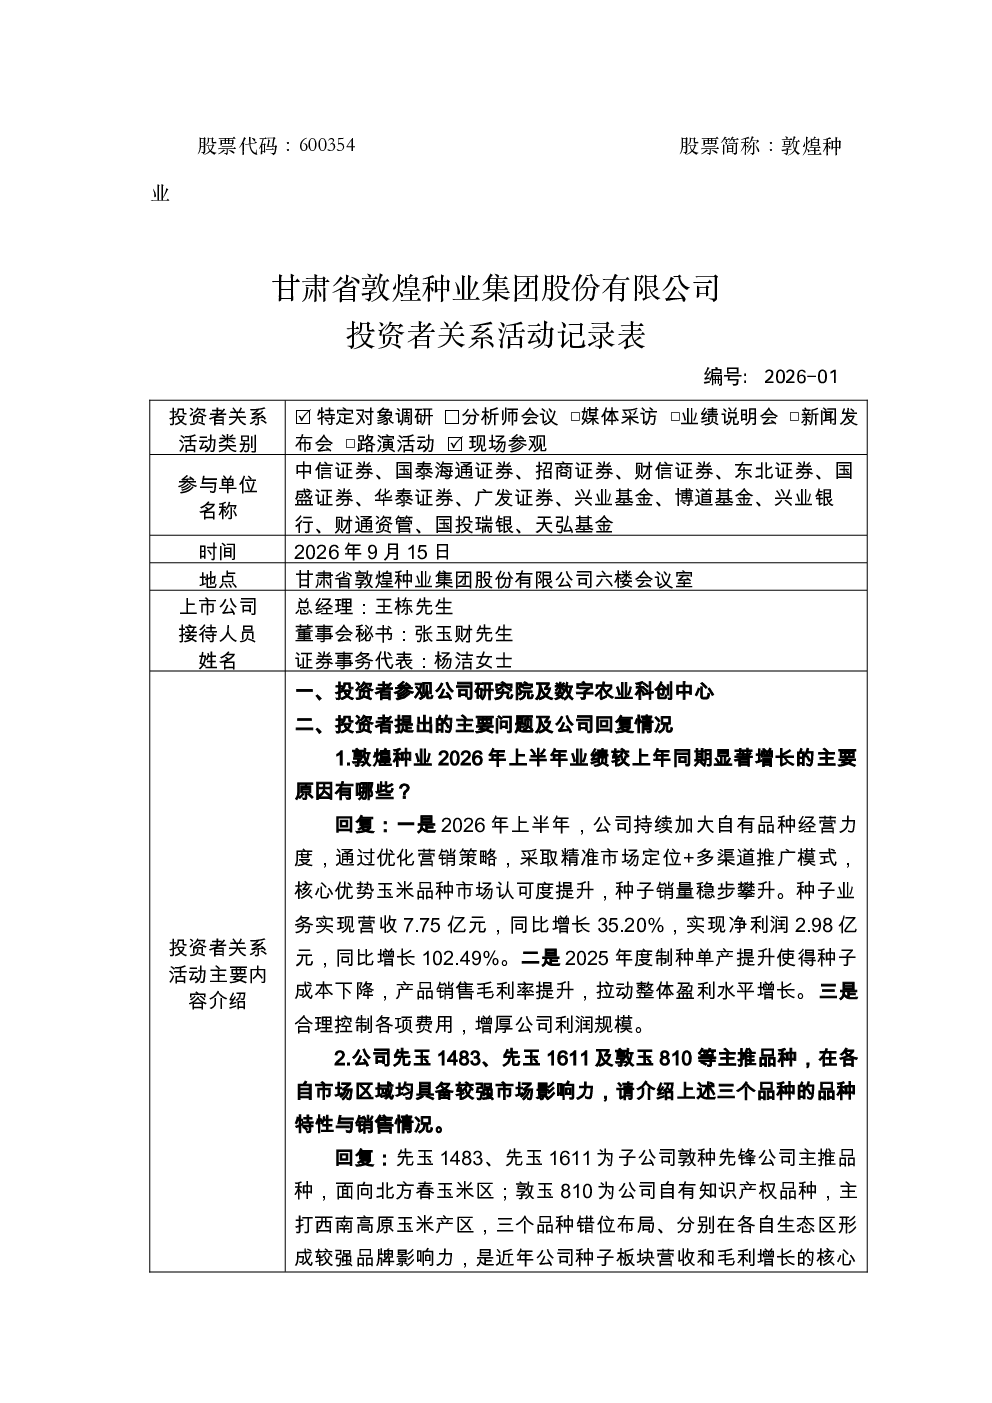
2026年上半年敦煌种业种子业务营收7.75亿元同比增长35.20%净利润2.98亿元同比增长102.49%。主要得益于加大自有品种经营力度核心品种市场认可度提升制种单产提升导致成本下降毛利率提升以及合理控制费用。二季度期间费用率显著下降同比下降24.84%主要得益于“三定”改革带来的组织优化和预算管理加强。
敦煌种业核心品种表现如何?
敦煌种业核心品种表现优异。先玉1483(敦种先锋)在北方春玉米区主推农户认可度高复购率高近两年销量持续增长贡献较高毛利。先玉1611(敦种先锋)推广增速快是北方市场增量主力品种之一。敦玉810(自有品种)在西南高原玉米区是核心单品差异化特征显著市场需求旺盛推广面积稳步提升。
敦煌种业未来发展规划有哪些重点?
敦煌种业未来发展规划以“科技+产业+资本+管理”四轮驱动为核心。种子产业方面以自有品种经营为核心构建“育繁推”一体化体系提升品种转化效率和市场占有率优化制种基地布局推进产业链数字化升级。食品产业方面依托河西走廊特色资源从产能原料工艺市场价值提升五大维度发力打造成本质量优势推动产业升级。科技创新方面加大研发投入加强商业化育种体系建设培育高产抗逆品种推进转基因品种转化推广。
敦煌种业当前市场现状如何?
敦煌种业当前市场现状良好种子业务营收和净利润均实现高速增长。公司核心品种市场认可度高销量持续增长退货率持续下降存货以热销品种为主可变现能力较强。公司在北方春玉米区和西南高原玉米区均有核心主打品种市场布局较为完善。
敦煌种业研报有哪些风险提示?
敦煌种业研报提示公司战略目标不构成业绩承诺投资需谨慎。部分区域受高温干旱影响可能对制种产量造成一定影响但存货以热销品种为主可变现能力较强。此外种子行业竞争激烈品种更新换代快公司需持续加大研发投入保持品种竞争力。市场竞争和气候变化是公司未来发展中需关注的主要风险因素。
你可能感兴趣
600930 华电新能 华电新能源集团股份有限公司投资者关系活动记录表20260715
未知机构2026-07-16
浙江世纪华通集团股份有限公司投资者关系活动记录表
未知机构2024-12-17
605296 神农集团 云南神农农业产业集团股份有限公司投资者关系活动记录表 2026年8月25日
未知机构2026-08-25
688173 希荻微 希荻微电子集团股份有限公司投资者关系活动记录表20260907
未知机构2026-09-09
浙江世纪华通集团股份有限公司投资者关系活动记录表
未知机构2024-12-06
601058 赛轮轮胎 赛轮集团股份有限公司投资者关系活动记录表202607
未知机构2026-07-31
603153 上海建科 上海建科咨询集团股份有限公司投资者关系活动记录表 2026年8月28日 9月2日
未知机构2026-09-04
605567 春雪食品 春雪食品集团股份有限公司2026年半年度业绩说明会投资者关系活动记录表
未知机构2026-09-08