猜你想问
上半年营收增速几乎持平,利润增速明显高于营收,利润修复可持续性如何?
公司上半年营收增速与去年基本持平,但利润增速明显提升。这主要得益于成本控制得当和产品结构优化。利润修复的可持续性取决于行业景气度、原材料价格走势以及公司经营效率。全年业绩预计将保持稳定增长,但需关注市场竞争加剧和宏观环境变化带来的影响。
应收账款占比较高,公司后续在回款管理、坏账计提方面会采取哪些措施?
公司半年末应收账款规模相对较高,主要受季节性影响。为加强回款管理,公司计划优化信用政策,缩短账期,并加大催收力度。在坏账计提方面,公司将根据客户信用状况动态调整计提比例,确保财务报表稳健。此外,公司还将探索应收账款资产证券化等多元化融资方式,降低资金占用成本。
股东户数环比下降,筹码有所集中,管理层如何看待当前二级市场估值?
股东户数下降反映市场投资者对公司的信心变化,筹码集中可能增加股价波动性。公司认为估值受宏观环境、行业景气度、市场整体偏好等多重因素影响。管理层将持续关注二级市场表现,通过提升经营业绩和内在价值来支撑估值。公司高度重视股东回报,将按章程制定利润分配方案,并考虑在条件允许时实施分红或回购计划。目前没有应披露而未披露的回购计划。
整体资产负债率偏低,资金宽裕,接下来资本开支、对外投融资思路是什么?
公司资产负债率维持在较低水平,为后续发展提供了充足资金。在资本开支方面,公司将围绕主责主业进行设备更新和技术升级,提升生产效率。对外投融资将采取稳健策略,优先考虑主业相关的投资并购,如非建工领域的拓展,以实现资源高效配置和主业能力提升。公司将持续优化资本结构,确保财务稳健。
报告显示利润修复可持续性如何,有哪些潜在风险需要关注?
利润修复的可持续性取决于公司能否持续提升经营效率和市场竞争力。潜在风险包括:市场竞争加剧可能导致利润率下滑;原材料价格波动可能影响成本控制;宏观经济下行压力可能影响下游需求。此外,应收账款管理不当和坏账风险也需要持续关注。公司将通过多元化经营、技术创新和精细化管理来应对这些风险,确保长期稳健发展。
你可能感兴趣
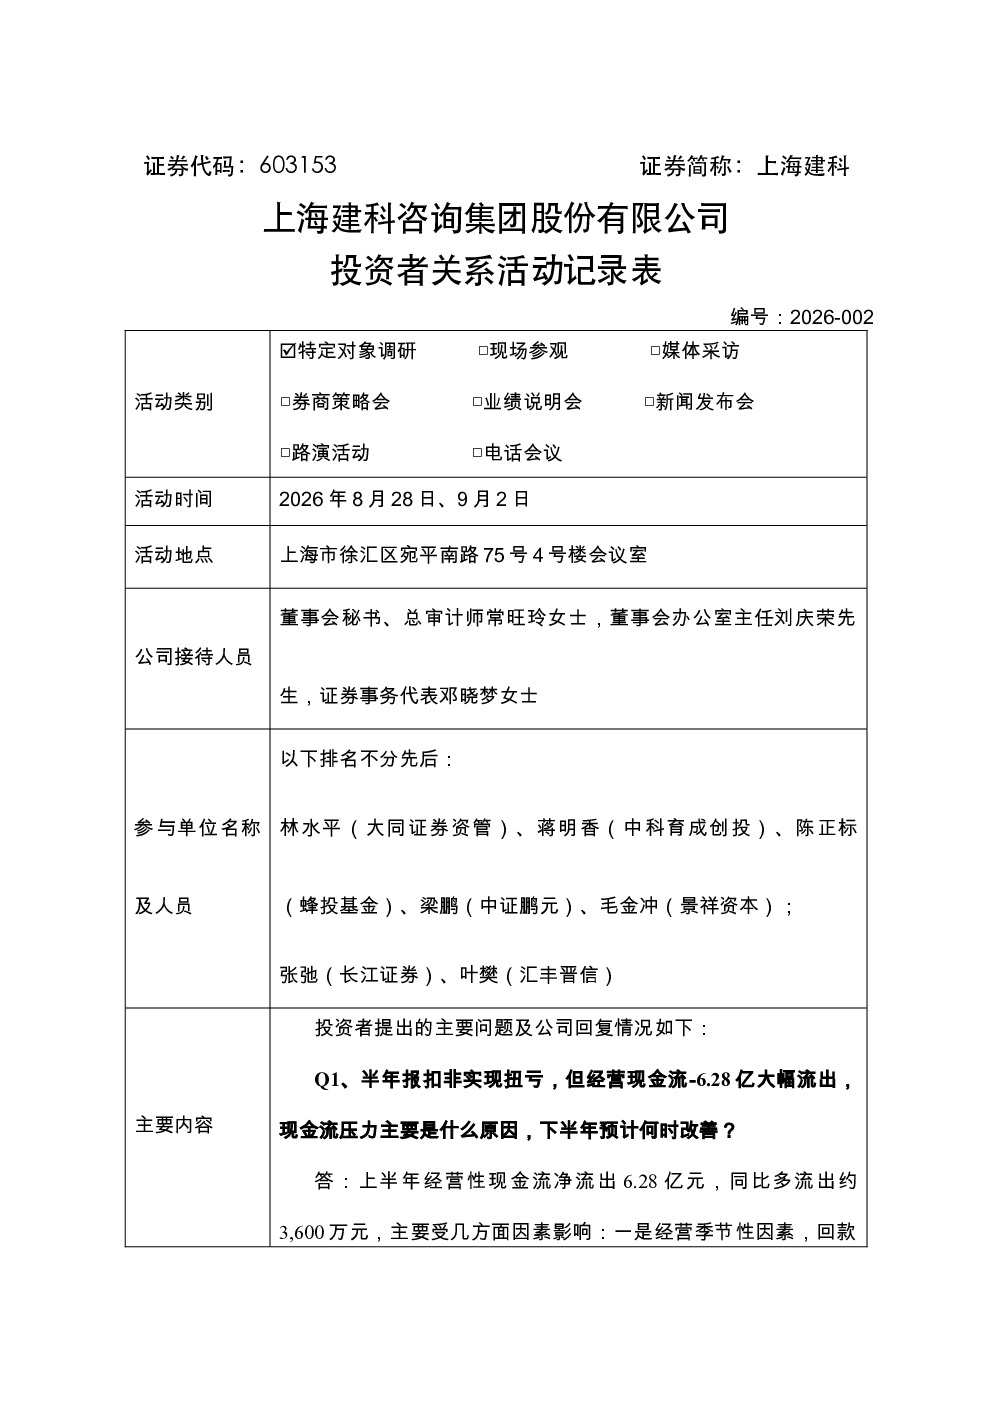
603153 上海建科 上海建科咨询集团股份有限公司投资者关系活动记录表 2026年7月14日
未知机构2026-07-16
605296 神农集团 云南神农农业产业集团股份有限公司投资者关系活动记录表 2026年8月28日
未知机构2026-08-28
600676 久事动娱 上海久事动娱文旅集团股份有限公司2026年9月7日投资者关系活动记录表
未知机构2026-09-08
600676 久事动娱 上海久事动娱文旅集团股份有限公司2026年9月4日投资者关系活动记录表
未知机构2026-09-07
600676 久事动娱 上海久事动娱文旅集团股份有限公司2026年8月25日投资者关系活动记录表
未知机构2026-08-26
300684 中石科技 2026年8月26日-28日 9月1日-3日投资者关系活动记录表
未知机构2026-09-04
688056 莱伯泰科 2026年8月28日投资者关系活动记录表
未知机构2026-09-02