猜你想问
这份报告的核心内容是什么?
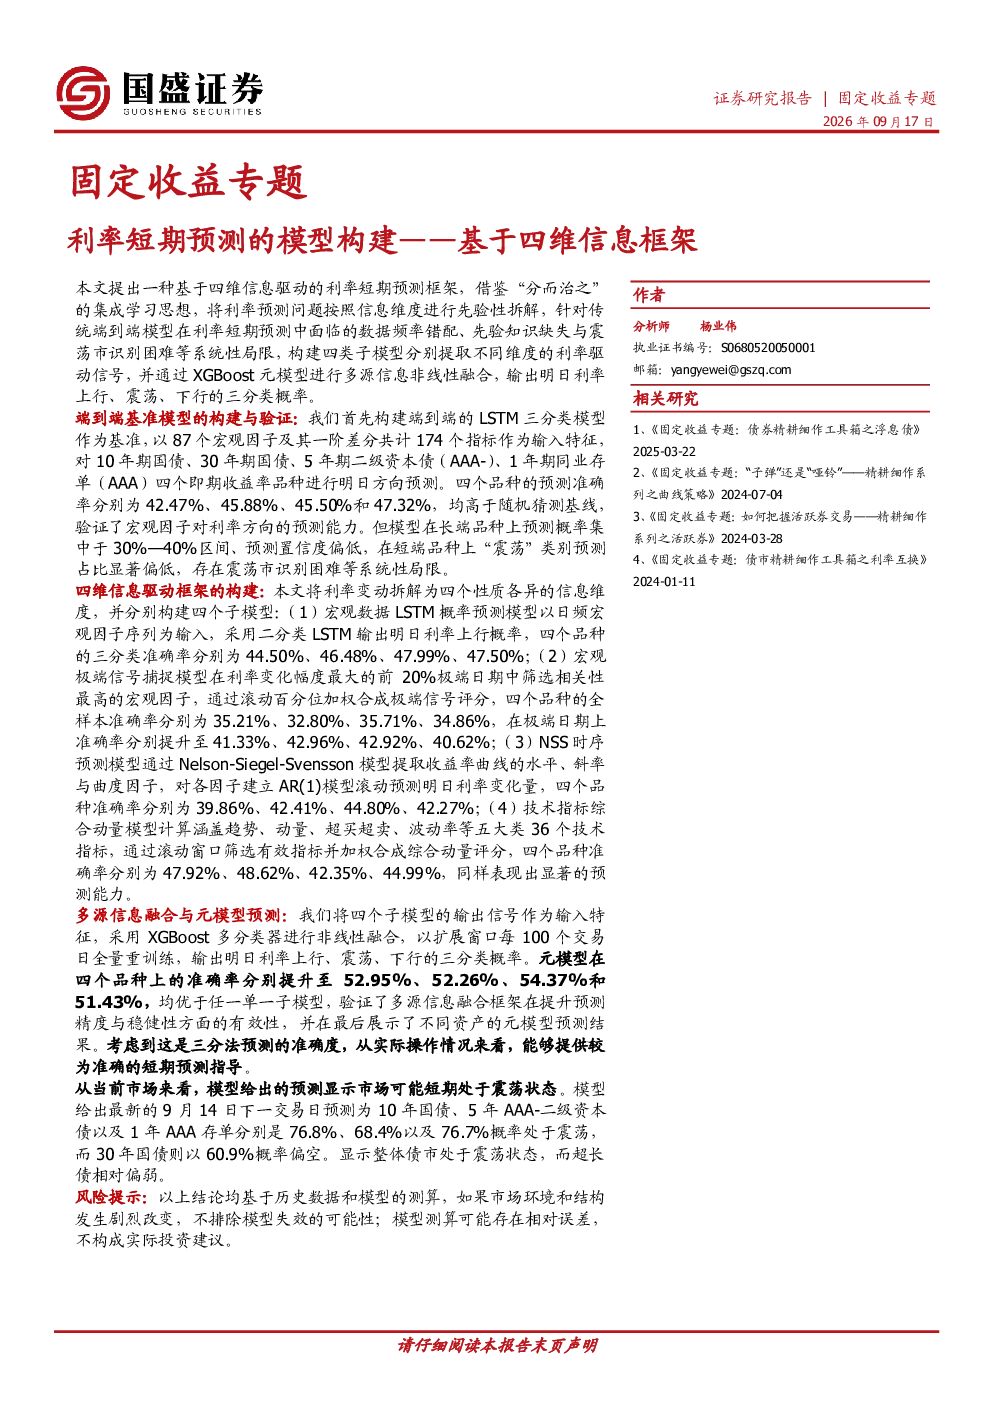
本文提出了一种基于四维信息驱动的利率短期预测框架,旨在解决传统端到端模型在利率短期预测中的局限性。文章首先构建了端到端的LSTM三分类模型作为基准,发现其在长端品种预测置信度低、震荡市识别困难等方面存在局限。随后,文章将利率影响因素拆解为四个维度:稳定的宏观截面因素、极端情况下的宏观冲击因素、时序自相关与收益率曲线形态信息、市场情绪与交易行为信息,并分别构建了四个子模型:宏观数据LSTM概率预测模型、宏观极端信号捕捉模型、NSS时序预测模型、技术指标综合动量模型。最后,文章采用XGBoost元模型对四个子模型的输出信号进行非线性融合,结果显示元模型在四个品种上的三分类准确率均优于单一子模型,验证了多源信息融合框架的有效性。
利率短期预测的赛道发展趋势如何?
利率短期预测的赛道正朝着多源信息融合和模型精细化方向发展。传统端到端模型在处理复杂市场环境和长端品种预测时存在局限性,难以有效识别震荡市。基于此,业界开始探索将利率影响因素拆解为宏观截面因素、宏观冲击因素、时序自相关与收益率曲线形态信息、市场情绪与交易行为信息等多个维度,并分别构建子模型进行预测。通过XGBoost元模型融合各子模型输出,能够有效提升预测的准确率和稳健性,这一趋势将推动利率预测模型向更精细化、更稳健的方向发展。
报告重点分析了哪些方向?
报告重点分析了利率短期预测的多维模型构建方法。首先,文章对比了传统端到端LSTM模型在利率短期预测中的局限性,特别是在长端品种预测置信度低、震荡市识别困难等方面。随后,报告创新性地将利率影响因素拆解为四个维度,并分别构建了对应的子模型:宏观数据LSTM概率预测模型用于捕捉宏观截面因素影响;宏观极端信号捕捉模型用于应对极端宏观冲击;NSS时序预测模型用于处理时序自相关与收益率曲线形态信息;技术指标综合动量模型用于分析市场情绪与交易行为信息。最后,通过XGBoost元模型融合各子模型输出,验证了多源信息融合框架的有效性。
当前市场处于什么状态?
根据报告模型给出的预测,当前市场可能短期处于震荡状态。这一判断基于四维信息驱动框架对市场情绪与交易行为信息的捕捉,以及宏观冲击因素的考量。模型在预测时不仅考虑了宏观数据的稳定影响,也关注了极端情况的潜在冲击,同时结合时序自相关与收益率曲线形态信息进行综合判断。虽然模型未直接给出市场涨跌预测,但其对震荡市的识别能力表明当前市场环境可能较为复杂,需要更多维度的信息进行解读。
这份报告有哪些风险提示?
本报告的风险提示主要集中于模型预测的局限性。虽然四维信息驱动框架通过多源信息融合提升了预测的准确率和稳健性,但任何预测模型都无法完全规避市场的不确定性。宏观环境的变化、政策调整、突发事件等因素都可能对利率走势产生重大影响,而这些因素可能无法完全被现有模型捕捉。此外,模型在预测时序自相关与收益率曲线形态信息、市场情绪与交易行为信息时,仍可能存在偏差。因此,投资者在使用本报告进行分析时,应结合其他信息来源进行综合判断,并注意模型预测结果仅供参考,不构成具体的投资建议。