猜你想问
这份研报的核心内容是什么?
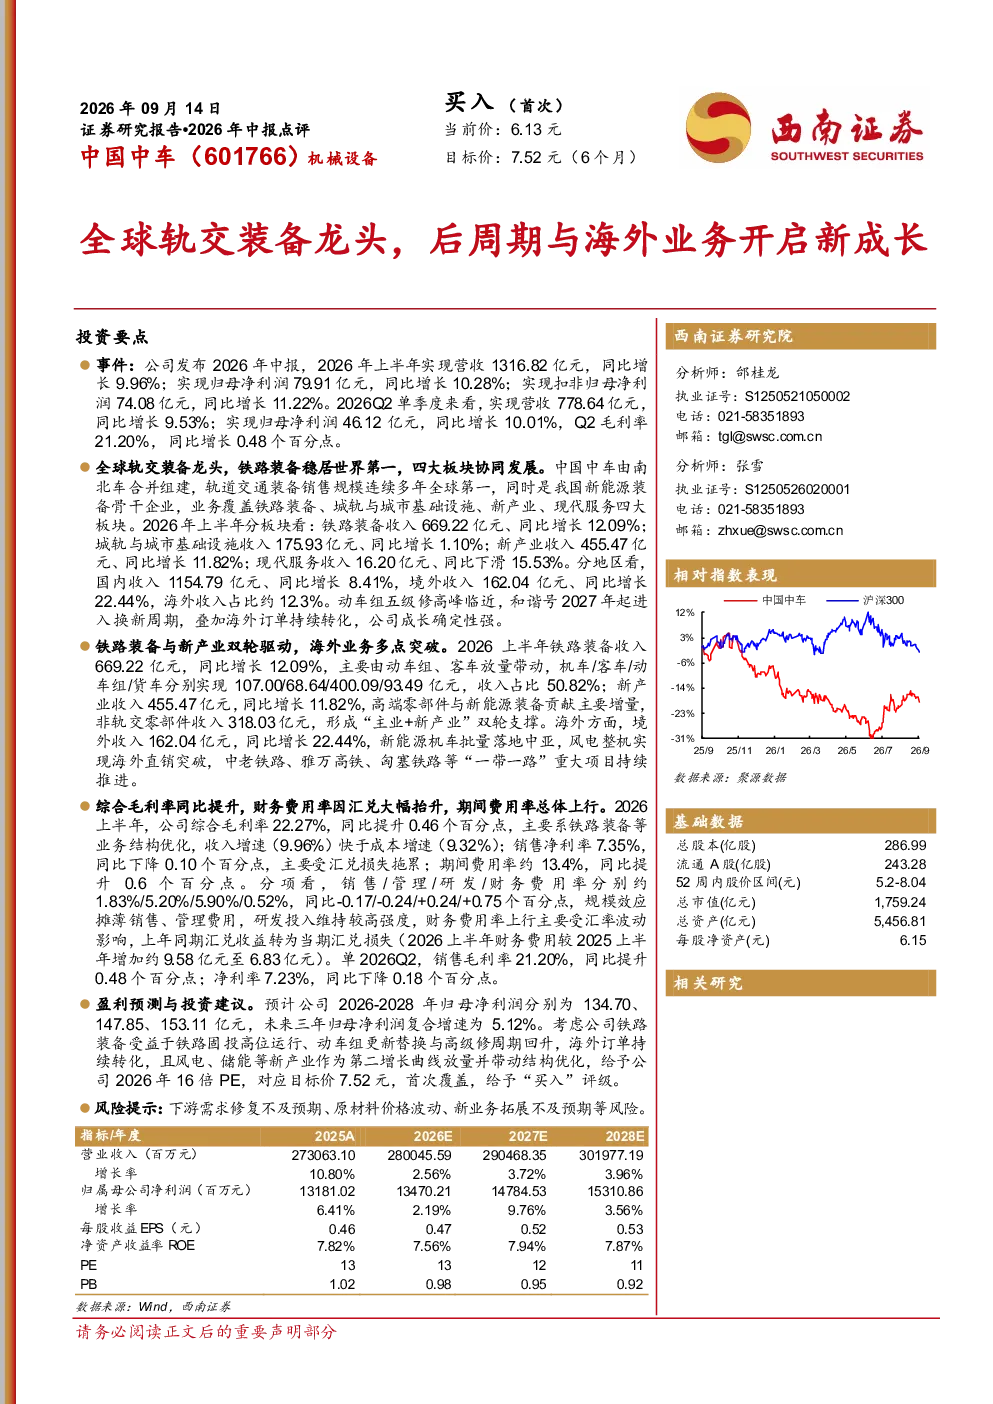
该研报分析了中国中车作为全球领先的轨道交通装备制造商的业务布局,涵盖铁路装备、城轨与城市基础设施、新产业、现代服务等四大板块。报告指出公司业绩由铁路装备与新产业双轮驱动,海外业务多点突破。2026年上半年公司实现营收1316.82亿元,同比增长9.96%;归母净利润79.91亿元,同比增长10.28%。铁路装备收入669.22亿元,同比增长12.09%,主要由动车组、客车放量带动;新产业收入455.47亿元,同比增长11.82%,受高端零部件与新能源装备放量带动;境外收入162.04亿元,同比增长22.44%,海外收入占比约12.3%。公司2026-2028年归母净利润预测分别为134.70、147.85、153.11亿元,未来三年复合增速为5.12%。
轨道交通装备行业的发展趋势如何?
轨道交通装备行业受益于全球铁路固投高位运行和动车组更新替换需求,未来市场空间广阔。中国中车作为行业龙头,在铁路装备领域具有显著优势,同时积极拓展新产业如高端零部件、新能源装备等,推动业务多元化。海外市场方面,公司订单持续转化,收入占比逐步提升。不过行业也面临铁路固定资产投资及招标不及预期、原材料价格波动及汇率波动等风险,需关注政策环境和市场变化对行业的影响。
研报重点分析了哪些方向?
研报重点分析了中国中车的业绩驱动因素和未来增长点。铁路装备方面,受益于铁路固投高位运行、动车组更新替换与高级修周期回升,收入和利润保持增长。新产业方面,风电、储能等新能源装备作为第二增长曲线,放量并带动结构优化。海外业务方面,订单持续转化,收入占比提升约12.3%。报告还预测了公司未来三年的净利润增长,给予16倍PE估值,首次覆盖并给予“买入”评级。
当前轨道交通装备市场的现状如何?
当前轨道交通装备市场呈现稳健发展态势,主要受铁路固定资产投资拉动。中国中车作为行业龙头,在铁路装备领域占据领先地位,动车组、客车等业务保持高增长。新产业方面,高端零部件和新能源装备市场需求旺盛,成为公司新的增长点。海外市场方面,公司积极拓展业务,收入占比逐年提升。但市场也面临铁路投资不及预期、原材料价格波动等风险,需关注行业竞争和政策变化。
研报提到了哪些风险提示?
研报提示了几个主要风险:一是下游铁路固定资产投资及招标不及预期,可能影响公司铁路装备业务收入;二是原材料价格波动及汇率波动,可能影响公司成本和利润;三是新产业(新能源装备)及海外市场拓展不及预期,可能影响公司未来增长。此外,行业竞争加剧也可能对公司市场份额和盈利能力造成压力,需持续关注政策环境和市场变化带来的风险。