猜你想问
阜博与蚂蚁数科共建的版权大模型有何意义?
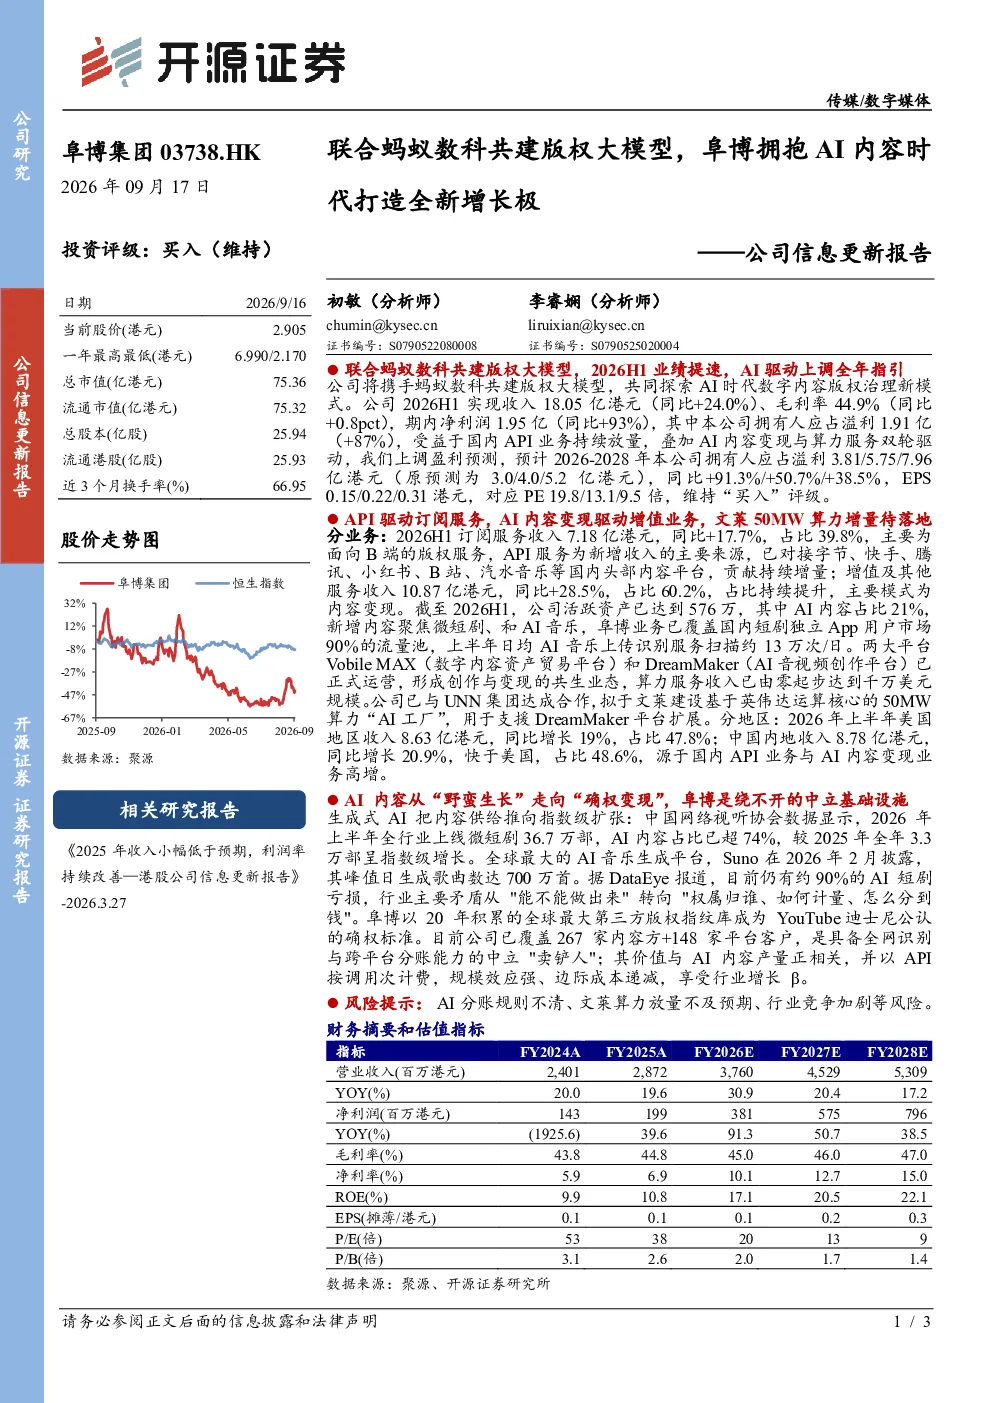
阜博与蚂蚁数科共建的版权大模型旨在探索AI时代数字内容版权治理新模式。该模型利用全球最大的第三方版权指纹库,为内容方和平台提供中立确权服务,覆盖267家内容方与148家平台客户。通过API按调用次计费的模式,阜博能够有效管理AI内容版权,并享受行业增长带来的β效应。此举不仅有助于规范AI内容市场,也为公司开辟了新的收入来源,是其在AI内容赛道上的重要布局。
AI内容行业的发展趋势如何?
AI内容行业正从“野蛮生长”阶段逐步走向“确权变现”的成熟期。随着AI技术的不断进步,内容产量持续提升,版权确权与价值变现成为行业焦点。阜博凭借其技术优势,成为AI内容领域的“卖铲人”,为内容创作与分发提供版权管理解决方案。未来,AI内容市场规模将进一步扩大,阜博作为行业参与者,有望受益于整体行业增长,其业务模式具有较强规模效应和边际成本递减的特点。
报告对阜博订阅服务和增值服务的分析重点是什么?
报告显示,阜博的订阅服务收入为7.18亿港元,同比增长17.7%,主要来自B端版权服务,其中API服务是新增收入的主要来源,已对接字节、快手等头部平台。增值及其他服务收入为10.87亿港元,同比增长28.5%,主要模式为内容变现,AI内容占比达21%,新增内容聚焦微短剧、AI音乐等领域。这些业务板块的稳健增长,体现了阜博在AI内容变现方面的积极探索和成效。
从市场现状来看,阜博的业务表现如何?
从市场现状来看,阜博的业务表现亮眼。2026H1,公司收入达18.05亿港元,同比增长24.0%,净利润为1.95亿港元,同比增长93%。美国和中国内地市场收入占比均超过47%,显示出其全球业务布局的均衡性。订阅服务和增值服务收入均实现高速增长,平台运营方面,Vobile MAX和DreamMaker平台正式运营,算力服务收入已达到千万美元规模。整体而言,阜博在AI内容赛道上展现出强劲的增长动力和市场竞争力。
研报提示了哪些主要风险?
研报提示了几个主要风险点。首先,AI分账规则尚不明确,可能影响行业收入分配格局。其次,文莱算力放量不及预期,可能影响公司算力服务业务的增长。此外,AI内容行业竞争加剧,新进入者和技术突破可能对阜博的市场地位构成挑战。这些风险因素需要持续关注,可能对公司未来的业绩表现产生一定影响。