猜你想问
这份研报主要分析了云南白药的哪些核心内容?
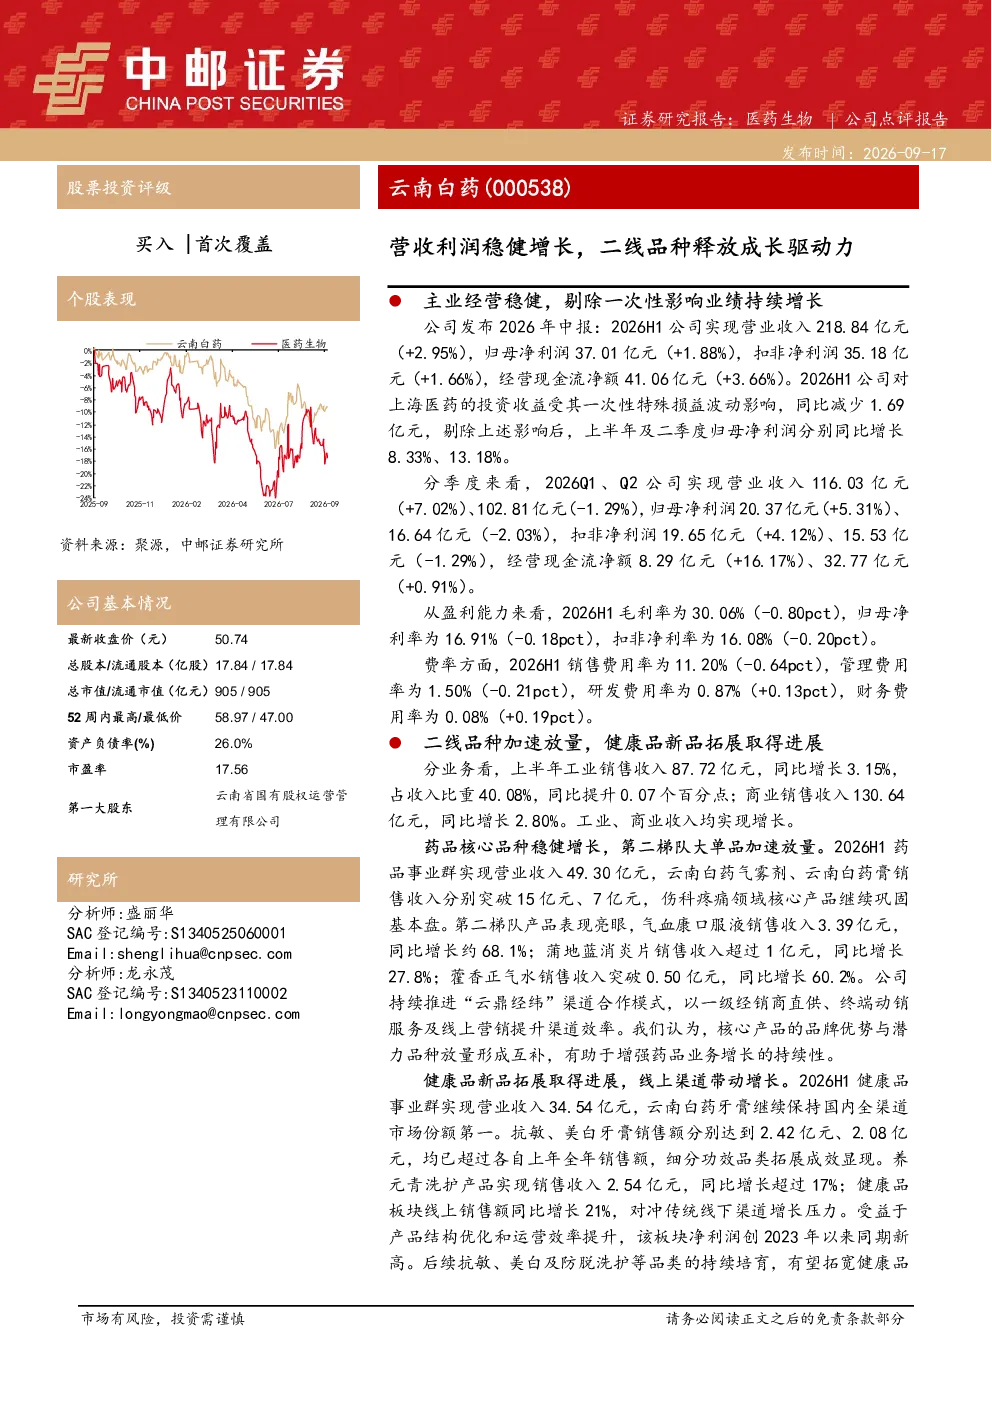
这份研报主要分析了云南白药2026年上半年的财务表现,包括营业收入、归母净利润、扣非净利润和经营现金流净额的具体数据及同比增长情况。同时,报告还详细解析了公司工业与商业板块的销售收入情况,以及药品事业群和健康品事业群的核心品种营收贡献和渠道模式。此外,报告还预测了2026年至2028年的营收和净利润增长情况,并给出了首次覆盖的买入评级。
云南白药所在的医药行业发展趋势如何?
云南白药所在的医药行业发展趋势呈现多元化发展态势。一方面,核心药品品种如云南白药气雾剂、云南白药膏等保持稳定增长,另一方面,二线品种如气血康口服液、蒲地蓝消炎片等展现出强劲的增长动力,成为公司新的增长引擎。此外,健康品事业群中的云南白药牙膏市场份额持续领先,抗敏、美白牙膏销售额均超上年全年,线上销售额同比增长21%,显示出公司在健康品领域的拓展潜力。
研报重点分析了云南白药的哪些业务方向?
研报重点分析了云南白药的药品事业群和健康品事业群的业务表现。在药品事业群方面,报告详细分析了核心品种和第二梯队产品的营收贡献,特别是气血康口服液、蒲地蓝消炎片和藿香正气水等二线品种的显著增长。同时,报告还介绍了公司采用的“云鼎经纬”合作模式。在健康品事业群方面,报告强调了云南白药牙膏的市场份额领先地位,以及养元青洗护等产品的增长情况。
当前云南白药的市场现状如何?
当前云南白药的市场现状表现为营收利润稳健增长,二线品种成为重要的增长驱动力。从财务数据来看,2026年上半年公司营业收入和归母净利润均实现了同比增长,尽管毛利率和净利率略有下降,但销售费用率、管理费用率和研发费用率的控制表现良好。在业务方面,药品事业群的第二梯队产品如气血康口服液等增长显著,健康品事业群的云南白药牙膏市场份额保持领先,线上销售额增长迅速。
研报提到了哪些风险提示?
研报提到了三方面的风险提示。首先,终端需求恢复不及预期可能影响公司业绩增长。其次,新品推广及渠道拓展如果不及预期,也可能对公司未来的发展造成不利影响。最后,研发进度不及预期可能导致公司产品竞争力下降,从而影响市场表现。这些风险因素需要投资者密切关注。