猜你想问
国泰人寿信用状况如何?
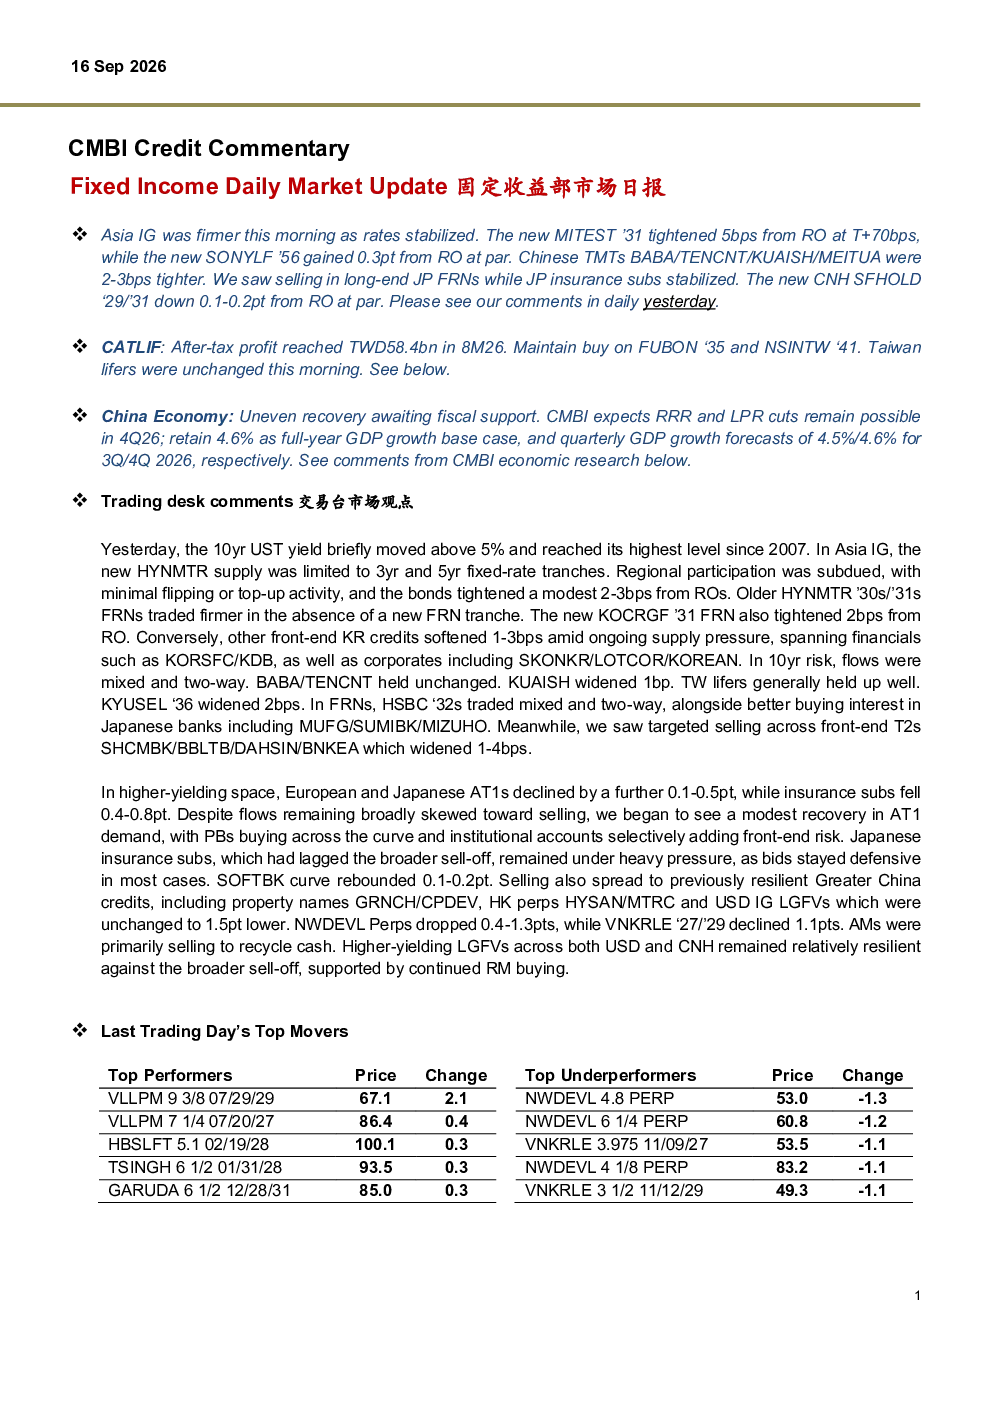
国泰人寿2026年前八个月税后利润达584亿新台币,盈利能力稳健,外汇波动准备金增加至创纪录的140亿新台币,权益资产比率高于监管要求。报告相对更偏好富邦5.45% 12/10/35和NSINTW 5 ⅞% 03/17/41,因其风险回报率更优。
中国经济复苏情况怎样?
2026年8月,中国FAI下跌7.2%,投资深度低迷,房地产投资同比收缩至-25.4%,制造业投资下跌6.1%。零售销售走弱,汽车和家具销售疲软,但家电和通讯设备销售增长。服务业提供一定支撑,但消费增长需更强收入预期。
房地产市场表现如何?
新房销售面积同比下降12.1%,二手房销售好于新房,一线城市表现更稳健。开发商融资收缩,资金链承压。政策或将聚焦于加快财政资源部署和住房措施。
亚洲IG市场动态怎样?
利率稳定,新推出的MITEST '31和SONYLF '56利率收紧,中国TMT板块利率收紧2-3个基点。长期端日本FRN出现卖盘,保险子公司利率稳定。区域参与度疲软,新发行HYNMTR供应有限,债券较RO小幅收窄。
研报有哪些风险提示?
房地产行业、香港永续债和未评级美元IG债价格未变或下跌,NWDEVL永续债和VNKRLE‘27/’29下跌。新增社会融资规模同比下降35%,新增银行贷款同比减少近90%,政府债券占新增TSF的比重约61%。工业产出虽有所恢复,但建筑和服务业仍显疲软。
你可能感兴趣
2026年9月16日固定收益信贷市场评论
招银证券2026-09-16
固定收益日报2020年9月16日
中国银行2020-09-16
固定收益日报2021年9月16日
中国银行2021-09-16
固定收益日报2022年9月16日
中国银行2022-09-16
2026年9月16日香港及中国市场日报:面对每间可售客房收入压力并转向特许经营增长
滙富金融服务2026-09-16
2026年9月16日宏观动态及主要品种展望
西南期货2026-09-16
AI科技早报 2026年9月16日
未知机构2026-09-16
2026年9月16日期货及大宗商品市场资讯速递
金石期货2026-09-16
宝城期货豆类油脂早报(2026年9月16日)
宝城期货2026-09-16
沪锌期货早报-2026年9月16日
大越期货2026-09-16