猜你想问
这份研报主要分析了哪些内容?
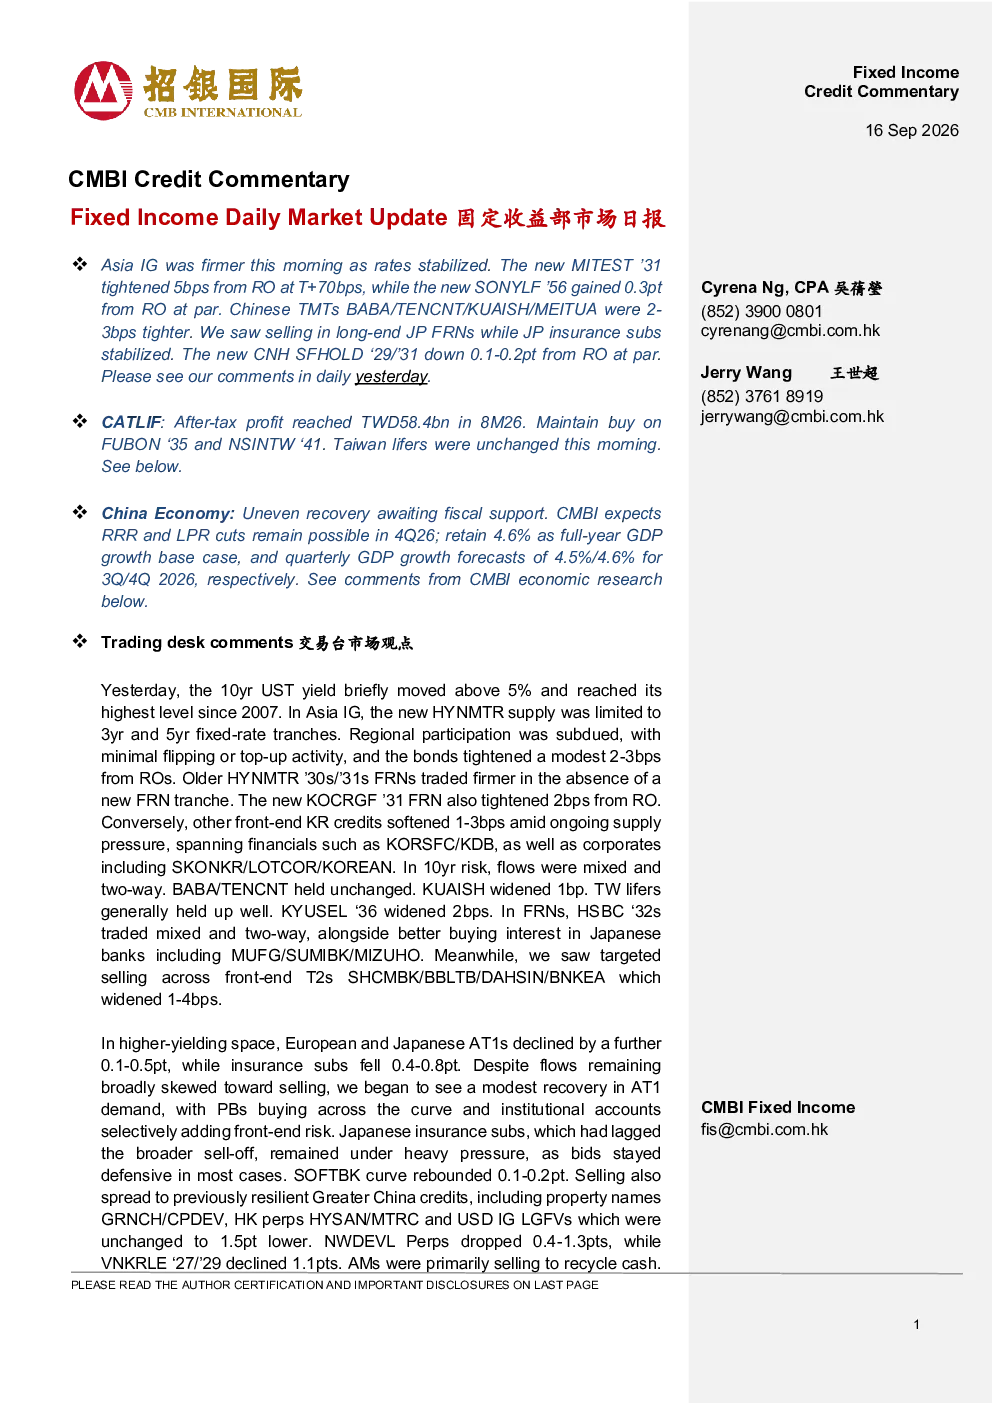
这份研报主要分析了亚洲IG债市及中国经济的最新动态。亚洲IG债市部分涵盖了市场表现、中国TMT板块利率变化、日本市场情况、交易台评论、收益率较高区间的表现以及美元和离岸人民币方面的高收益流动性管理基金表现。中国经济分析部分则讨论了经济表现、信用状况、相对价值评估、经济预测、经济分化和政策支持、房地产市场、消费市场、投资和信贷以及增长动力等多个方面。
亚洲IG债市近期的趋势如何?
亚洲IG债市近期表现分化。部分市场走强,主要受利率稳定影响,如新发行MITEST '31利率下调5个基点。但区域参与度疲软,较旧的HYNMTR '30s/'31s FRN交易坚挺,新发行HYNMTR供应仅限于3年期和5年期。日本市场长期端FRN出现卖盘,保险子公司表现稳定。中国TMT板块利率上升2-3个基点。收益率较高区间的AT1s进一步下跌,资金流动仍偏向卖出,但AT1需求出现适度复苏。Greater China信用债面临卖出压力,包括房地产和香港永续债。美元和离岸人民币LGFV表现相对稳健。
中国经济未来增长动力来自哪里?
中国经济未来增长动力主要依赖产业竞争力和公共部门支持。技术投资和富有韧性的出口将继续支持产出,但房地产下滑和家庭去杠杆化制约了消费复苏。预计2026年第四季度将出台增量政策支持,重点包括加快现有财政资源部署、政策性银行融资以及精准的住房措施。消费市场方面,电信设备销售加速,电子产品价格上涨,但自由裁量支出保持脆弱,珠宝销售下滑。服务业提供了一定支撑,服务零售销售同比增长4.9%。
当前固定收益信贷市场面临哪些风险?
当前固定收益信贷市场面临多重风险。亚洲IG债市区域参与度疲软,资金流动偏向卖出,日本保险子部门承受巨大压力。中国房地产市场新屋销售持续下滑,开发商现金流承压,融资进一步收缩。消费市场疲软,汽车销售下滑,自由裁量支出脆弱。信贷动能减弱,新增社会融资总额同比下降35%,新增银行贷款同比减少近90%。政策支持力度和效果仍存在不确定性,经济分化和结构性问题可能加剧市场波动。
研报对投资有何提示?
研报提示投资者关注亚洲IG债市和中国经济面临的结构性挑战和分化。亚洲IG债市需关注区域参与度变化和收益率较高区间的供需关系。中国经济方面,需关注房地产市场的持续下滑、消费复苏的脆弱性以及政策支持的力度和效果。此外,需警惕全球经济波动对固定收益信贷市场的影响,以及不同板块和子行业的风险差异。投资者应结合自身风险偏好和投资目标,谨慎评估投资机会。