猜你想问
这份研报主要分析了什么内容?
这份研报主要分析了集运指数(欧线)的基本面压力以及地缘溢价扰动的影响。报告指出当前集运指数仍处于降价通道中,近月合约上方存在压力,建议以1800-2200点宽幅震荡思路对待。同时,远月合约受地缘溢价和复航预期博弈更为明显。报告还提到了相关的宏观新闻,如美联储加息、美国零售销售等,以及主要航运公司的运价调整情况。
集运指数(欧线)的行业发展趋势如何?
集运指数(欧线)的行业发展趋势显示当前仍面临基本面压力,主要表现为运价持续下降。报告指出本周仍处在降价通道中,近月合约上方存在压力,建议以1800-2200点宽幅震荡思路对待。远月合约短期跟随近月波动,但弹性大于2610,受地缘溢价和复航预期博弈更为明显。此外,报告还提到了主要航运公司的运价调整情况,如马士基、OOCL、中远、长荣和MSC等,显示运价有进一步下降的趋势。
研报重点分析了哪些方向?
研报重点分析了集运指数(欧线)的交易逻辑和趋势强度。报告指出本周仍处在降价通道中,近月2610合约上方存在压力,建议以1800-2200点宽幅震荡思路对待;远月合约(2611及之后)短期跟随近月波动,但弹性大于2610,受地缘溢价和复航预期博弈更为明显。此外,报告还分析了宏观新闻对集运指数的影响,如美联储加息、美国零售销售等,以及主要航运公司的运价调整情况。集运指数(欧线)趋势强度为0,显示当前市场处于震荡阶段。
当前集运指数(欧线)的市场现状如何?
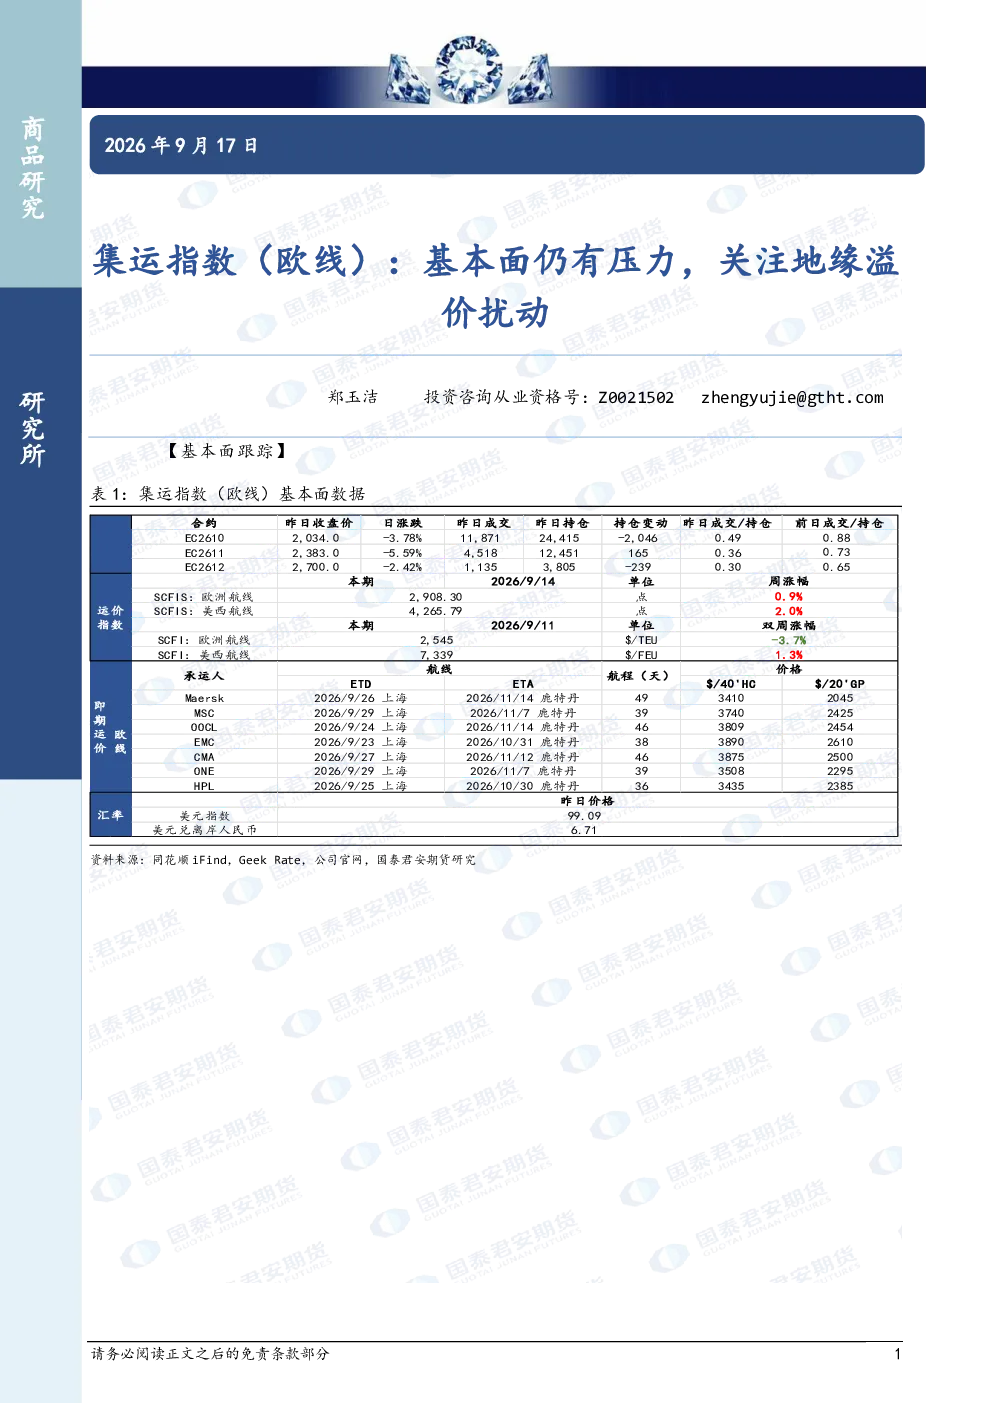
当前集运指数(欧线)的市场现状显示仍处于降价通道中。主力合约2610合约收涨0.56%至2080.0点,减仓482手;次主力合约2611合约收涨1.73%至2465.5点,增仓186手。现货市场方面,马士基第40周开舱价跌300至3100美元/FEU,OOCL 9月23-30日FAK再降100至3400-3500美元/FEU,预计中远、长荣19日后跟随降至3400-3600美元/FEU(含集量),MSC预计21日起降200-300。报告建议以1800-2200点宽幅震荡思路对待近月合约,远月合约受地缘溢价和复航预期博弈更为明显。
研报中有哪些风险提示?
研报中提示的风险主要集中在地缘溢价和宏观经济波动方面。地缘溢价对集运指数的影响较大,报告指出远月合约受地缘溢价和复航预期博弈更为明显,这可能增加市场的不确定性。此外,宏观经济的波动也可能对集运指数产生影响,如美联储加息、美国零售销售等宏观新闻都可能对市场产生影响。报告还提到了主要航运公司的运价调整情况,运价的持续下降也可能带来一定的风险。因此,投资者在关注集运指数(欧线)时需要密切关注地缘政治和宏观经济的变化。