猜你想问
这份研报主要分析了什么内容?
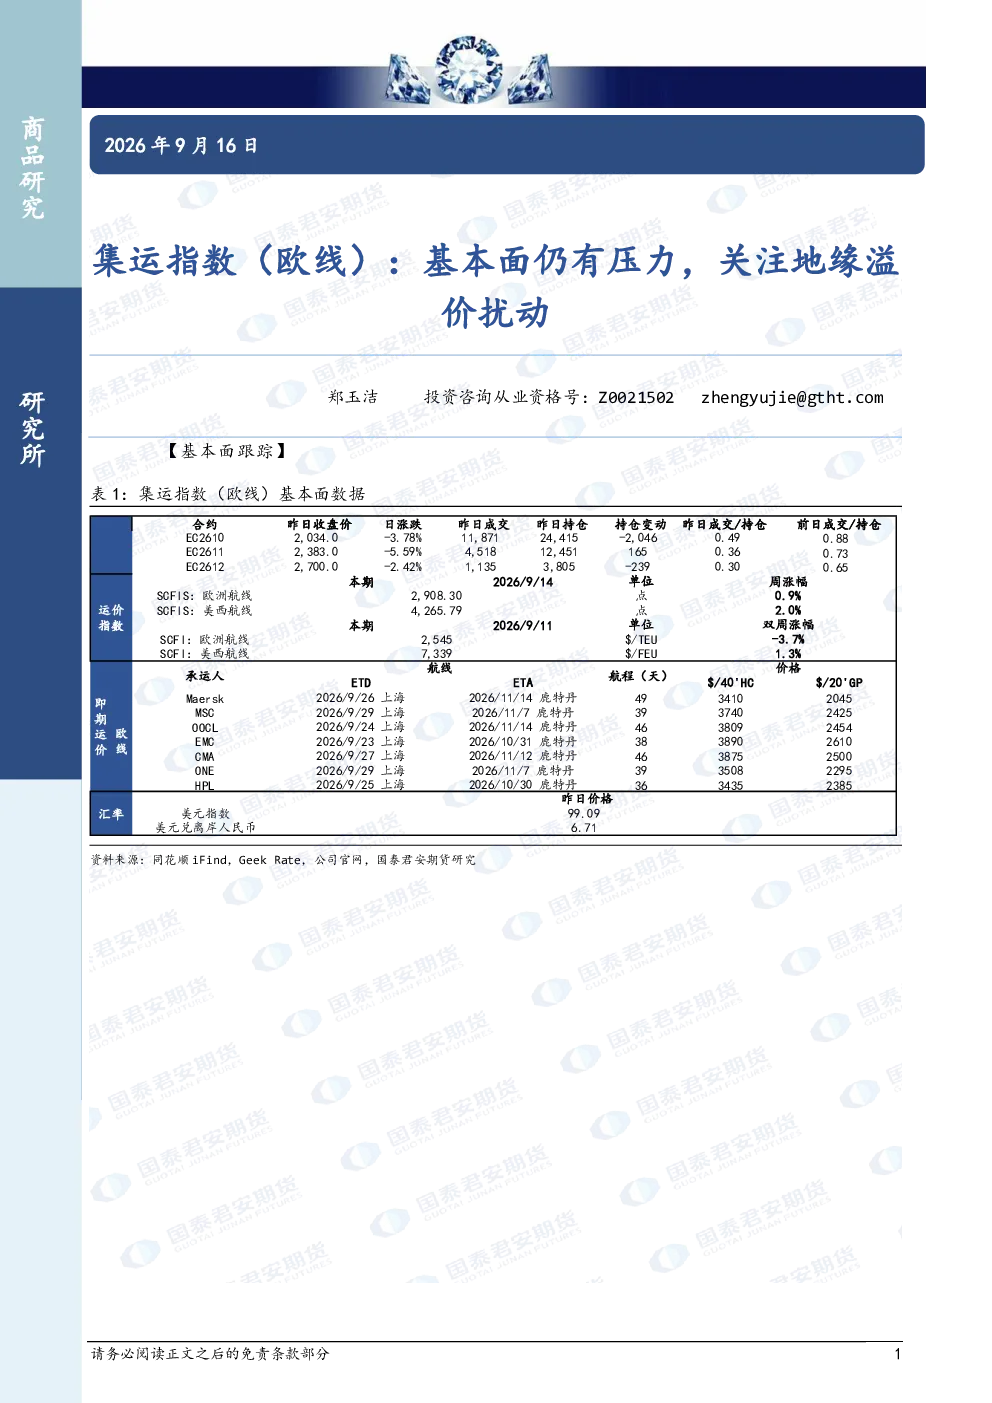
这份研报主要分析了集运指数(欧线)的基本面压力,指出其仍面临挑战,并需关注地缘溢价可能带来的扰动。报告结合了宏观新闻背景,如伊朗外长访华、美国十年期国债收益率上涨及沙特红海港口装船作业暂停等事件,同时详细展示了市场表现数据,包括主力2610和次主力2611期货合约的涨跌情况,以及主要航运公司马士基、OOCL、中远、长荣和MSC的现货价格调整策略。此外,报告还分析了交易逻辑,指出本周仍处于降价通道,近月合约存在压力,建议以宽幅震荡思路对待,远月合约弹性更大,受地缘溢价和复航预期影响明显。最后,报告给出集运指数(欧线)趋势强度为0的判断。
集运指数(欧线)的行业发展趋势如何?
集运指数(欧线)的行业发展趋势呈现复杂态势。从基本面看,该指数仍面临压力,主要受地缘政治溢价影响,如红海地区紧张局势可能推高运输成本。市场表现方面,近期期货和现货价格均出现下调,显示供大于求的格局仍在持续,但不同航运公司的降价策略存在差异。交易逻辑上,市场处于降价通道,近月合约承压,远月合约弹性更大,反映市场对未来运价走势存在不确定性。综合来看,行业短期内可能维持震荡调整,长期发展则受全球贸易格局、地缘政治风险及供应链修复进度等多重因素影响,需持续关注这些因素的变化。
研报重点分析了哪些方向?
研报重点分析了集运指数(欧线)的基本面压力及其驱动因素,特别是地缘溢价带来的不确定性。报告详细追踪了市场表现数据,包括期货合约(2610、2611)的涨跌幅度、持仓变化,以及主要航运公司(马士基、OOCL、中远、长荣、MSC)的现货价格调整策略,揭示了不同企业在市场调整中的应对措施。此外,报告深入探讨了交易逻辑,指出当前市场处于降价通道,近月合约存在压力区,建议以宽幅震荡思路分析,同时强调远月合约受地缘溢价和复航预期博弈影响更大。最后,报告评估了集运指数(欧线)的趋势强度,认为其当前趋势强度为0,表明市场方向不明朗。
当前集运指数(欧线)的市场现状如何?
当前集运指数(欧线)的市场现状表现为基本面压力与价格下调并存。从市场表现看,主力2610和次主力2611期货合约均出现下跌,分别收跌3.78%和5.59%,持仓量也发生相应变化,显示市场情绪偏向悲观。现货方面,主要航运公司纷纷下调开舱价格或提供折扣优惠,如马士基、OOCL、中远、长荣均有所降价,而MSC暂未降价但预计后续将下调。这些价格调整反映了供需关系的变化,以及企业为刺激运力出清而采取的措施。整体来看,市场仍处于降价通道,近月合约面临压力,远月合约弹性更大,市场短期波动性可能加剧。
研报提示了哪些风险?
研报提示了集运指数(欧线)面临的多重风险。首先,地缘政治风险是主要风险之一,如红海地区的紧张局势可能持续影响航运安全和成本,进而推高溢价水平。其次,宏观经济环境的不确定性也需关注,例如美国十年期国债收益率创近期新高可能反映市场对通胀和经济增长的担忧,这可能间接影响全球贸易需求和运价。此外,市场供需关系的变化也是重要风险,虽然近期运价下调,但若需求复苏不及预期,可能导致运力过剩问题持续。最后,不同航运公司的定价策略差异也可能加剧市场波动,投资者需密切关注这些因素的变化及其对市场的影响。