猜你想问
博通XPV平台存在哪些不确定性?
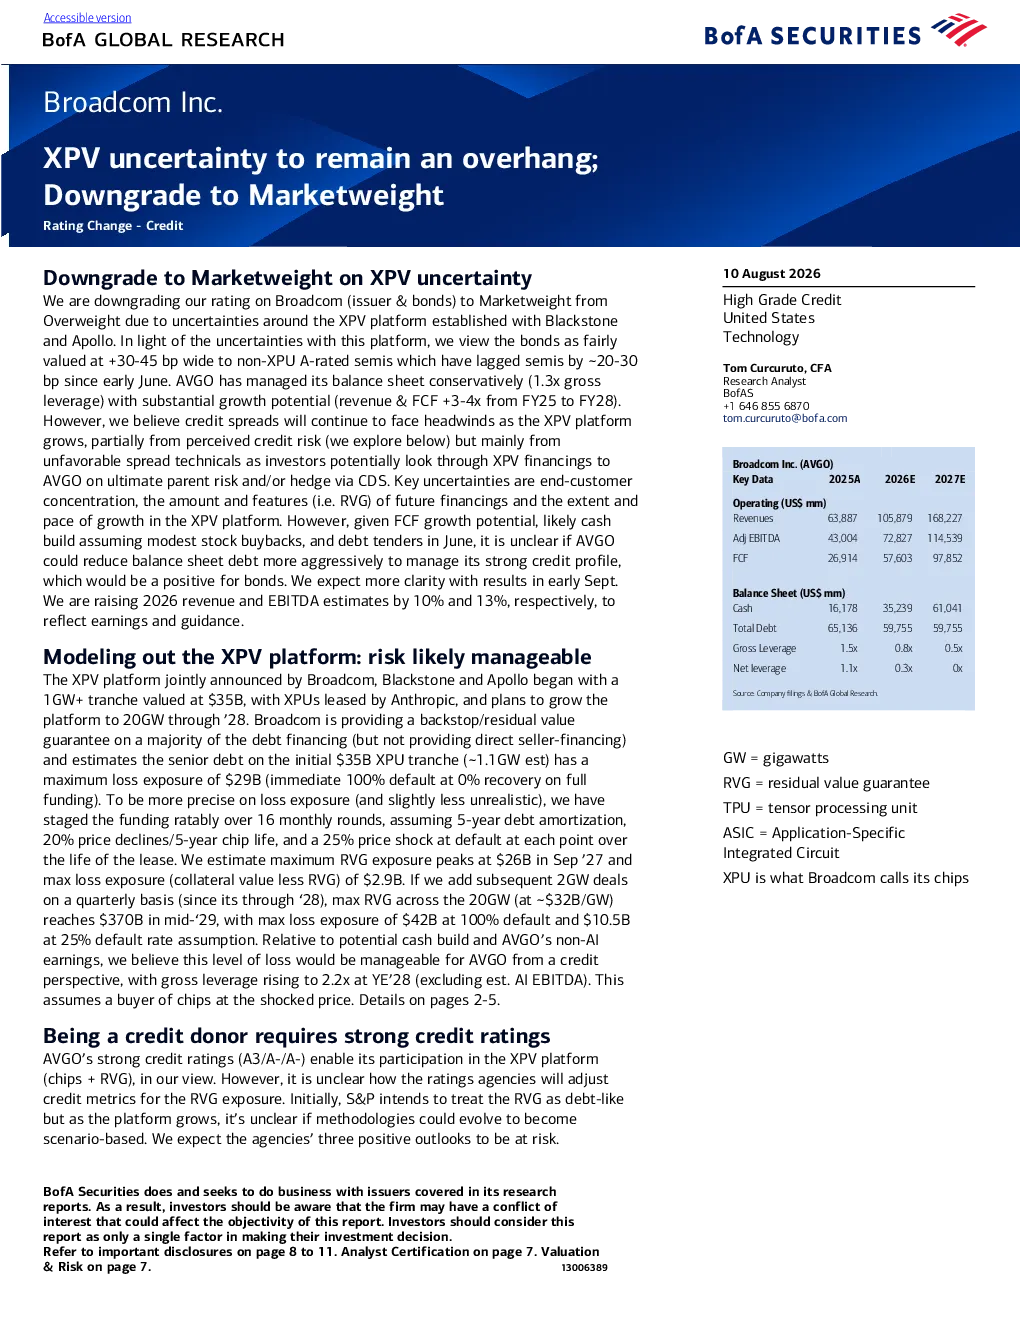
博通与Blackstone和Apollo联合建立的XPV平台,主要不确定性在于其风险敞口和信用指标调整尚不明确。该平台向终端客户出租XPUs并由担保债务资助,旨在增强博通与英伟达、AMD的竞争力。博通为大部分债务融资提供担保,初始35亿美元XPU份额的优先债务最高损失敞口为290亿美元,若平台扩展至20GW,峰值最大敞口/损失敞口将分别为3700亿美元和420亿美元。尽管如此,博通的自由现金流增长潜力、股票回购及债务招标可能影响其资产负债表债务的减少力度。
XPV平台对博通信用利差有何影响?
XPV平台的风险敞口和信用指标不确定性预计将给博通的信用利差带来压力。自6月初以来,博通的价差虽一度收窄,后又扩大了35-45个基点,表现不及半导体平均水平。相对估值方面,博通的利差在+30-45基点回溯时相对合理,10年期G收益率利差与BBB级半导体可比公司持平或略低。预计2027年调整后(毛)杠杆率约为2倍,2028/2029年上升至2.2倍,但即使假设100%违约率,博通的信用状况仍表现尚可。
半导体行业发展趋势如何?
半导体行业正经历AI技术驱动的快速发展,XPV平台等创新模式旨在增强厂商竞争力。博通、英伟达、AMD等企业通过租赁XPUs等方式加速AI算力布局,推动行业向更高性能、更大规模发展。然而,行业仍面临技术迭代快、供应链波动、竞争加剧等挑战。XPV平台等新型商业模式的出现,为行业带来新的增长点,但也需关注其长期风险和信用影响。
该研报重点分析了哪些方向?
该研报重点分析了博通XPV平台的风险敞口、信用指标调整、估值变化及潜在风险。报告详细评估了XPV平台的背景、风险敞口规模、博通的风险可控性,并对比了博通的信用利差与行业平均水平。此外,报告还探讨了博通未来信用指标的变化趋势,以及XPV平台结果对博通信用状况的潜在影响。
研报提示了哪些风险?
研报提示的主要风险包括XPV平台结果不利,以及博通管理资产负债表采取不那么审慎的方法。XPV平台若出现违约,可能对博通的信用状况和财务表现产生显著压力。此外,博通更激进的股东回报和/或大规模收购也可能增加其财务风险。上行风险则包括XPV平台取得有利成果或增长放缓,以及博通持续强劲的营收和自由现金流增长。