猜你想问
焦煤焦炭市场近期走势如何?
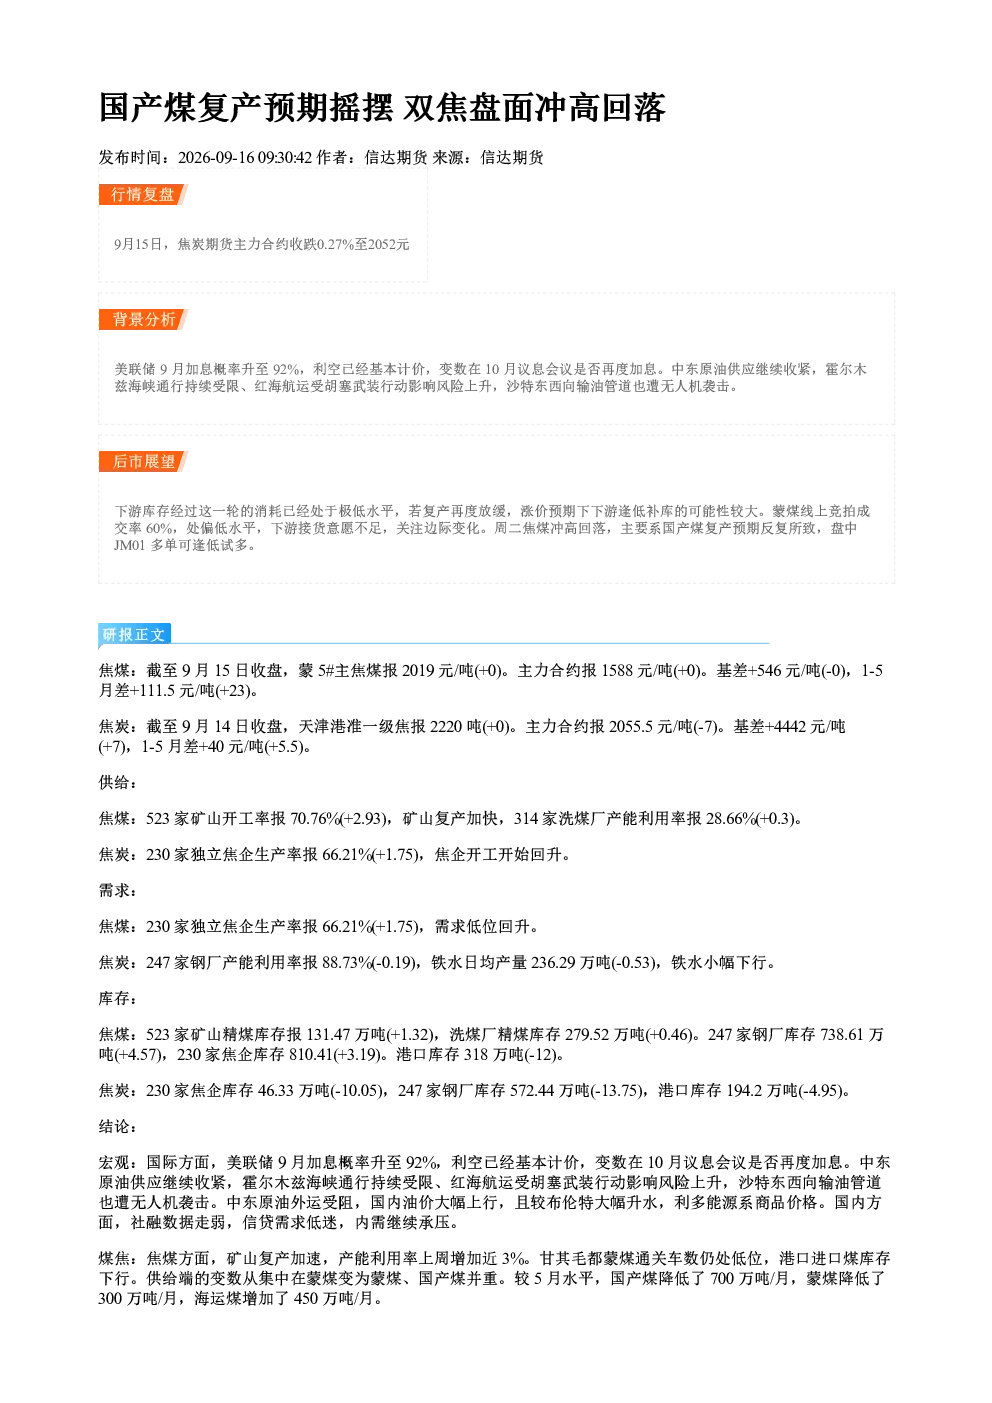
近期焦煤焦炭市场呈现冲高回落态势。9月15日,焦炭期货主力合约收跌0.27%至2052元。供给端,焦煤矿山开工率提升,产能利用率增加,甘其毛都蒙煤通关车数低位,港口进口煤库存下行。焦炭方面,焦企产能利用率回升,利润接近0水平。需求端,钢厂产能利用率及铁水产量均有所下降。库存方面,焦煤各环节库存均增加,焦炭库存下降。整体来看,市场受国产煤复产预期、蒙煤通关及下游需求等多重因素影响,价格波动明显。
影响双焦供需的主要因素有哪些?
影响双焦供需的主要因素包括:供给端,焦煤矿山开工率及产能利用率变化,蒙煤通关车数波动,国产煤复产预期;需求端,钢厂产能利用率及铁水产量水平;库存端,港口及各环节库存变化;外部因素,美联储加息预期、中东原油供应紧张、国内油价波动等。这些因素共同决定了双焦市场的供需平衡及价格走势。
焦煤行业未来发展趋势如何?
焦煤行业未来发展趋势需关注国产煤与蒙煤的供需变化。当前供给端变数从蒙煤转向蒙煤、国产煤并重,国产煤较5月减少供应,蒙煤减少供应,海运煤增加。港口库存下,海运煤增加空间有限。焦煤供需平衡或需国产煤与蒙煤共同恢复,或依赖铁水下降,或二者相向而行。此外,蒙煤竞拍成交率及下游接货意愿也需持续关注,这些因素将影响焦煤市场长期价格。
当前双焦市场处于什么状态?
当前双焦市场处于供需博弈状态。供给端,焦煤矿山复产加速,产能利用率提升,但国产煤与蒙煤供应均有所减少,海运煤增加受限。需求端,钢厂产能利用率及铁水产量下降,下游库存极低。库存方面,焦煤各环节库存增加,焦炭库存下降。市场价格受多重因素影响波动,焦煤盘面持仓及价格回落至前期水平,前期追多资金离场。整体来看,市场处于供需调整期,价格波动较大。
阅读这份研报需注意哪些风险?
阅读这份研报需注意以下风险:煤矿安全事故可能导致焦煤供应中断,推动价格上涨;地缘冲突升级可能影响国际能源市场及供应链稳定,对双焦价格产生冲击。此外,政策变化如能源保供措施、环保政策等也可能影响焦煤焦炭供需格局。投资者需密切关注这些风险因素,结合市场变化调整策略。