猜你想问
这份研报主要分析了半导体耗材产业的哪些成长动能?
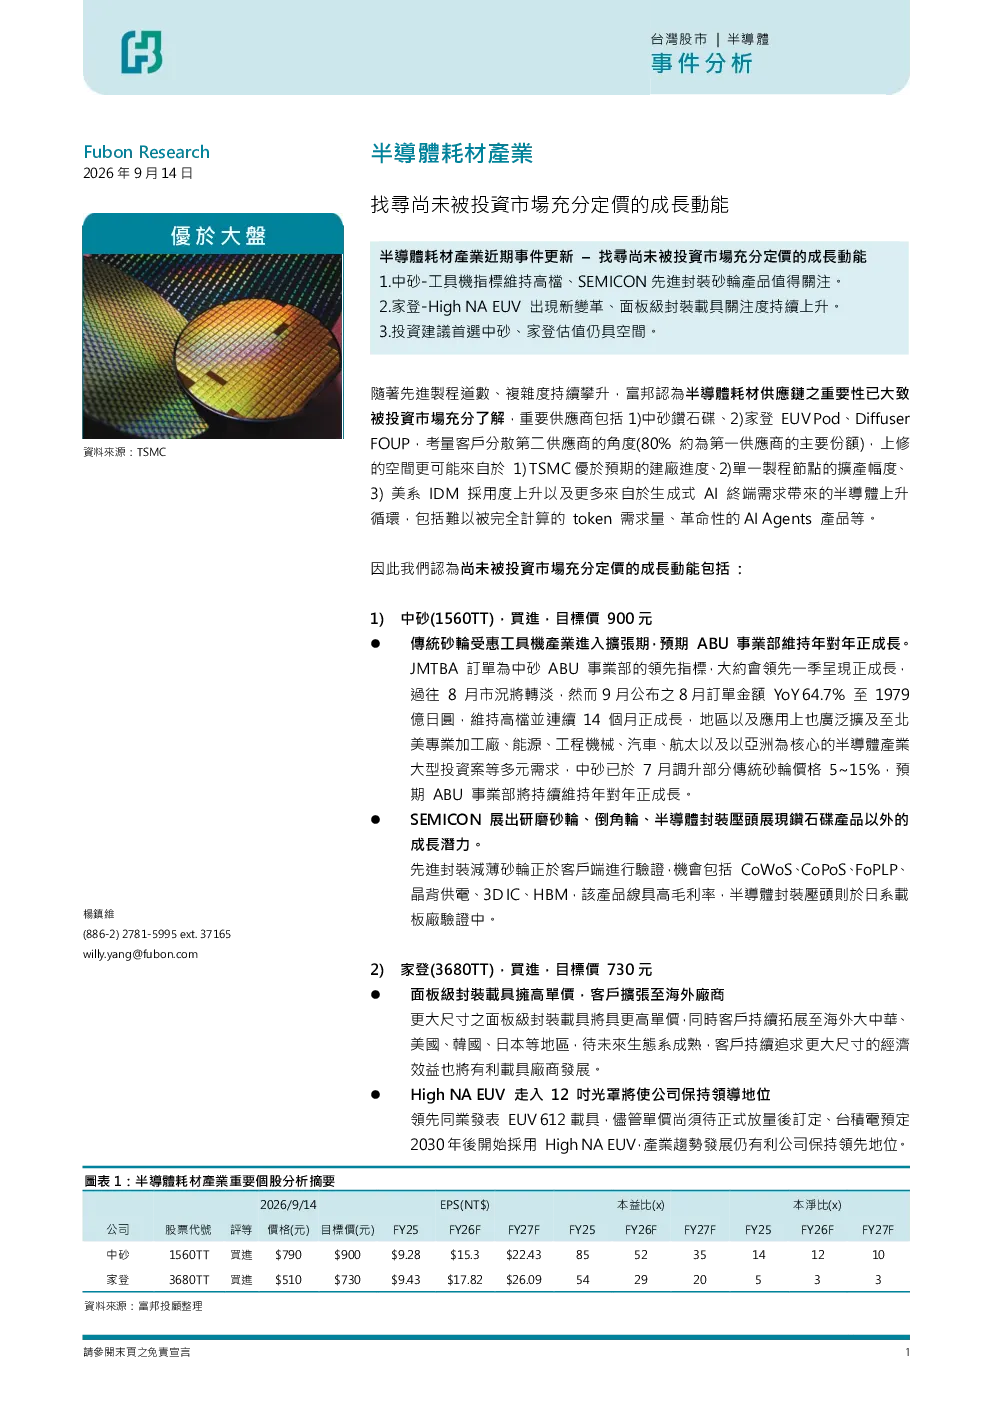
这份研报主要分析了半导体耗材产业中尚未被投资市场充分定价的成长动能,主要来自TSMC建厂进度、单一制程扩产幅度、美系IDM采用度上升以及生成式AI带来的半导体需求。报告重点介绍了中砂钻石碟和家登EUV Pod两家关键供应商,中砂在传统砂轮和先进制程产品线均有增长潜力,家登则在面板级封装载具和High NA EUV市场保持领先地位。
半导体耗材赛道的发展趋势如何?
半导体耗材赛道的发展趋势主要体现在先进制程对耗材需求的提升上。随着半导体制造工艺道数和复杂度的持续攀升,对高精度、高可靠性的耗材需求日益增长。特别是在12英寸晶圆制造领域,EUV光罩和Pod等关键耗材的市场需求旺盛。同时,AI和HPC技术的快速发展也推动了半导体封装尺寸的扩大,进而带动了相关耗材的升级换代。未来,随着TSMC、Intel、Samsung等龙头企业的持续扩产,半导体耗材市场有望迎来更广阔的增长空间。
研报重点分析了哪些半导体耗材供应商?
研报重点分析了中砂钻石碟和家登EUV Pod两家关键半导体耗材供应商。中砂钻石碟在传统砂轮业务上受益于工具机产业扩张,业绩持续增长,同时在先进制程产品线,如研磨砂轮、倒角轮、半导体封装压头等方面展现出新的增长潜力。家登EUV Pod则在面板级封装载具和High NA EUV市场保持100%的市场占有率,其产品单价比现有载具更高,客户拓展至海外市场,未来在12英寸光罩量产中有望贡献更多价值。
当前半导体耗材市场的现状如何?
当前半导体耗材市场已受到市场的高度重视,但仍有成长动能尚未被充分定价。随着先进制程的普及,对高精度耗材的需求持续增加,推动行业向高附加值方向发展。中砂和家登等领先企业在各自细分领域已建立起技术优势和市场地位,但市场仍存在较大的增长潜力。特别是在High NA EUV等前沿技术领域,相关耗材的需求预计将持续释放。不过,市场竞争也日趋激烈,供应商需要不断提升产品性能和成本控制能力。
投资半导体耗材产业需要关注哪些风险?
投资半导体耗材产业需要关注的主要风险包括技术迭代风险和市场竞争风险。半导体制造工艺的快速迭代可能导致现有产品迅速过时,供应商需要持续投入研发以保持技术领先。同时,随着市场需求的增长,更多企业可能进入该领域,导致竞争加剧,价格压力增大。此外,全球供应链的不稳定性也可能对行业造成影响。投资者在决策时需综合考虑这些风险因素。