猜你想问
这份研报主要分析了什么内容?
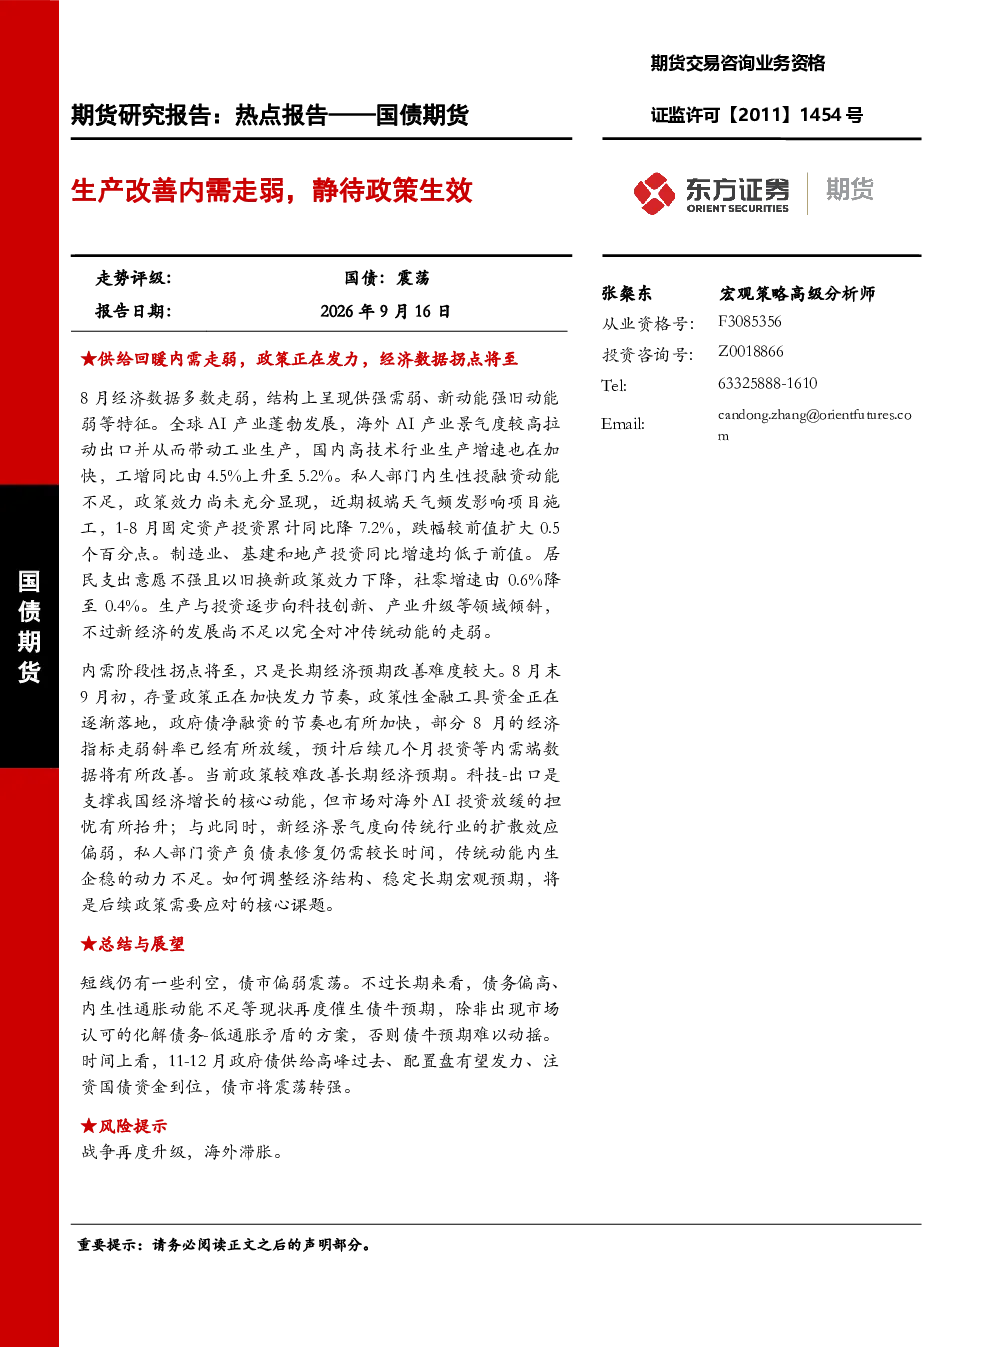
这份研报分析了8月经济数据呈现供强需弱、新动能强旧动能弱的特征。工业生产超预期增长,主要得益于全球AI产业发展带动出口,以及国内高技术行业生产加快;但投资和消费数据走弱,1-8月固定资产投资降7.2%,社零增速降至0.4%。结构上,制造业、基建和地产投资均低于前值,居民消费意愿不强,以旧换新政策效力下降。短期来看,内需拐点将至,政策发力节奏加快,部分经济指标走弱斜率已放缓。但长期经济预期改善难度较大,科技-出口动能面临海外AI投资放缓的担忧,新经济对传统行业的扩散效应不足,私人部门资产负债表修复需较长时间。债市方面,短线偏弱震荡,但长期债牛预期仍存。债务偏高、内生性通胀动能不足的现状支撑债牛,除非出现市场认可的化解债务-低通胀矛盾的方案。11-12月政府债供给高峰过去、配置盘发力、注资国债到位后,债市将震荡转强。
报告对相关赛道/行业的发展趋势有何看法?
报告指出,新动能方面,全球AI产业发展带动出口,国内高技术行业生产加快,但新经济对传统行业的扩散效应不足。长期来看,科技-出口动能面临海外AI投资放缓的担忧,私人部门资产负债表修复需较长时间。债市方面,长期债牛预期仍存,但需关注债务偏高、内生性通胀动能不足的现状,除非出现市场认可的化解债务-低通胀矛盾的方案。政策发力节奏加快,部分经济指标走弱斜率已放缓,但长期经济预期改善难度较大。
研报重点分析了哪些方向?
研报重点分析了8月经济数据中的供强需弱特征,特别是工业生产超预期增长与投资消费数据走弱的结构性矛盾。报告关注了制造业、基建和地产投资下滑,居民消费意愿不强,以旧换新政策效力下降等问题。同时,分析了短期内需拐点将至、政策发力节奏加快的迹象,以及长期经济预期改善的难度,包括科技-出口动能面临的挑战和私人部门资产负债表修复的时长。此外,还分析了债市短线的偏弱震荡与长期债牛的预期,以及政府债供给高峰过后的市场变化。
当前市场现状如何被判断?
当前市场判断为经济呈现供强需弱、新动能强旧动能弱的特征。工业生产超预期增长,但投资和消费数据走弱,固定资产投资降7.2%,社零增速降至0.4%。结构上,制造业、基建和地产投资均低于前值,居民消费意愿不强。短期来看,内需拐点将至,政策发力节奏加快,部分经济指标走弱斜率已放缓。但长期经济预期改善难度较大,科技-出口动能面临海外AI投资放缓的担忧,新经济对传统行业的扩散效应不足,私人部门资产负债表修复需较长时间。债市方面,短线偏弱震荡,但长期债牛预期仍存。
研报提示了哪些风险?
研报提示了长期经济预期改善的难度较大,科技-出口动能面临海外AI投资放缓的担忧,新经济对传统行业的扩散效应不足,私人部门资产负债表修复需较长时间。此外,债市方面需关注债务偏高、内生性通胀动能不足的现状,除非出现市场认可的化解债务-低通胀矛盾的方案。政策发力节奏加快虽带来短期改善,但长期效果仍不确定。新经济对传统行业的扩散效应不足可能导致结构性问题,需持续关注经济转型中的潜在风险。