猜你想问
智谱AI 1H26业绩具体表现如何?
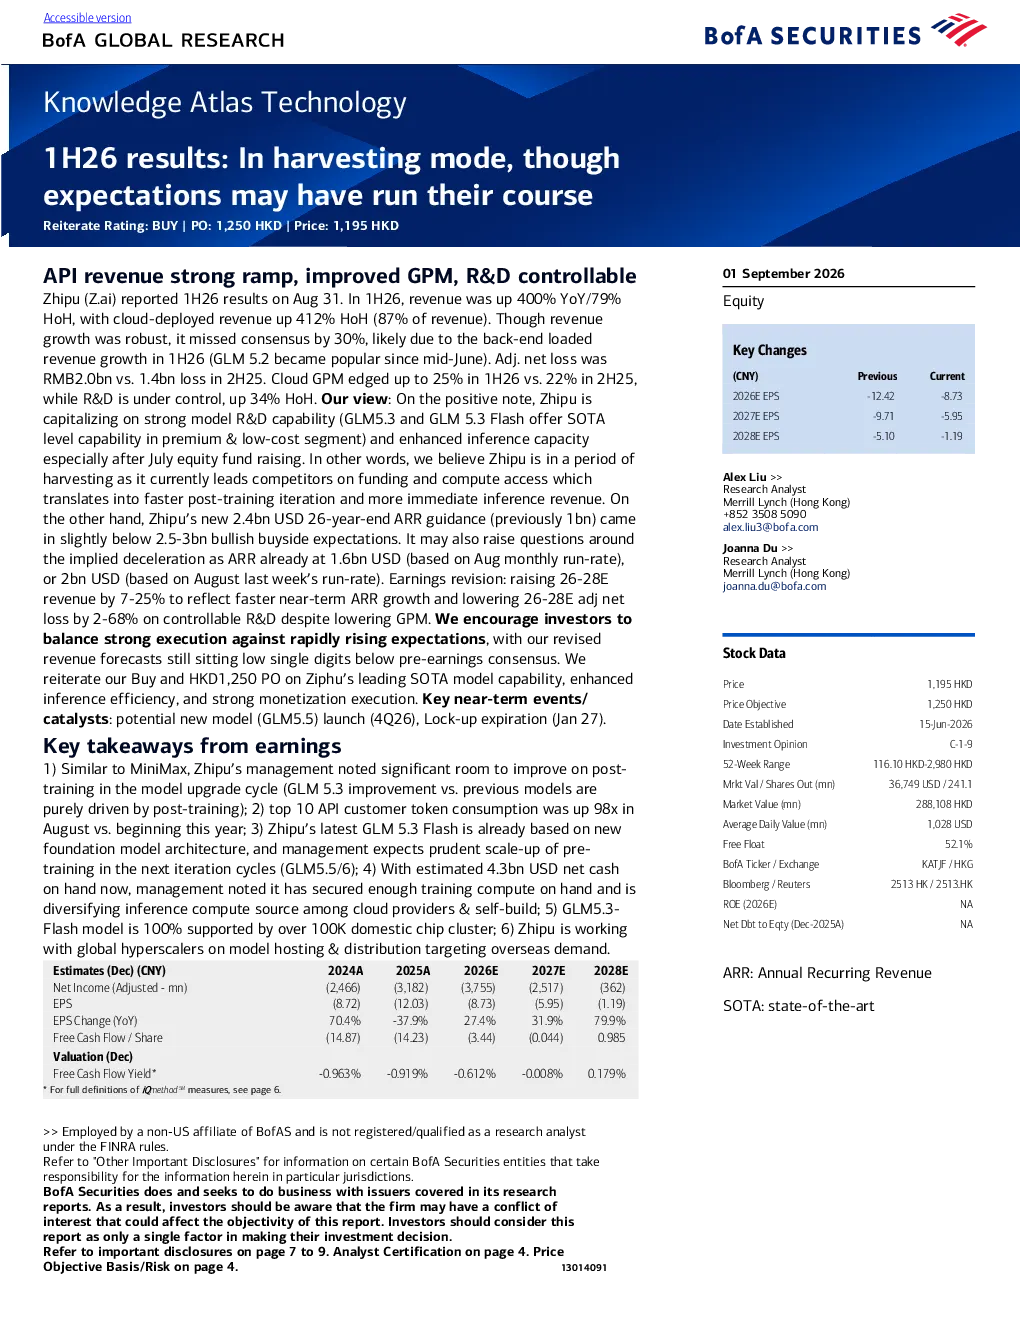
智谱AI 2026年上半年营收同比增长400%,环比增长79%,云部署营收环比增长412%(占营收的87%)。云服务毛利率微升至25%,研发费用环比增长34%。调整后净亏损为20亿元人民币,低于市场预期30%。顶部10家API客户Token消耗量在今年8月比年初增长了98倍。
智谱AI在报告中的赛道发展趋势如何?
智谱AI作为中国领先的基础模型开发者,通过数据飞轮和模型迭代建立起护城河,支持持续的技术领先地位。公司凭借云服务和API变现处于快速收入增长的良好位置,随着效率提升,利润率将逐步改善。
报告重点分析了智谱AI的哪些方面?
报告重点分析了智谱AI的业绩表现、盈利要点、投资理由、财务预测及估值风险。指出公司拥有强大的编码和智能体能力,并得到研究背景和企业采用的支撑,云服务和API变现是主要增长驱动力。
当前智谱AI所处市场现状如何?
智谱AI处于快速收入增长的良好位置,云服务渗透率加速,企业及公共部门采用超出预期。公司已通过技术迭代建立起竞争壁垒,但面临云服务/API采用率减弱、计算供应受限导致成本上涨等挑战。
研报提示了哪些风险?
研报提示的主要风险包括云服务/API采用率减弱、计算供应受限导致成本上涨、企业需求或变现不及预期加剧竞争、定价和利润空间受影响放缓、锁定期到期等。
你可能感兴趣
原木基本面交易或已充分兑现 塑料担忧制裁情绪影响减弱
新世纪期货2025-01-15
联想集团:近期股价已反应宏碁、方正结盟后预期中国地区竞争加剧,不过长线联想仍受惠商用市场回温,建议逢低买进
群益证券2010-09-03
铁矿石:强预期已兑现充分,上行驱动减弱
国泰君安期货2024-12-18
铁矿石:强预期已兑现充分,上行驱动减弱
国泰君安期货2024-12-20
铁矿石:强预期已兑现充分,上行驱动减弱
国泰君安期货2024-12-17
铁矿石:强预期已兑现充分,上行驱动减弱
国泰君安期货2024-12-16
转债市场周报:部分行业调整或已充分,关注中低价机会
金融国信证券2022-09-25
棉花期货周报:盘面复苏预期或已充分交易
广发期货2022-12-25
流动性最悲观预期或已充分反应,关注中国经济复苏下的左侧布局机会
财通证券2023-03-10
【中金大类资产】美国通胀可能偏强,但紧缩预期或已定价较充分9月1
未知机构2022-09-09