猜你想问
这份报告主要分析了什么内容?
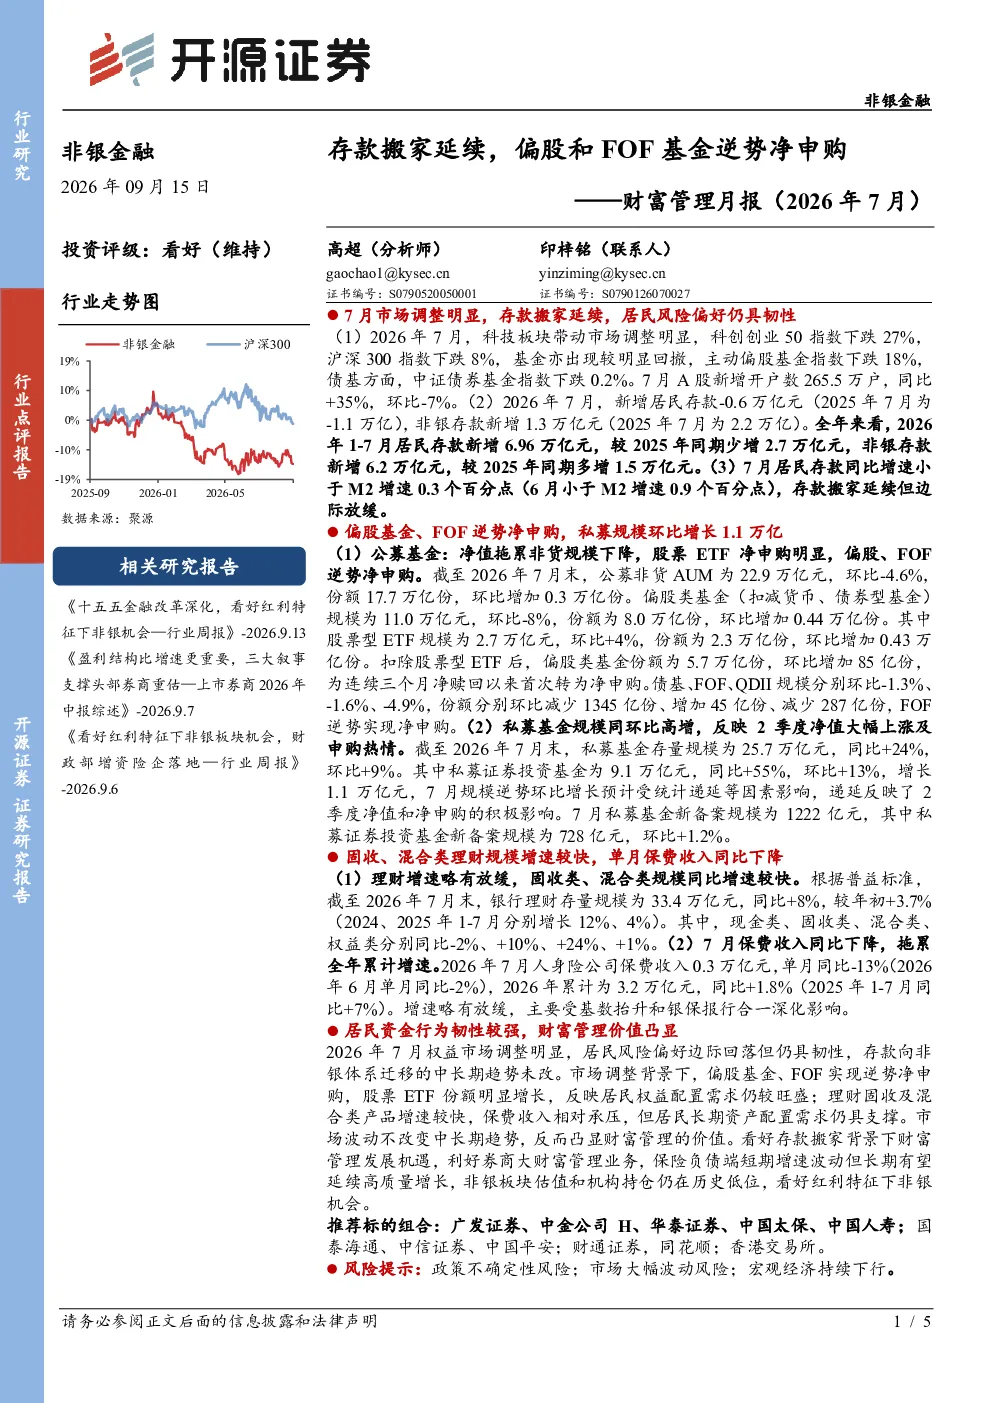
这份报告主要分析了2026年7月中国财富管理市场的关键动态。报告指出,A股市场因科技板块调整而下跌,居民风险偏好边际回落但仍具韧性,存款向非银体系迁移的趋势延续。公募基金非货规模环比下降,但偏股基金、FOF逆势净申购,股票ETF份额明显增长,反映居民权益配置需求旺盛。理财方面,固收类和混合类产品规模增速较快,而单月保费收入同比下降。报告认为居民长期资产配置需求仍具支撑,市场波动凸显财富管理价值。
未来财富管理行业发展趋势如何?
未来财富管理行业发展趋势显示存款搬家背景下的发展机遇。报告看好券商大财富管理业务的发展,认为保险负债端短期增速虽有波动但长期有望延续高质量增长。非银板块估值和机构持仓仍在历史低位,看好红利特征下非银机会。整体而言,居民长期资产配置需求持续存在,市场波动为财富管理提供了更多价值实现空间。
报告中重点分析了哪些方向?
报告中重点分析了存款向非银体系迁移的趋势、公募基金配置变化以及居民权益配置需求。具体包括:7月新增居民存款-0.6万亿元,非银存款新增1.3万亿元;公募非货AUM环比下降,偏股类基金份额环比增加;股票ETF份额明显增长。此外,报告还分析了银行理财和人身险保费收入情况,以及私募基金规模增长态势。
当前市场状况如何判断?
当前市场状况显示居民风险偏好边际回落但仍有韧性,权益配置需求旺盛。7月科创创业50指数下跌27%,沪深300指数下跌8%,但偏股基金和FOF逆势净申购。居民存款向非银体系迁移趋势明显,非银存款新增1.3万亿元。理财市场方面,固收类和混合类产品规模增速较快。市场波动下,财富管理价值凸显,非银板块估值处于历史低位。
这份报告有哪些风险提示?
这份报告提示了三方面主要风险:政策不确定性风险,可能影响财富管理行业监管环境;市场大幅波动风险,可能导致居民资产配置策略调整;宏观经济持续下行风险,可能影响居民收入和财富增长预期。报告建议关注这些风险因素,合理评估投资决策,并做好风险管理。