猜你想问
这份研报的核心内容是什么?
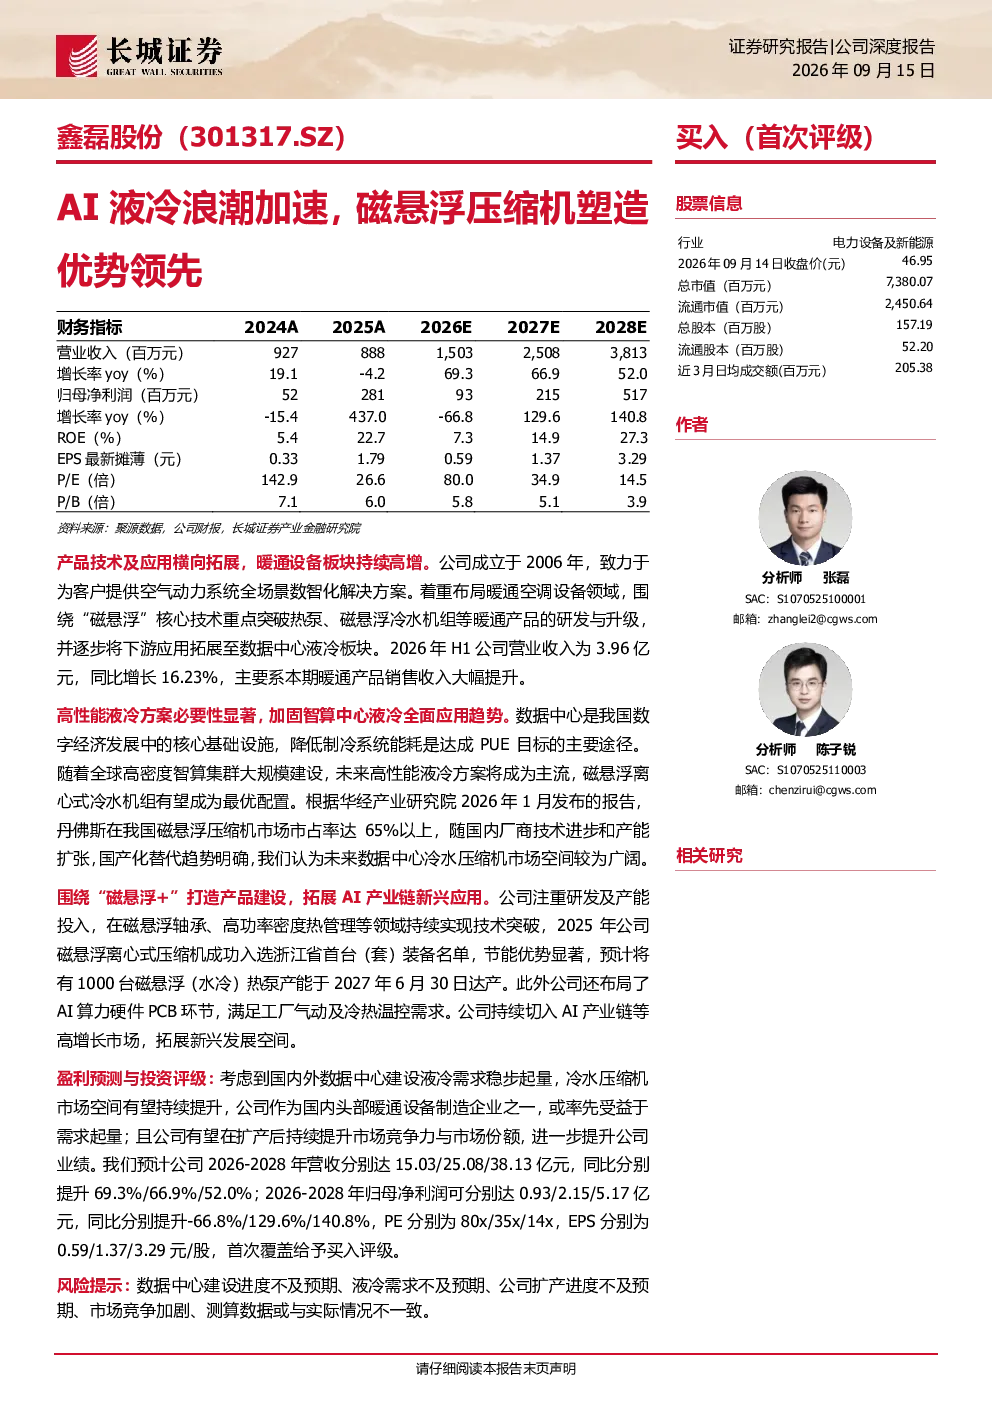
这份研报主要分析了鑫磊股份在空气动力及暖通空调设备领域的核心业务,特别是围绕磁悬浮技术的热泵和磁悬浮冷水机组的研发与升级。报告重点探讨了公司在数据中心液冷板块的拓展,包括磁悬浮离心压缩机的技术突破和市场应用,以及公司在流体动力领域的技术研发投入和产能规划。此外,还涵盖了公司的股权架构、高管团队、主营业务构成、业绩表现和未来发展趋势。
数据中心液冷行业的发展趋势如何?
数据中心液冷行业的发展趋势显著向好。随着国家低碳政策的推动和数据中心能耗的攀升,高效液冷方案的需求日益增长。智算中心的扩张建设期,高密度智算集群成为主流,传统风冷难以满足散热需求,而液冷方案凭借其建设成本和长期运维优势,正逐步成为数据中心主流散热方式。液冷方案在数据中心散热的渗透率和市场规模持续提升,磁悬浮离心式冷水机组因其性能优势,有望成为数据中心主流配置,推动国产化替代趋势。
报告中重点分析了鑫磊股份的哪些方面?
报告中重点分析了鑫磊股份的业务构成、技术优势和市场布局。公司聚焦磁悬浮技术,在热泵和磁悬浮冷水机组领域取得突破,并拓展至数据中心液冷板块。报告详细介绍了公司的研发投入、产能规划、全球化布局以及磁悬浮离心压缩机的技术进展。此外,还分析了公司的股权结构、高管团队、主营业务收入构成、业绩表现和未来增长潜力。
当前数据中心散热市场的现状如何?
当前数据中心散热市场正经历从风冷向液冷的转型。随着数据中心功率密度的不断提升,传统风冷散热方式已无法满足高密度算力集群的散热需求,高效液冷方案成为必然趋势。国家政策鼓励数据中心采用液冷技术,多地出台PUE约束和奖补措施,推动液冷方案的广泛应用。磁悬浮离心式冷水机组因其节能、静音、运行稳定等优势,正逐步成为数据中心主流配置,市场空间持续扩大。
研报提到了哪些风险提示?
研报提示了数据中心建设进度不及预期、液冷需求不及预期、公司扩产进度不及预期、市场竞争加剧以及测算数据与实际情况不一致等风险。数据中心建设受宏观经济和政策影响,液冷需求受技术成熟度和成本因素制约,公司扩产需克服资金和产能瓶颈,市场竞争加剧可能影响市场份额和盈利能力,测算数据可能因市场变化与实际情况存在偏差。