猜你想问
青岛港口天然橡胶库存下降的原因是什么?
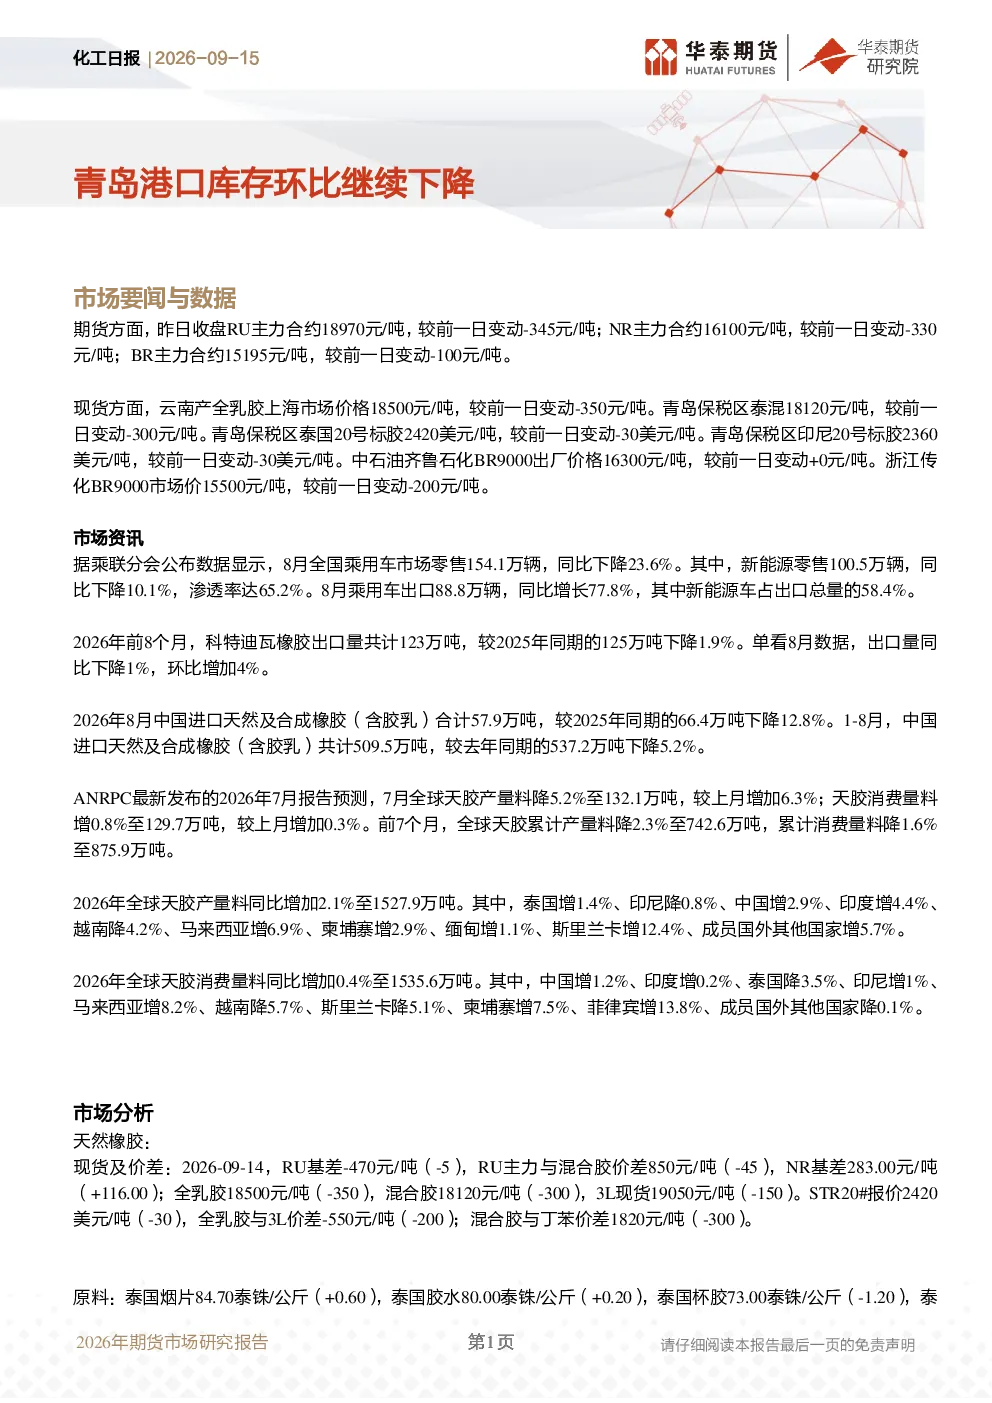
青岛港口天然橡胶库存环比继续下降,主要受国内需求端负反馈显现影响。报告显示,短期供应或回升,导致市场库存压力加大。同时,全钢胎和半钢胎开工率小幅波动,也反映出下游需求疲软。此外,RU及NR期货仓单量下降,限制了价格下跌空间。这些因素共同作用,使得青岛港口库存出现环比下降趋势。
天然橡胶行业未来发展趋势如何?
天然橡胶行业未来发展趋势显示供需偏弱格局。ANRPC预测全球天胶产量将温和增长,而消费量增速放缓。报告分析指出,天然橡胶价格短期内可能回调,但下方空间有限。长期来看,行业需关注主产区天气变化、上游装置动态及下游需求波动等因素。美伊冲突等地缘政治风险也可能对市场产生影响。
报告重点分析了哪些方面?
报告重点分析了天然橡胶和顺丁橡胶两个板块。对于天然橡胶,报告详细解析了现货及价差变化、原料成本、开工率、库存数据及交易策略。顺丁橡胶方面,则重点考察了现货价格、开工率、库存情况及市场策略。此外,报告还结合期货市场数据,对两个品种进行了综合分析。
当前天然橡胶市场现状如何?
当前天然橡胶市场现状表现为供需双弱。期货价格RU和NR均出现下跌,现货价格跟随调整。库存方面,青岛港口库存环比下降,但社会库存仍处于高位。价格方面,RU与混合胶价差缩小,NR基差扩大,显示市场情绪有所变化。总体来看,市场处于供大于求的状态,价格承压。
投资天然橡胶需关注哪些风险?
投资天然橡胶需关注多重风险。首先,美伊冲突等国际地缘政治事件可能引发市场波动。其次,主产区天气变化,如泰国、印尼等国的降雨、干旱等,将直接影响橡胶产量。再次,上游装置动态,如轮胎等下游产业的开工率变化,会传导至橡胶市场。最后,下游需求波动,特别是汽车行业的景气度变化,也是投资者需密切关注的因素。
你可能感兴趣
化工日报:青岛港口库存环比继续下降
华泰期货2025-09-30
化工日报:青岛港口库存环比继续下降
华泰期货2026-06-02
化工日报:青岛港口库存环比继续下降
华泰期货2025-09-16
化工日报:青岛港口库存环比继续下降
华泰期货2025-09-09
化工日报:青岛港口库存环比继续下降
华泰期货2026-09-01
化工日报:青岛港口库存环比下降
华泰期货2026-08-04
化工日报:青岛港口库存环比小幅下降
华泰期货2026-05-07
化工日报:青岛港口库存环比下降
华泰期货2026-05-26
化工日报:青岛港口库存环比小幅下降
华泰期货2026-05-19
化工日报:青岛港口库存环比下降
华泰期货2025-08-01