猜你想问
液化石油气市场最新价格是多少?
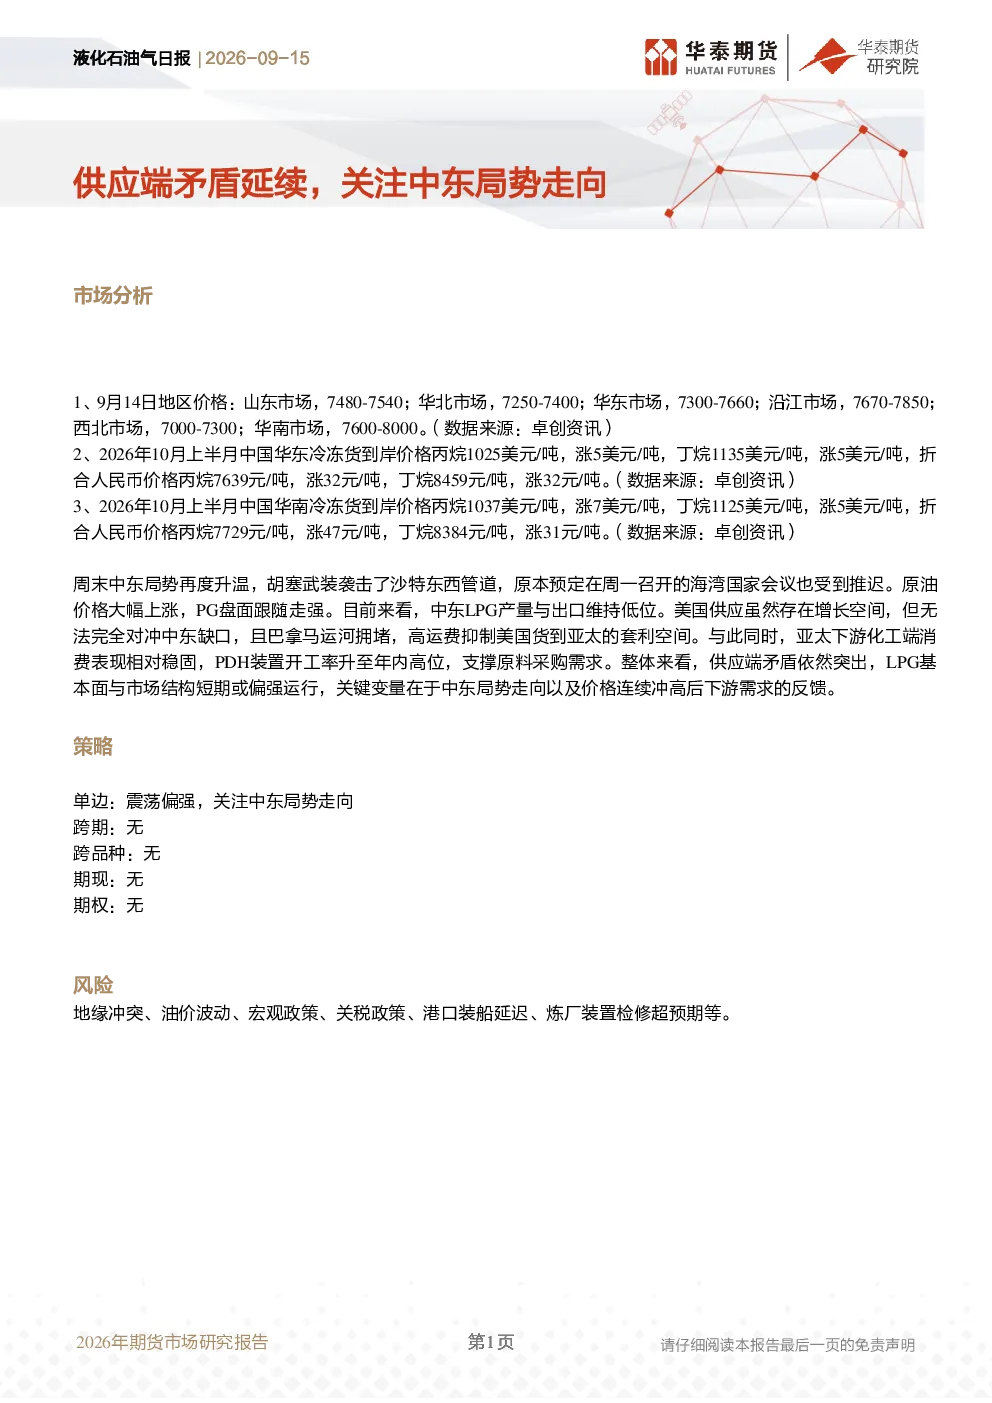
根据9月14日数据,中国各地区民用液化气(LPG)价格如下:山东7480-7540元/吨,华北7250-7400元/吨,华东7300-7660元/吨,沿江7670-7850元/吨,西北7000-7300元/吨,华南7600-8000元/吨。2026年10月上半月,华东丙烷1025美元/吨(涨5美元/吨),折合人民币7639元/吨;丁烷1135美元/吨(涨5美元/吨),折合人民币8459元/吨。华南丙烷1037美元/吨(涨7美元/吨),折合人民币7729元/吨;丁烷1125美元/吨(涨5美元/吨),折合人民币8384元/吨。
当前液化石油气市场的主要矛盾是什么?
当前液化石油气市场主要矛盾在于供应端。中东局势升温,胡塞武装袭击沙特管道导致原油及PG价格上涨,中东LPG产量与出口维持低位。美国供应虽增长但无法完全弥补缺口,巴拿马运河拥堵抑制美国货到亚太套利空间。亚太下游化工端消费稳固,PDH装置开工率升至高位支撑原料采购需求。整体来看,供应端矛盾突出,LPG基本面与市场结构短期偏强,关键变量在于中东局势及下游需求反馈。
液化石油气行业未来发展趋势如何?
液化石油气行业未来发展趋势需关注中东局势稳定性及全球原油供应情况。中东作为主要供应地,其产量变化直接影响全球LPG市场供需平衡。同时,亚太地区化工下游需求,特别是PDH装置开工率,将影响原料采购需求。此外,巴拿马运河等航运条件变化也会对区域间套利空间产生影响。目前市场结构短期偏强,但长期趋势需持续跟踪关键变量变化。
当前液化石油气市场现状如何判断?
当前液化石油气市场现状表现为供应端紧张。中东地区产量受限,美国供应增长受限,导致全球LPG供应偏紧。亚太地区下游化工需求稳固,PDH装置开工率高企支撑原料价格。价格方面,中国各地区民用液化气价格普遍上涨,华东地区丙烷、丁烷价格均有明显提升。整体市场基本面短期偏强,但需关注中东局势及下游需求变化对市场的影响。
液化石油气市场存在哪些风险因素?
液化石油气市场主要风险因素包括:地缘冲突,如中东地区持续紧张局势可能进一步影响LPG供应;油价波动,原油价格大幅波动将传导至LPG市场;宏观政策变化,可能影响下游化工行业需求;关税政策调整,可能影响区域间LPG贸易成本;港口装船延迟,可能加剧供应紧张;炼厂装置检修超预期,可能减少市场供应量。这些因素均可能对市场短期价格及供需格局产生重大影响。