猜你想问
国产煤供给回升对焦煤市场有何影响?
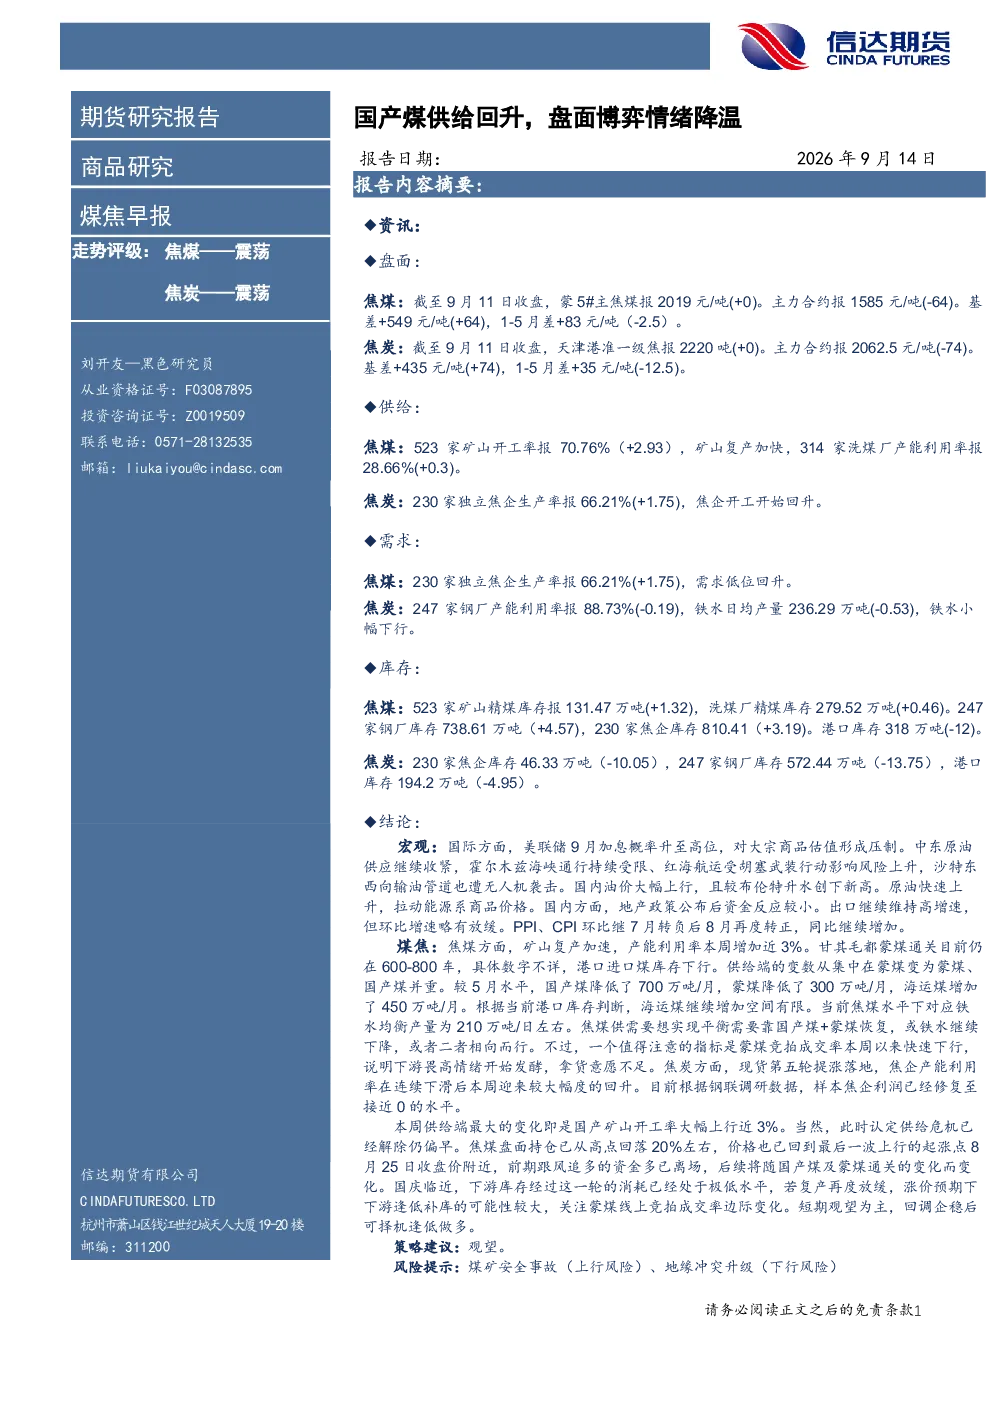
国产煤供给回升对焦煤市场的影响主要体现在供给端增加,523家矿山开工率提升至70.76%,洗煤厂产能利用率提高至28.66%。蒙煤通关量维持在600-800车水平,共同推动焦煤整体供给增加。供需要求平衡需要依赖国产煤和蒙煤的持续恢复,或通过铁水下降来调节。下游焦企开工回升带动需求低位回升,但钢厂产能利用率微降至88.73%,铁水日均产量减少至236.29万吨,显示需求端存在一定压力。库存方面,矿山、洗煤厂、焦企和港口库存均有所增加,钢厂库存显著上升,表明市场整体库存水平较高,对价格形成压制。
焦炭行业当前的发展趋势如何?
焦炭行业当前的发展趋势主要围绕供给和需求两端展开。供给端,230家独立焦企生产率回升至66.21%,产能利用率有所提高,但整体仍处于相对低位。需求端,钢厂产能利用率维持在88.73%,铁水日均产量为236.29万吨,需求表现平稳但缺乏明显增长动力。库存方面,焦企和钢厂库存均出现明显下降,港口库存也减少至194.2万吨,显示市场去库存进程较为顺畅。现货提涨落地后,焦企利润修复至接近0水平,行业整体处于供需相对平衡的状态,未来走势需关注铁水产量和环保政策的边际变化。
本报告重点分析了哪些方面?
本报告重点分析了焦煤和焦炭市场的供需平衡、库存变化以及宏观环境对行业的影响。在供给端,报告详细监测了焦煤和焦炭的矿山开工率、产能利用率以及蒙煤通关情况,指出国产煤和蒙煤的恢复是维持市场平衡的关键因素。需求端,报告分析了焦企开工率、钢厂产能利用率及铁水产量,揭示下游需求处于低位回升阶段。库存端,报告追踪了矿山、洗煤厂、焦企、钢厂和港口的库存水平,发现整体库存较高对价格形成压力。此外,报告还评估了国际原油价格、国内油价升水以及PPI、CPI等宏观因素对能源化工品市场的影响。
当前焦煤焦炭市场处于什么状态?
当前焦煤焦炭市场处于供需相对平衡但库存偏高的状态。供给端,焦煤和焦炭的矿山开工率及产能利用率均有所提升,蒙煤通关量稳定,整体供给压力增加。需求端,下游焦企开工和钢厂产能利用率表现平稳,铁水产量略有下降,需求恢复力度不足。库存方面,除港口库存减少外,矿山、洗煤厂、焦企和钢厂库存均呈现上升趋势,市场整体库存水平较高,对价格形成压制。基差方面,焦煤和焦炭主力合约基差均有所扩大,显示现货价格相对期货价格表现更强。市场整体情绪偏向谨慎,博弈情绪降温,下游畏高情绪明显。
本报告提示了哪些风险因素?
本报告提示了煤矿安全事故和地缘冲突升级两大风险因素。煤矿安全事故风险主要源于焦煤生产过程中的安全挑战,一旦发生重大事故可能导致供应中断,引发市场短期波动。地缘冲突升级风险则主要来自国际原油供应紧张和地缘政治紧张局势,这可能推动国际油价上涨,进而传导至国内能源化工品市场,增加焦煤焦炭的成本压力。此外,宏观环境中的美联储加息概率上升也可能对市场情绪和资金流向产生不利影响,需密切关注这些风险因素的变化及其对市场的潜在冲击。